
Sau 9 năm hoàn tất xây dựng nền tảng, Ngân hàng TMCP Quốc tế Việt Nam (HoSE: VIB) đã bước sang giai đoạn tăng trưởng mới với các động lực dịch vụ làm cốt lõi.
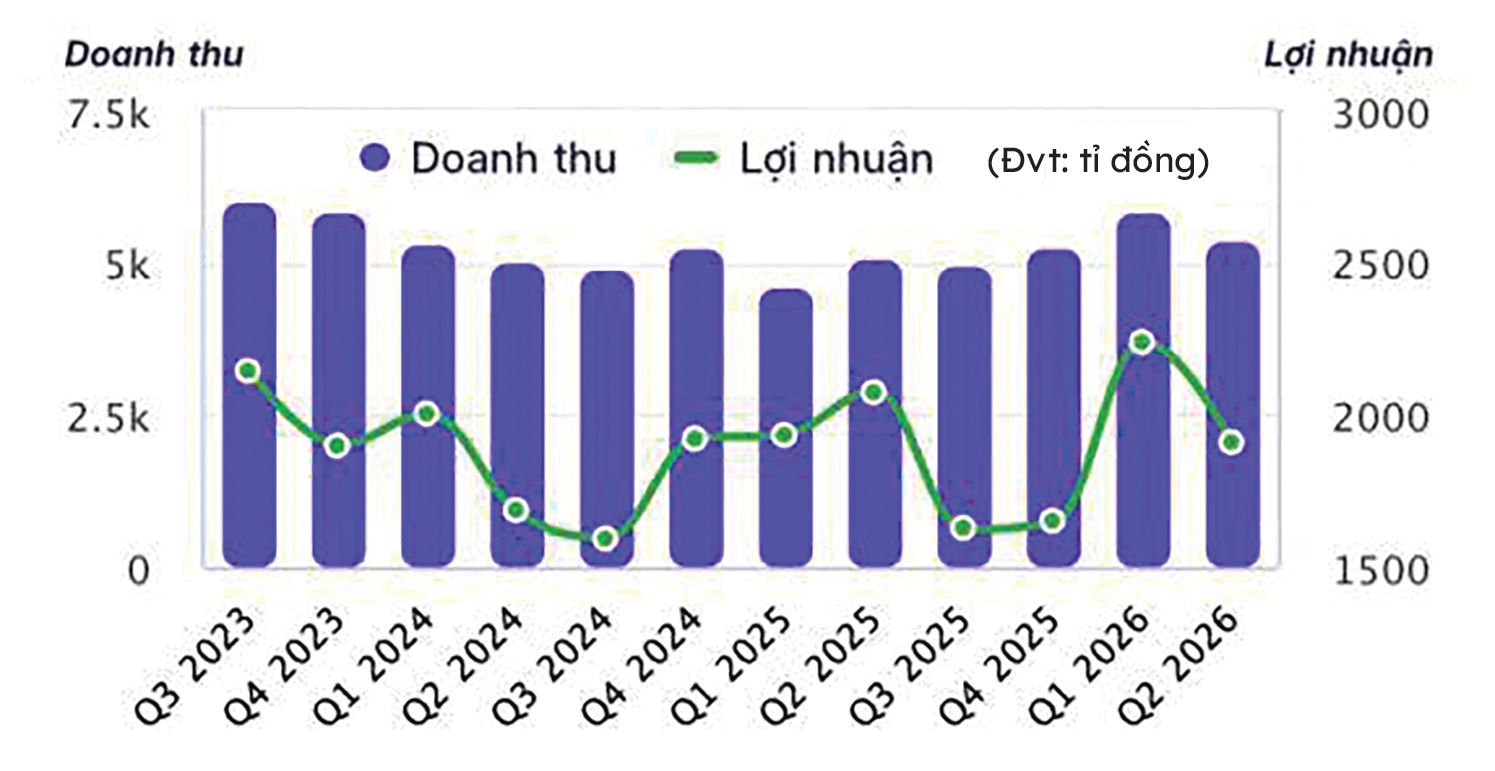
Kết quả kinh doanh 6 tháng đầu năm 2026 của VIB cũng cho thấy các hoạt động cốt lõi giữ vai trò của động lực tăng trưởng chính.
Theo báo cáo tài chính quý II, VIB ghi nhận lợi nhuận trước thuế 6 tháng đầu năm 2026 hơn 5.180 tỷ đồng, tăng 3% so với cùng kỳ năm trước. Tổng tài sản của ngân hàng vượt 580 nghìn tỷ đồng, tăng 4%. Huy động vốn từ khách hàng đạt hơn 317 nghìn tỷ đồng, tăng 8%, trong khi dư nợ tín dụng đạt hơn 397 nghìn tỷ đồng, tăng 4% so với đầu năm.
Trong quý II/2026, tăng trưởng lợi nhuận của ngân hàng giảm 8,2% so với cùng kỳ năm ngoái. Tổng thu nhập hoạt động của VIB đạt 5.368 tỷ đồng, tăng 4,9% so với cùng kỳ năm ngoái, chủ yếu nhờ thu nhập lãi thuần tăng 10,1%. Thu nhập ngoài lãi giảm 12,9% từ mức nền cao và do khoản lỗ ngoại hối và chứng khoán đầu tư lần lượt 423 tỷ đồng và 49 tỷ đồng bù trừ phần lớn mức tăng của thu nhập dịch vụ. Lãi thuần từ dịch vụ đạt 1.075 tỷ đồng, tăng 168,0%, được hỗ trợ đáng kể bởi 702 tỷ đồng thu nhập từ phân phối bảo hiểm qua ngân hàng (bancassurance).
Trong bối cảnh NIM chịu áp lực, theo VPBankS, VIB xác định 3 động lực tăng trưởng phí gồm: phí thẻ, với mức tăng khoảng 20–30%/năm trong 8 năm qua, gắn với chi tiêu thẻ và số lượng thẻ đang hoạt động; bancassurance, vốn đóng góp mạnh từ giai đoạn 2018-2019; và dịch vụ ngân hàng giao dịch/ngân hàng doanh nghiệp, được xem là động lực mới nổi. Lũy kế 6 tháng 2026, tổng thu nhập hoạt động đạt 11.228 tỷ đồng, tăng 15,5%, trong đó thu nhập lãi thuần tăng 9,1% và thu nhập ngoài lãi tăng 40,2%.
Mặc dù xét về giá trị, thu nhập lãi từ nghiệp vụ cho vay truyền thống vẫn chiếm tỷ trọng lớn, song thu nhập lãi ngoài với các động lực từ dịch vụ đang ghi nhận tốc độ tăng trưởng mạnh mẽ và ngày càng nở ra tỷ trọng đóng góp vào tổng thu nhập. Đây là điểm sáng vô cùng tích cực ghi nhận những kết quả của VIB sau 9 năm xây dựng nền tảng của ngân hàng tư nhân dẫn đầu về thẻ trên toàn hệ thống; đồng thời kiên trì thúc đẩy bancassurance.
Đáng chú ý, VIB tận dụng được nền tảng công nghệ số, dòng tiền CASA nhàn rỗi từ hệ sinh thái thẻ và các sản phẩm dịch vụ sáng tạo, phục vụ cho bán lẻ đa dạng tệp khách hàng. Điều này cũng giúp VIB giảm tác động lệ thuộc vào NIM khi chi phí vốn, chi phí lãi đều tăng, trong bối cảnh mở rộng tín dụng không hoàn toàn dễ dàng trong khi trích lập dự phòng cũng phải tăng lên.
Cũng theo báo cáo của VIB, trong quý II, tăng trưởng tín dụng ngân hàng tiếp tục chậm lại, cho vay khách hàng đạt 397.083 tỷ đồng, chỉ tăng 4% so với đầu năm nay, thấp hơn mức 9,9% của cùng kỳ năm trước. Cùng với các động lực tăng trưởng bán lẻ, VIB đã dịch chuyển tăng tỷ trọng khách hàng doanh nghiệp.
Mặc dù VIB có lợi thế từ số hóa để thu hút CASA, song cạnh tranh trên thị trường khiến tỷ lệ CASA giảm từ 14,6% cuối năm 2025 xuống 11,9%, trong khi tỷ trọng tiền gửi có kỳ hạn tăng từ 85,4% lên 88,1%. Tiền gửi khách hàng vẫn tăng 7,8% và cao hơn mức bình quân ngành. Điều này cho thấy áp lực chủ yếu nằm ở cơ cấu và giá vốn, thay vì khả năng huy động, theo VPBankS.
Lợi thế nguồn vốn đang tiếp tục được VIB mở rộng. Ban lãnh đạo VIB đặt mục tiêu duy trì NIM quanh mức hiện tại trong nửa cuối năm nay, đồng thời cho biết đang xem xét huy động khoảng 500 triệu USD trong tổng danh mục vốn quốc tế tiềm năng khoảng 1 tỷ USD, tùy thuộc vào chi phí và điều kiện thị trường. Trước đó, ông Lê Quang Trung - Phó Tổng Giám đốc VIB, Giám đốc Khối Nguồn vốn và Ngoại hối cho biết hoạt động huy động này đã được ngân hàng tiếp xúc và đã có nhiều tổ chức đầu tư sẵn sàng cho vay với chi phí thấp.
Thời điểm để ngỏ cho thấy một không gian chủ động của ngân hàng, trong khi đó ở nội địa, nhà băng này cũng đã huy động khoảng 9.300 tỷ đồng trái phiếu; đồng thời mua lại trước hạn 2 lô cũ tổng 2.200 tỷ đồng. Sau đó, VIB tiếp tục thông qua kế hoạch phát hành tối đa 4.000 tỷ đồng trái phiếu tăng vốn cấp 2. Những động thái tái cơ cấu vốn và tăng cường vốn trung và dài hạn đồng nhịp cơ cấu chuyển dịch sang tăng tỷ lệ vay trung và dài hạn cao hơn của ngân hàng tại cuối quý II.
Mới đây, VIB đã chốt danh sách cổ đông, chuẩn bị phát hành cổ phiếu thưởng để tăng vốn cổ phần từ nguồn vốn chủ sở hữu năm 2026 với tỷ lệ 9,5%. Theo đó, ngân hàng phát hành hơn 323 triệu cổ phiếu, tương đương giá trị phát hành đạt 3.233,8 tỷ đồng. Nguồn vốn thực hiện được trích từ quỹ dự trữ bổ sung vốn điều lệ và lợi nhuận sau thuế chưa phân phối tính đến ngày 31/12/2025.
Sau khi hoàn tất đợt phát hành này, quy mô vốn điều lệ của VIB sẽ được nâng từ 34.040 tỷ đồng hiện tại lên mức gần 37.274 tỷ đồng. Việc tăng vốn điều lệ để đáp ứng các yêu cầu về an toàn vốn và mở rộng dư địa tăng trưởng tín dụng trong giai đoạn tới, tiếp tục hoàn thành các mục tiêu đề ra ở năm đầu giai đoạn mới.
Mặc dù cổ phiếu VIB không lọt nhóm 27 cổ phiếu vào rổ chỉ số mới nổi và không thuộc nhóm 8 nhà băng trong danh sách ở kỳ rà soát, song trước đó, VIB cùng một số nhà băng như OCB, MBB, CTG hay rộng hơn là MWG, VNM đều có tên trong danh sách dự kiến. Điều này cho thấy các cổ phiếu lỡ hẹn không phải không được đánh giá cao về triển vọng. Một khi đáp ứng được các tiêu chí sàng lọc theo chỉ số như quy mô vốn hóa, thanh khoản, tỷ lệ tự do chuyển nhượng (free-float), dư địa sở hữu nước ngoài và thời gian niêm yết của cổ phiếu, VIB và nhiều mã triển vọng sẽ là những mã hàng hấp dẫn của thị trường và vốn ngoại. Điều này sẽ đặc biệt hơn nữa với VIB, khi nhà băng này còn rộng cửa cho đối tác chiến lược nước ngoài.
5.180 tỷ đồng là lợi nhuận trước thuế trong 6 tháng đầu năm 2026, tăng 3% so với cùng kỳ năm trước.


