Phát biểu kết luận hội thảo, Phó Chủ tịch VCCI Hoàng Quang Phòng nhấn mạnh bốn nhóm giải pháp trọng tâm cho doanh nghiệp để góp phần triển khai hiệu quả mô hình bảo hiểm hưu trí tự nguyện.
Ngày 17/9, tại TP HCM, dưới sự chỉ đạo của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), Tạp chí Diễn đàn Doanh nghiệp tổ chức hội thảo: “Chiến lược hưu trí tự nguyện, tối ưu thuế & nâng tầm doanh nghiệp”. Phiên thảo luận của Hội thảo với Chủ đề: “Bảo hiểm hưu trí — Giải pháp tối ưu thuế, phí và nâng cao năng lực giữ chân nhân tài cho doanh nghiệp trong kỷ nguyên mới”, được điều phối bởi Nhà báo Phạm Hùng - Phó Tổng Biên tập Tạp chí Diễn đàn Doanh nghiệp.
Theo ông Đào Quốc Bảo, Phó Tổng Giám đốc Khách hàng Doanh nghiệp tại Sun Life Việt Nam, bảo hiểm hưu trí tự nguyện chính là một công cụ quản trị nhân sự mang tính dài hạn và đột phá. Môi trường lao động hiện nay chứng kiến sự cạnh tranh khốc liệt. Trước khi quyết định gắn bó lâu dài, lực lượng lao động luôn cân nhắc kỹ lưỡng mức độ đồng hành và cam kết của chủ sử dụng lao động. Việc doanh nghiệp chủ động trang bị sản phẩm hưu trí cho nhân sự thể hiện sự trân trọng sâu sắc đối với tương lai của người lao động. Đáng chú ý, các tính toán thực tế cho thấy mỗi 1 USD đầu tư cho nhân tài có thể mang lại gần 6 USD doanh thu cho tổ chức.
Thực tế trong hơn 10 năm qua, nhiều doanh nghiệp lớn thuộc ngành hàng không và dầu khí đã tiên phong triển khai chương trình hưu trí bổ sung cho người lao động. Về mặt toán học tài chính, nếu người lao động trích nộp đều đặn 3 triệu đồng mỗi tháng trong khoảng 15 đến 20 năm, họ vừa được hưởng chính sách giảm trừ thuế thu nhập cá nhân, vừa tích lũy được tài khoản dự kiến đạt trên 1 tỷ đồng khi nghỉ hưu.
Nguồn vốn này đảm bảo khoản thu nhập định kỳ hơn 10 triệu đồng mỗi tháng trong suốt 15 đến 20 năm tiếp theo, đóng vai trò là nguồn thu nhập bổ sung quan trọng bên cạnh lương hưu từ bảo hiểm xã hội. Ngoài ra, sản phẩm hưu trí tự nguyện còn tích hợp yếu tố bảo vệ tài chính trước các biến cố không may, giúp gia đình hoặc người thụ hưởng có khoản tài chính thay thế để vượt qua khó khăn.
Ông Đào Quốc Bảo cũng nhận định doanh nghiệp đóng vai trò quyết định đối với sự bứt phá của thị trường bảo hiểm hưu trí. Quyết định khởi xướng từ người sử dụng lao động có ý nghĩa quan trọng hơn cả các chính sách ưu đãi thuế. Do lực lượng lao động trẻ thường có tâm lý trì hoãn kế hoạch hưu trí để ưu tiên các nhu cầu chi tiêu ngắn hạn, sự xuất hiện của quỹ hưu trí do doanh nghiệp tạo dựng sẽ giúp họ thiết lập tính kỷ luật tài chính dài hạn. Mô hình đồng đóng góp 50/50 giữa doanh nghiệp và người lao động vừa tối ưu hóa chi phí nhờ ưu đãi thuế, vừa củng cố sự gắn kết bền chặt giữa hai bên.
Phân tích về các quy định mới đối với bảo hiểm hưu trí tự nguyện, ông Lê Khánh Lâm, Chủ tịch HĐTV kiêm Phó Tổng Giám đốc Phụ trách Dịch vụ Thuế và Tư vấn tại RSM Việt Nam, cho biết mức giảm trừ thuế thu nhập cá nhân cho khoản đóng góp hưu trí tự nguyện đã được nâng từ 1 triệu đồng lên 3 triệu đồng mỗi tháng. Đối với thuế thu nhập doanh nghiệp, chi phí được trừ cho các gói bảo hiểm không bắt buộc cũng tăng từ 3 triệu đồng lên 5 triệu đồng mỗi tháng cho mỗi nhân sự. Khi hợp đồng hưu trí đến hạn, quyền lợi chi trả được miễn thuế thu nhập cá nhân đối với cả tiền gốc lẫn lãi phát sinh.
Mặc dù chính sách thuế mới tạo động lực nhất định, ông Lâm cho rằng mức khấu trừ 3 triệu đồng mỗi tháng vẫn chưa đủ sức hút đối với nhóm nhân sự cấp trung và cấp cao. Tác động của lạm phát qua nhiều năm khiến trần miễn thuế này trở nên khá khiêm tốn so với mức thu nhập thực tế của đội ngũ quản lý. Vì vậy, ông Lâm đề xuất nâng trần khấu trừ cá nhân lên mức không thấp hơn 32% trần đóng bảo hiểm xã hội bắt buộc, tương đương khoảng 10 đến 20 triệu đồng mỗi tháng.
Bên cạnh đó, đối với doanh nghiệp, các tài sản hữu hình như nhà xưởng hay máy móc khi mua bảo hiểm đều được tính toàn bộ vào chi phí hợp lý. Trong khi con người là tài sản quý giá nhất của tổ chức lại đang bị khống chế mức trần chi phí được trừ là 5 triệu đồng.
Chuyên gia từ RSM Việt Nam khuyến nghị cơ quan quản lý xem xét dỡ bỏ mức trần này. Thông thường, doanh nghiệp sẽ ưu tiên triển khai chính sách hưu trí cho đội ngũ lãnh đạo cấp cao và cấp trung trước khi mở rộng xuống các tầng lớp nhân viên khác. Trong bối cảnh kinh tế biến động, dòng tiền chi ra cho các gói hưu trí tự nguyện cần phải chứng minh được tính hiệu quả rõ rệt để thuyết phục chủ doanh nghiệp đầu tư.
Bổ sung góc nhìn từ dữ liệu nghiên cứu thực chứng tại Việt Nam và khu vực Châu Á, bà Lý Ngọc Trân, Phó Tổng Giám đốc Talentnet, chỉ ra rằng quy mô dân số đang ghi nhận tỷ lệ người lớn tuổi gia tăng cùng xu hướng giảm tỷ lệ sinh. Nhóm lao động lớn tuổi ngày càng quan tâm mạnh mẽ đến việc tích lũy tài chính, chăm sóc sức khỏe và an sinh. Tuổi thọ trung bình tăng cao kéo theo nhu cầu tự chủ tài chính để trang trải chi phí y tế và sinh hoạt, tránh biến mình thành gánh nặng cho gia đình.
Bà Lý Ngọc Trân nhấn mạnh doanh nghiệp cần giải bài toán phân bổ ngân sách phúc lợi một cách khoa học. Việc dùng toàn bộ nguồn lực để mua bảo hiểm hưu trí cho tất cả nhân viên sẽ không đem lại hiệu quả tối ưu. Thay vào đó, doanh nghiệp nên cá nhân hóa chính sách đãi ngộ theo từng phân khúc nhân sự. Sản phẩm hưu trí tự nguyện đặc biệt phù hợp với đội ngũ quản lý cấp trung trở lên và các nhân tài đắt giá. Trong khi đó, lực lượng lao động trẻ lại dành ưu tiên cao hơn cho sức khỏe tinh thần, cảm xúc và môi trường làm việc cân bằng.
Sự thiếu linh hoạt trong chính sách đãi ngộ có thể khiến doanh nghiệp đối mặt với nguy cơ chảy máu nhân tài. Một bộ phận lao động trẻ hiện nay có xu hướng giảm áp lực công việc, tạo ra khoảng cách so với nhu cầu tuyển dụng của doanh nghiệp. Việc phối hợp chặt chẽ giữa doanh nghiệp, đơn vị tư vấn và các công ty bảo hiểm sẽ giúp thiết lập một hệ sinh thái phúc lợi hiệu quả và bền vững.
Phát biểu kết luận Hội thảo, ông Hoàng Quang Phòng, Phó Chủ tịch VCCI, cho biết hành lang pháp lý cho bảo hiểm hưu trí tự nguyện hiện đã tương đối đầy đủ. Việt Nam đang có khoảng 14,4 triệu người trong độ tuổi hưu trí, nhưng chỉ có 5,1 triệu người (chiếm 38%) đang nhận lương hưu hoặc trợ cấp bảo hiểm xã hội hàng tháng.
Theo ông Hoàng Quang Phòng, hơn 62% còn lại phải tự xoay sở bằng tiền tiết kiệm, hỗ trợ từ gia đình hoặc tiếp tục lao động. Dự báo Việt Nam sẽ chính thức bước vào giai đoạn già hóa dân số vào năm 2036. Mặc dù thị trường bảo hiểm hưu trí tự nguyện đã hình thành hơn một thập kỷ, nhưng mới chỉ thu hút gần 80.000 người tham gia, tương đương tỷ lệ thâm nhập khiêm tốn dưới 0,2% trên tổng số 54 triệu lao động.
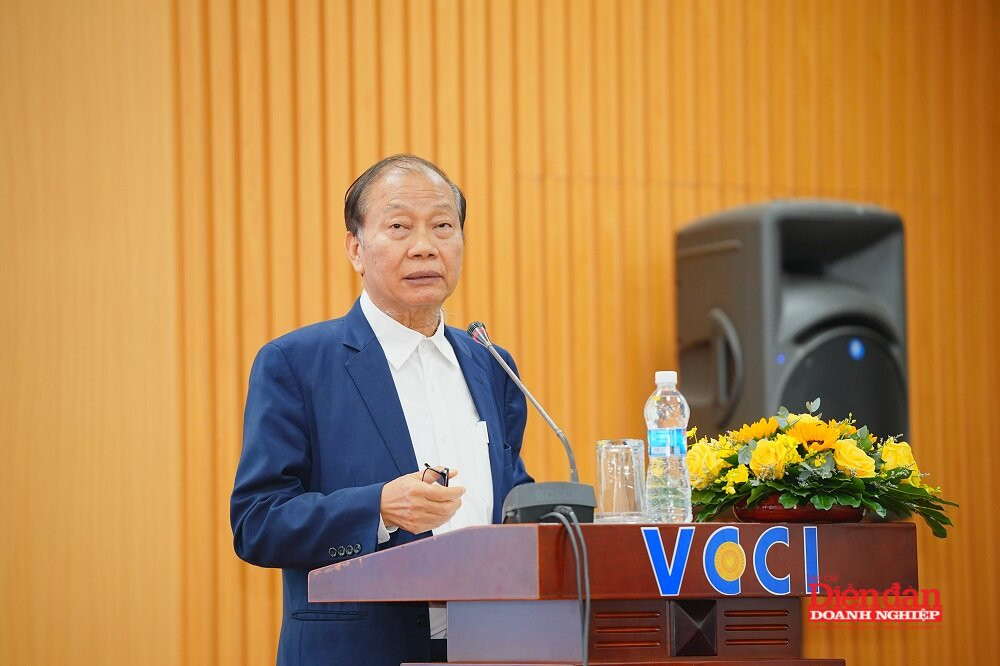
Phó Chủ tịch VCCI khẳng định bảo hiểm hưu trí tự nguyện là khoản đầu tư chiến lược giúp nâng cao năng lực cạnh tranh và giữ chân nhân tài cho doanh nghiệp. Chính sách thuế hiện hành đã tạo động lực tài chính rõ rệt khi khoản đóng góp hưu trí tự nguyện được khấu trừ trước khi tính thuế thu nhập cá nhân, còn phần đóng góp của doanh nghiệp được tính vào chi phí hợp lý khi xác định thuế thu nhập doanh nghiệp, tạo nên cơ chế ba bên cùng có lợi.
Để triển khai hiệu quả mô hình này, Phó Chủ tịch VCCI Hoàng Quang Phòng nêu rõ bốn nhóm giải pháp trọng tâm cho doanh nghiệp: Thứ nhất, chuyển dịch tư duy, coi hưu trí tự nguyện là khoản đầu tư chiến lược thay vì một khoản chi phí. Thứ hai, thiết kế lộ trình phù hợp với thực lực tài chính, bắt đầu từ nhóm nhân sự nòng cốt rồi mở rộng dần. Thứ ba, gắn kết phúc lợi hưu trí với nền tảng tài chính số và hệ sinh thái quản lý nhân sự. Thứ tư, đẩy mạnh truyền thông nội bộ nhằm giáo dục và nâng cao ý thức tích lũy tài chính cho người lao động.