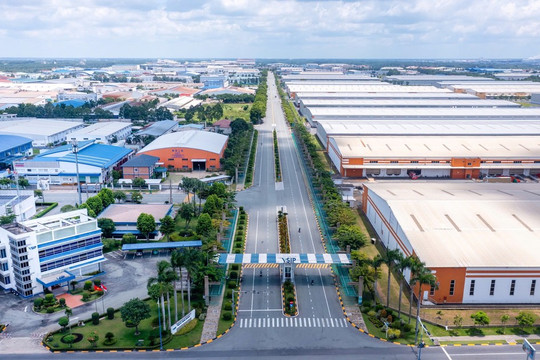
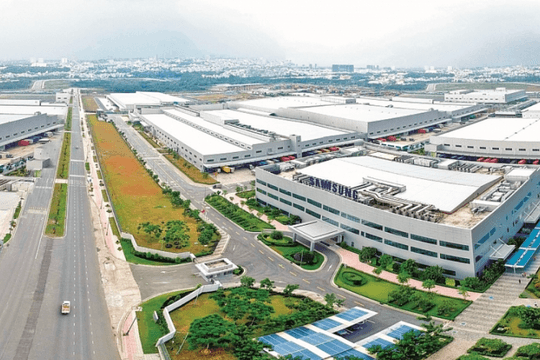
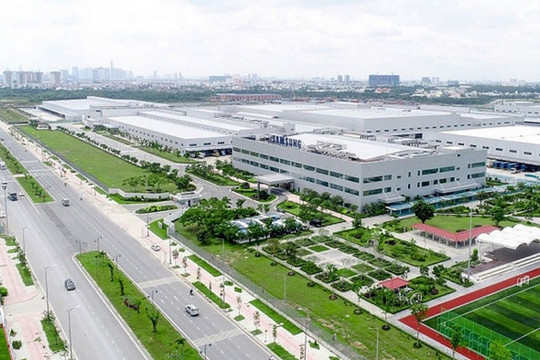
Thị trường bất động sản công nghiệp Việt Nam trong quý 4/2026 được dự báo tiếp tục đà tăng trưởng tích cực nhờ làn sóng thu hút vốn đầu tư trực tiếp nước ngoài (FDI) vào ngành chế biến, chế tạo cùng sự cải thiện rõ rệt về niềm tin kinh doanh.
Báo cáo triển vọng ngành bất động sản công nghiệp của FPTS Research chỉ ra rằng thị trường miền Bắc đang sở hữu lợi thế cạnh tranh vượt trội và đạt tốc độ hấp thụ ấn tượng hơn so với miền Nam. Theo đó, trong quý 2/2026, diện tích hấp thụ ròng tại miền Bắc đạt 217 ha, gấp hơn 3 lần miền Nam và cao hơn 44% so với mức trung bình lịch sử.
Động lực chính thúc đẩy sự vượt trội này đến từ dòng vốn FDI đăng ký mới mạnh mẽ, đạt 22,9 tỷ USD trong 8 tháng đầu năm 2026, tăng 68% so với cùng kỳ và vượt 66% so với miền Nam. Miền Bắc duy trì sức hút lớn nhờ giá thuê đất còn tương đối mềm, quỹ đất sẵn sàng cho thuê dồi dào, cùng hệ sinh thái sản xuất điện tử và công nghệ cao đã hoàn thiện. Điều này giúp các tập đoàn đa quốc gia tối ưu hóa chuỗi cung ứng, phù hợp với định hướng thu hút dòng vốn công nghệ cao của Chính phủ.
Ở chiều ngược lại, miền Nam vẫn khẳng định vị thế thị trường trọng điểm khi ghi nhận 13,8 tỷ USD vốn FDI đăng ký mới trong 8 tháng đầu năm, tăng 135% so với cùng kỳ. Tuy nhiên, do mặt bằng giá thuê đã ở mức cao và dư địa nguồn cung mới hạn chế, diện tích hấp thụ ròng tại khu vực này chỉ đạt 71 ha trong quý 2/2026.
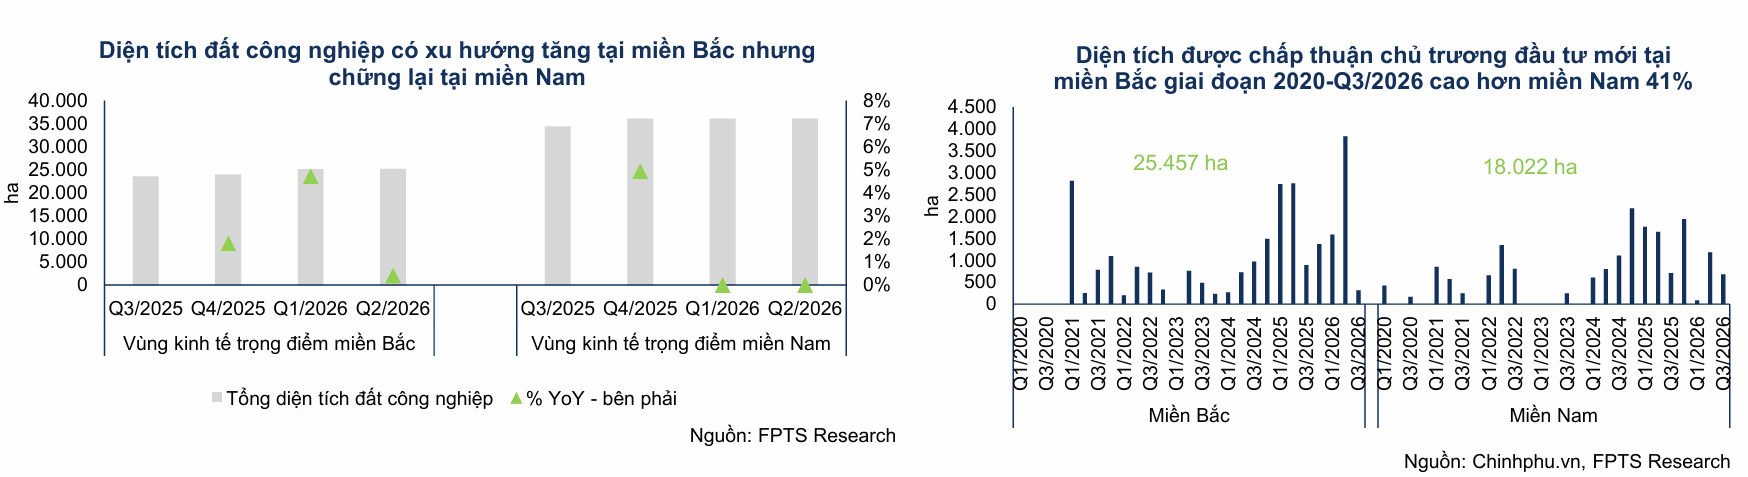
Thị trường đang ghi nhận xu hướng gia tăng nguồn cung đất công nghiệp sau giai đoạn sáp nhập địa giới hành chính. Sự cải thiện về môi trường pháp lý, đặc biệt là chính sách đẩy mạnh phân cấp, phân quyền cho chính quyền địa phương trong việc chấp thuận chủ trương đầu tư và giải phóng mặt bằng đã giúp rút ngắn đáng kể tiến độ triển khai dự án.
Thống kê giai đoạn từ năm 2020 đến quý 3/2026 cho thấy diện tích đất công nghiệp được chấp thuận chủ trương đầu tư tại miền Bắc cao hơn miền Nam tới 41%.
Nhu cầu thuê đất tiếp tục được củng cố khi vốn FDI đăng ký mới vào nhóm ngành công nghiệp chế biến, chế tạo 8 tháng đầu năm 2026 đạt 12,1 tỷ USD, tăng 86% so với cùng kỳ. Đồng thời, chỉ số niềm tin của cộng đồng doanh nghiệp đã ghi nhận sự phục hồi mạnh mẽ sau các biến động địa chính trị tại Trung Đông.
Đáng chú ý, các quy định về mức thuế bổ sung 12,5% theo Điều 301 áp dụng cho hàng hóa Việt Nam xuất khẩu sang Mỹ từ ngày 24/7/2026 được đánh giá chưa gây ảnh hưởng đáng kể đến sức cạnh tranh thu hút FDI. Mức thuế này tương đương với nhiều quốc gia trong khu vực Đông Nam Á.
Quyết định đầu tư của các doanh nghiệp FDI vẫn dựa trên tổng hòa các yếu tố chiến lược như vị trí địa lý, hệ sinh thái sản xuất, chi phí vận hành, hạ tầng đồng bộ và môi trường chính trị - xã hội ổn định.
Mặc dù triển vọng doanh thu khả quan, FPTS Research cho rằng bức tranh tài chính của các doanh nghiệp bất động sản khu công nghiệp lại đối mặt với thách thức lớn về biên lợi nhuận. Trong quý 2/2026, biên lợi nhuận gộp toàn ngành đã giảm xuống mức 56%. Xu hướng thu hẹp này dự báo sẽ tiếp diễn trong quý 4/2026 và kéo dài trong dài hạn.
Nguyên nhân cốt lõi xuất phát từ việc chi phí đầu tư dự án tăng vọt, chủ yếu do chi phí đền bù, giải phóng mặt bằng và chi phí xây dựng hạ tầng tăng cao. Trong khi đó, tốc độ tăng giá thuê đang có dấu hiệu chậm lại. Hiện tại, giá thuê trung bình tại các thị trường cấp 1 miền Bắc và miền Nam lần lượt đạt 143 USD/m2/chu kỳ thuê (tăng 3% so với cùng kỳ) và 183 USD/m2/chu kỳ thuê (tăng 2% so với cùng kỳ).
Việc diện tích đất được chấp thuận chủ trương đầu tư giai đoạn 2024 - quý 3/2026 tăng gấp 2,04 lần so với giai đoạn 2021 - 2023 sẽ tạo ra một lượng nguồn cung lớn gia nhập thị trường sau 3 - 5 năm tới. Sự gia tăng cạnh tranh gay gắt này sẽ hạn chế khả năng tăng giá thuê của các chủ đầu tư khiến các dự án đi vào vận hành từ cuối năm 2026 trở đi khó đạt được tỷ suất lợi nhuận cao như các giai đoạn trước.
Thị trường bất động sản công nghiệp trong giai đoạn cuối năm 2026 tiếp tục duy trì đà phục hồi tích cực với miền Bắc đóng vai trò là động lực tăng trưởng chính nhờ lợi thế về quỹ đất, giá thuê và dòng vốn FDI công nghệ cao