Dù giá cao su xuất khẩu chạm mốc kỷ lục trong gần 13 năm, bức tranh kinh doanh quý 3/2026 của các doanh nghiệp ngành cao su lại chứng kiến sự phân hóa rõ rệt.
Kết quả kinh doanh quý 3 và 9 tháng đầu năm 2026 của các doanh nghiệp ngành cao su Việt Nam cho thấy một số đơn vị bứt phá nhờ giá cao su neo ở mức cao, dòng tiền bồi thường đất và thu nhập khác, nhưng cũng không ít doanh nghiệp vẫn loay hoay khi hoạt động bán hàng cốt lõi gặp áp lực.
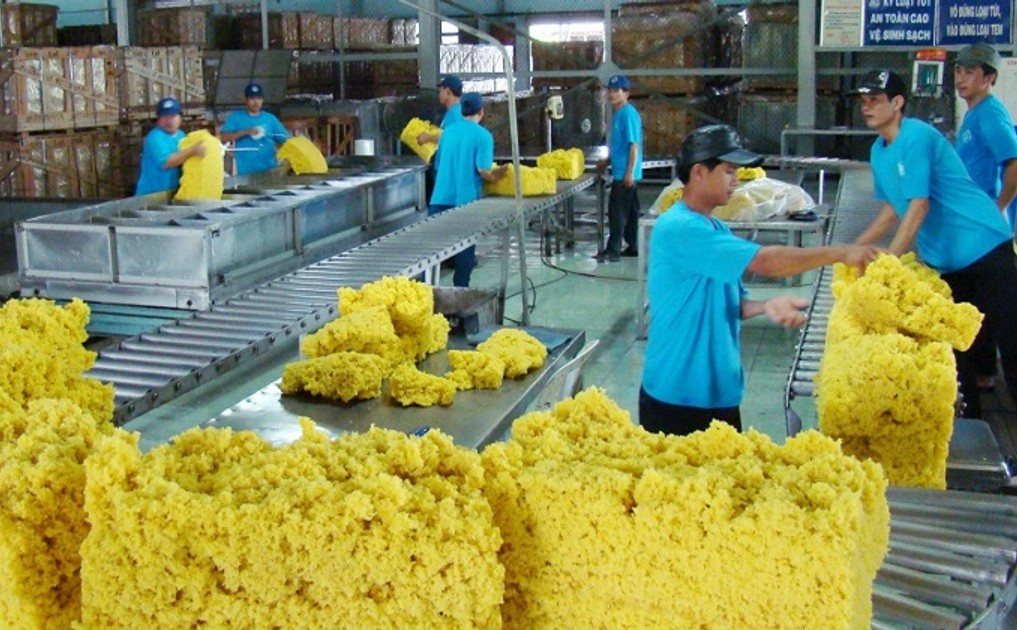
Kết quả kinh doanh quý 3/2026 chứng kiến những con số lợi nhuận ấn tượng từ các doanh nghiệp lớn trong ngành cao su Việt Nam, song động lực tăng trưởng chính lại không hoàn toàn đến từ hoạt động khai thác mủ.
Tập đoàn Công nghiệp Cao su Việt Nam (HoSE: GVR) ghi nhận doanh thu hơn 9.500 tỷ đồng, tăng 2,3% so với cùng kỳ. Dù lợi nhuận gộp chỉ tăng 10% lên hơn 2.900 tỷ đồng nhờ giá bán mủ duy trì ở mức cao, lợi nhuận ròng của GVR lại vọt lên hơn 3.300 tỷ đồng, tăng 76% và lập đỉnh kỷ lục từ trước tới nay. Nguồn đóng góp lớn nhất cho mức lãi kỷ lục này đến từ gần 1.800 tỷ đồng thu nhập bồi thường, hỗ trợ thiệt hại (gấp gần 14 lần cùng kỳ) cùng 452 tỷ đồng từ thanh lý cây cao su gãy đổ.
Kịch bản tương tự diễn ra tại Công ty CP Cao su Phước Hòa (HoSE: PHR). Doanh thu quý 3 của công ty tăng gần 7% lên 658 tỷ đồng và lợi nhuận ròng tăng 64%, đạt 427 tỷ đồng. Tuy nhiên, hoạt động kinh doanh thực tế của PHR lại sụt giảm mạnh: lợi nhuận gộp giảm 31%, biên lãi thu hẹp từ 24% xuống 15%, và lợi nhuận thuần từ kinh doanh giảm tới hai phần ba. Điểm tựa giúp PHR tăng trưởng lãi ròng đến từ khoản lợi nhuận khác tăng gần 4 lần, đạt 470 tỷ đồng.
Tại Công ty CP Cao su Đắk Lắk (UpCOM: DRG), lợi nhuận ròng tăng 79% lên 80 tỷ đồng. Mặc dù lợi nhuận từ hoạt động kinh doanh chính giảm tới 76%, DRG vẫn ghi nhận kết quả chung đi lên nhờ nhận 77 tỷ đồng tiền bồi thường, hỗ trợ từ việc Nhà nước thu hồi đất để thực hiện Khu công nghiệp Phú Xuân, kết hợp với giá bán mủ bình quân tăng 31%.
Bên cạnh các đơn vị phụ thuộc vào nguồn thu bất thường, nhiều doanh nghiệp vẫn ghi nhận sự tăng trưởng tích cực từ hoạt động cốt lõi nhờ giá cao su neo ở mức cao.
Đơn cử như Công ty CP Cao su Đồng Phú (HoSE: DPR) đạt doanh thu thuần 559 tỷ đồng (tăng 16%) và lợi nhuận gộp tăng 30%, chạm mức cao nhất kể từ giai đoạn 2012–2013. Kết quả này có được nhờ giá bán mủ bình quân quý 3 tăng 30% lên 63,2 triệu đồng/tấn. Cộng hưởng với gần 131 tỷ đồng lợi nhuận khác, lãi ròng của DPR đạt gần 199 tỷ đồng, tăng 45%.
Các doanh nghiệp khác như Công ty CP Cao su Bà Rịa (UpCOM: BRR) ghi nhận lợi nhuận 125 tỷ đồng (tăng 62%) nhờ cả sản lượng và giá bán đồng loạt tăng. Công ty CP Cao su Tân Biên (UpCOM: RTB) tăng doanh thu 27%, đưa lợi nhuận gộp lên gần 198 tỷ đồng, tiệm cận mức kỷ lục năm 2024. Hay như Công ty CP Cao su Sông Bé (UpCOM: SBR) cũng đạt doanh thu cao nhất trong nhiều năm, chuyển từ trạng thái lỗ cùng kỳ sang có lãi gần 4 tỷ đồng.
Ở chiều ngược lại, sự phân hóa vẫn xuất hiện khi Công ty CP Cao su Tây Ninh (HoSE: TRC) ghi nhận lãi ròng lùi 11% do lợi nhuận khác sụt giảm mạnh, dù doanh thu và lợi nhuận thuần từ kinh doanh vẫn tăng trưởng tốt. Trong khi đó, Công ty CP Đầu tư Cao su Đắk Lắk (UpCOM: DRI) giảm 33% lợi nhuận ròng xuống 26 tỷ đồng do doanh thu suy giảm 26%.
Sự phân hóa về kết quả kinh doanh diễn ra trong bối cảnh thị trường cao su thế giới và hoạt động xuất khẩu của Việt Nam ghi nhận những diễn biến tích cực về giá.
Số liệu từ Cục Hải quan cho thấy giá cao su xuất khẩu bình quân 9 tháng đầu năm 2026 đạt 2.022 USD/tấn, tăng 14,4% so với cùng kỳ năm 2025. Đáng chú ý, trong tháng 9/2026, giá xuất khẩu bình quân đạt 2.323 USD/tấn, tăng 29,8% so với cùng kỳ năm ngoái và là mức giá cao nhất trong gần 13 năm qua, kể từ tháng 10/2013.
Nhờ giá bán tăng cao, kim ngạch xuất khẩu được nâng đỡ đáng kể. Tháng 9/2026, Việt Nam xuất khẩu 142.378 tấn cao su, thu về 317,8 triệu USD. Dù lượng xuất khẩu giảm 18,9% so với cùng kỳ năm 2025, giá trị xuất khẩu vẫn tăng 5,3%. Tính chung 9 tháng đầu năm 2026, xuất khẩu cao su đạt 1,09 triệu tấn, trị giá 2,2 tỷ USD. Việc kim ngạch chỉ giảm 3,7% trong khi sản lượng giảm tới 15,8% cho thấy đà tăng của giá xuất khẩu đã bù đắp phần lớn tác động từ sự sụt giảm khối lượng.
Cơ cấu thị trường xuất khẩu cũng có sự chuyển dịch rõ nét. Trung Quốc tiếp tục là thị trường tiêu thụ lớn nhất nhưng ghi nhận sự sụt giảm mạnh: lượng xuất khẩu sang thị trường này trong 9 tháng giảm 31,3% và trị giá giảm 20,5%, kéo tỷ trọng của Trung Quốc trong tổng lượng xuất khẩu của Việt Nam giảm từ 71,7% xuống còn 58,5%.
Ngược lại, xuất khẩu sang các thị trường khác tăng trưởng bứt phá. Ấn Độ tăng 36,7%, Indonesia tăng 135,4%, Malaysia tăng 52,1%, Hàn Quốc tăng 21,3%. Đặc biệt, xuất khẩu sang Mexico tăng 167% và Cộng Hòa Séc tăng tới 2.008%.
Theo phân tích từ Công ty Chứng khoán VCBS, giá cao su liên tục vượt đỉnh và chạm mốc 250 Uscents/kg vào cuối quý 3/2026. Đà tăng này được thúc đẩy bởi tình trạng thắt chặt nguồn cung ngắn hạn khi thời tiết xấu, mưa lớn kéo dài làm gián đoạn hoạt động thu hoạch tại Đông Nam Á, Thái Lan và một số vùng sản xuất của Trung Quốc. Đồng thời, giá dầu thô duy trì ở mức cao đã đẩy chi phí sản xuất cao su tổng hợp lên, gián tiếp gia tăng sức hút cho cao su thiên nhiên.
Dự báo về triển vọng thời gian tới, VCBS nhận định giá cao su sẽ tiếp tục giữ đà tăng do nguồn cung chưa thể sớm hồi phục. Tác động của hiện tượng El Niño có thể tiếp tục ảnh hưởng tiêu cực đến sản lượng khai thác trong tương lai. Yếu tố này giúp nâng đỡ giá bán ngay cả khi nhu cầu tiêu thụ hiện tại chưa bứt phá mạnh, đặc biệt khi ngành ô tô Trung Quốc có dấu hiệu giảm tốc.
Trong dài hạn, nguồn cung cao su dự báo sẽ còn thu hẹp hơn nữa khi các doanh nghiệp lớn, điển hình là Tập đoàn Cao su Việt Nam, không có kế hoạch tái canh mở rộng diện tích mà chủ động chuyển đổi quy mô quỹ đất sang các lĩnh vực kinh doanh khác như phát triển khu công nghiệp và hạ tầng.