
Ngành cao su tự nhiên giai đoạn 2026 - 2027 đang đứng trước cơ hội bứt phá lớn nhờ đà neo cao của giá mủ thế giới cùng nguồn thu đột biến từ hoạt động thanh lý vườn cây và chuyển đổi đất làm khu công nghiệp.
Ngành cao su tự nhiên đang trải qua giai đoạn chuyển biến với nhiều tín hiệu trái chiều. Một mặt, giá bán neo ở mức cao nhờ nguy cơ gián đoạn nguồn cung từ thời tiết bất lợi và các khoản thu phi cốt lõi từ thanh lý vườn cây, đền bù đất đai đang mở ra bức tranh lợi nhuận tích cực cho các doanh nghiệp. Mặt khác, nhu cầu tiêu thụ tại các thị trường lớn như Trung Quốc và Mỹ vẫn tiềm ẩn rủi ro suy yếu, đặt ra những thách thức không nhỏ cho chu kỳ phát triển 2026 - 2027.
Theo MBS Research, đà tăng giá của cao su tự nhiên thời gian qua nhận được sự hỗ trợ lớn từ yếu tố thời tiết. Cuối tháng 8 và đầu tháng 9/2026, các đợt mưa lớn kéo dài trên diện rộng tại Thái Lan, khu vực phía Nam Việt Nam cũng như các trận bão ảnh hưởng đến khu vực Vân Nam, Hải Nam (Trung Quốc) đã trực tiếp làm gián đoạn hoạt động khai thác mủ. Sự sụt giảm nguồn cung tạm thời này đã kích thích hoạt động tích trữ từ các nhà máy chế biến.
Song song đó, bức tranh tồn kho và sản xuất tại thị trường tiêu thụ cao su lớn nhất thế giới là Trung Quốc cũng ghi nhận những chuyển biến tích cực. Dữ liệu từ QinRex cho thấy lượng tồn kho cao su tự nhiên tại cảng Thanh Đảo – hub giao dịch lớn nhất Trung Quốc – tính đến ngày 06/09/2026 đã giảm xuống còn 617,8 nghìn tấn. Đồng thời, sản lượng lốp xe tại quốc gia này trong tháng 7/2026 đạt 102,6 triệu chiếc, tăng 8,1% so với cùng kỳ năm trước, đưa tổng sản lượng 7 tháng đầu năm lên 709 triệu chiếc.
Tuy nhiên, giới phân tích nhận định áp lực giảm giá vẫn hiện hữu khi nhu cầu thực tế chưa thực sự bứt phá bền vững. Nhập khẩu cao su của Trung Quốc trong 8 tháng đầu năm 2026 giảm 5,2% so với cùng kỳ. Chỉ số tồn kho phương tiện tại nước này trong tháng 7 chạm mức 61,1%, vượt xa ngưỡng cân bằng 50%, báo hiệu nguy cơ các hãng xe phải cắt giảm sản lượng. Tại Mỹ, lượng lốp xe nhập khẩu trong 7 tháng đầu năm cũng ghi nhận mức giảm 3,9%.
Bên cạnh đó, mức giá cao hiện tại đang kích thích người trồng tăng cường bón thúc và cạo mủ sớm. Tại Thái Lan, giá mủ nước dao động quanh mức 76-79 baht/kg và mủ chén đạt 69-72 baht/kg. Mức chênh lệch hợp lý giữa hai loại mủ cho thấy nguồn cung nguyên liệu chưa rơi vào tình trạng khan hiếm nghiêm trọng và giá hoàn toàn có thể chịu áp lực điều chỉnh khi bước vào cao điểm thu hoạch.
Diễn biến giá cao su tự nhiên được dự báo tiếp tục neo cao cho tới cuối năm nay. Ảnh hưởng của El Niño có thể khiến năng suất khai thác suy giảm, qua đó giá cao su tự nhiên có thể tiếp tục tăng mạnh trong năm 2027. Theo dữ liệu lịch sử, giá cao su có mức tăng bình quân khoảng 15%-27% trong 01 năm kể từ khi kết thúc mỗi giai đoạn El Niño. Qua đó, dự phóng giá SVR10 neo cao quanh 2,5 USD/kg cho tới nửa đầu năm 2027, sau đó bứt phá đạt bình quân 2,8-3,0 USD/kg trong nửa cuối năm 2027.
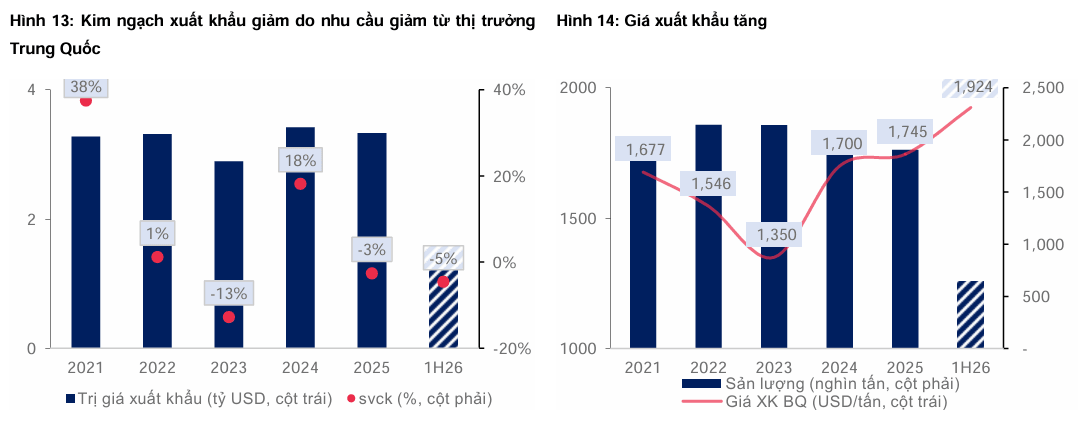
Tại thị trường trong nước, sản lượng khai thác cao su tự nhiên Quý 2/2026 đạt 308 nghìn tấn, nâng tổng sản lượng 6 tháng đầu năm lên 440 nghìn tấn, tăng 3% so với cùng kỳ và chạm mức cao nhất trong giai đoạn 2021 - 2026. Mặt bằng giá thế giới duy trì ở mức tích cực giúp giá xuất khẩu bình quân của Việt Nam tăng 4%, đạt 1.924 USD/tấn. Dù sản lượng xuất khẩu giảm 8% xuống còn 638 nghìn tấn do sức mua từ Trung Quốc yếu, kim ngạch xuất khẩu 6 tháng vẫn đạt 1,22 tỷ USD.
Đáng chú ý, sự sụt giảm tại thị trường Trung Quốc đã được bù đắp một phần nhờ sự tăng trưởng tích cực từ các thị trường khác, nổi bật là Indonesia khi trở thành thị trường xuất khẩu cao su lớn thứ hai của Việt Nam. Dự báo cả năm 2026, kim ngạch xuất khẩu toàn ngành có thể tăng 6% so với cùng kỳ nhờ giá bán bình quân dự kiến tăng khoảng 15%.
Bên cạnh mảng kinh doanh mủ truyền thống, hoạt động thanh lý cây cao su già cỗi và nhận tiền đền bù thu hồi đất chuyển đổi sang làm bất động sản, khu công nghiệp hay hạ tầng đang đóng góp tỷ trọng quan trọng vào cấu trúc lợi nhuận của các doanh nghiệp.
Năm 2026, Tập đoàn Công nghiệp Cao su Việt Nam (GVR) đặt mục tiêu các công ty thành viên thanh lý khoảng 7.400 ha vườn cây. Việc thanh lý vườn cây già năng suất kém để tái canh hoặc bàn giao mặt bằng giúp tạo ra nguồn thu đáng kể. Tùy thuộc vào quỹ đất và quy hoạch, mỗi doanh nghiệp có kế hoạch thanh lý riêng biệt. Trong khi Cao su Đồng Phú (DPR) duy trì diện tích thanh lý khoảng 400-500 ha/năm, Cao su Tây Ninh (TRC) khoảng 180-200 ha/năm, thì Cao su Phước Hòa (PHR) chỉ thanh lý diện tích nhỏ và DRI chưa phát sinh do vườn cây còn trẻ.
Mặc dù triển vọng chung tương đối sáng lạn, MBS Research đánh giá, ngành cao su vẫn phải đối mặt với các rủi ro dài hạn. Mức tiêu thụ xe điện và ô tô truyền thống tại Mỹ và Trung Quốc có dấu hiệu chững lại do chính sách hỗ trợ bị thu hẹp. Cùng với đó, tình trạng thời tiết cực đoan làm gia tăng các bệnh lý trên cây cao su gây tổn hại sản lượng, kết hợp với áp lực cạnh tranh giá từ nguồn cung đạt chuẩn tại Châu Phi, đòi hỏi các doanh nghiệp Việt Nam phải chủ động linh hoạt trong chiến lược vận hành.
Ngành cao su tự nhiên giai đoạn 2026 - 2027 đang đứng trước cơ hội bứt phá lớn nhờ đà neo cao của giá mủ thế giới cùng nguồn thu đột biến từ hoạt động thanh lý vườn cây và chuyển đổi đất làm khu công nghiệp. Tuy nhiên, để hiện thực hóa triển vọng này một cách bền vững, các doanh nghiệp trong ngành không thể chỉ dựa vào các yếu tố ngắn hạn hay nguồn thu phi cốt lõi. Việc chủ động thích ứng trước biến động nguồn cầu từ các thị trường lớn, kiểm soát rủi ro dịch bệnh do thời tiết cực đoan và nâng cao tiêu chuẩn chất lượng sản phẩm sẽ là những chìa khóa then chốt giúp ngành cao su Việt Nam giữ vững vị thế và vượt qua những đợt sóng điều chỉnh của thị trường toàn cầu.


