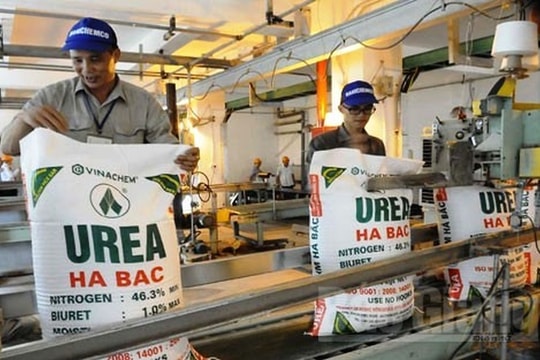
Cổ phiếu ngành phân bón sẽ có diễn biến ra sao trước đề xuất giảm thuế suất thuế xuất khẩu đối với 3 mặt hàng phân bón gồm urê, supe lân và kali sulphat (SOP) từ 5% xuống 0%?
Những tác động tích cực tới ngành
Bộ Tài chính đề xuất dự thảo giảm thuế xuất khẩu urê, supe lân và kali sulphat (SOP) từ 5% xuống 0%, nhưng chính sách này vẫn chưa hoàn tất quy trình. Tuy nhiên những tác động tích cực từ đề xuất giảm thuế, theo Chứng khoán MBS, giúp doanh nghiệp cải thiện giá bán ròng hoặc tăng khả năng cạnh tranh về giá trên thị trường quốc tế, qua đó hỗ trợ biên lợi nhuận và sản lượng xuất khẩu. Đồng thời, hỗ trợ đầu ra, xuất khẩu thuận lợi hơn giúp hấp thụ phần công suất urê dư thừa so với nhu cầu nội địa, giảm áp lực tồn kho và tiêu thụ trong nước của ngành phân bón
Về tác động phân hóa, theo MBS, các doanh nghiệp có tỷ trọng xuất khẩu urê lớn được hưởng lợi trực tiếp nhiều nhất. Ngược lại, doanh nghiệp sản xuất phân NPK có thể chịu áp lực nếu giá urê đầu vào tăng do nguồn cung nội địa chuyển hướng sang xuất khẩu.
Theo đó, tích cực nhất đối với cổ phiếu DCM và DPM, tác động hạn chế hơn đối với cổ phiếu LAS. Đây là chất xúc tác cơ bản tích cực, nhưng cổ phiếu của ngành còn phụ thuộc vào định giá, diễn biến giá của ngành phân bón quốc tế và thời điểm chính sách có hiệu lực.
Từ chính sách thuế này, với cổ phiếu DCM, ước tính tiết kiệm khoảng 203 tỷ đồng/năm, tương đương 9,2% lợi nhuận trước thuế năm 2025. Tỷ trọng xuất khẩu urê đạt khoảng 59,7% lượng bán ra trong 8 tháng đầu năm 2026, giúp DCM có độ nhạy cao với chính sách. Tuy nhiên khi nắm giữ DCM, nhà đầu tư lưu ý rủi ro chính là giá urê quốc tế giảm và lợi ích thuế bị chuyển một phần sang khách hàng thông qua giảm giá bán.
Với cổ phiếu DPM, ước tính tiết kiệm khoảng 93 tỷ đồng/năm, tương đương 6,9% lợi nhuận trước thuế năm 2025. Tỷ trọng xuất khẩu urê tăng lên khoảng 36% lượng bán ra trong 6 tháng đầu năm 2026. Mức hưởng lợi thấp hơn DCM, tuy nhiên cần đánh giá thêm diễn biến giá khí đầu vào và lợi nhuận từ các mảng kinh doanh khác.
Với cổ phiếu LAS, tích cực nhưng hạn chế, có hoạt động sản xuất supe lân thuộc nhóm hàng được đề xuất giảm thuế và dây chuyền SOP công suất khoảng 20.000 tấn/năm. Tuy nhiên, quy mô xuất khẩu hiện chưa đủ lớn để tạo ra tác động đáng kể đến lợi nhuận hợp nhất. Nhà đầu tư nắm giữ LAS, cần theo dõi sản lượng thương mại thực tế của SOP trước khi điều chỉnh dự phòng.
Với cổ phiếu DDV, MBS cho rằng không hưởng lợi trực tiếp, bởi sản phẩm chủ lực là DAP, không thuộc ba mặt hàng được đề xuất giảm thuế trong thông tin hiện tại. Triển vọng DDV được đánh giá riêng theo giá DAP quốc tế, chính sách xuất khẩu của Trung Quốc và biên lợi nhuận sản xuất. Với cổ phiếu BFC, theo MBS có thể chịu tác động bất lợi bởi hoạt động kinh doanh tập trung vào phân bón NPK. Nếu xuất khẩu urê tăng khiến giá nguyên liệu trong nước tăng, BFC có thể chịu áp lực lên giá vốn và biên lợi nhuận gộp…
Vẫn còn nhiều rủi ro tiềm ẩn
Đánh giá về triển vọng cổ phiếu ngành phân bón cuối năm, Chứng khoán MBS cho rằng, cổ phiếu phân bón sẽ có nhiều cơ hội nhưng song hành nhiều rủi ro.
Trước hết, giá urê là một trong những yếu tố ảnh hưởng trực tiếp đến doanh thu và biên lợi nhuận của các doanh nghiệp sản xuất phân đạm.Khi giá bán tăng nhanh hơn chi phí khí đầu vào, doanh nghiệp có thể cải thiện lợi nhuận đáng kể. Ngược lại, nếu giá urê giảm trong khi chi phí nguyên liệu vẫn cao, biên lợi nhuận sẽ chịu áp lực.
Theo báo cáo cập nhật ngày 14/10/2026 của Vietcap, giá urê Trung Đông bình quân quý III thấp hơn quý II, nhưng có dấu hiệu phục hồi vào cuối quý.
Vietcap cũng dự báo giá urê có thể tăng trở lại nhờ nhu cầu bổ sung hàng tồn kho theo mùa vụ và những hạn chế về nguồn cung. Đây là yếu tố cần theo dõi khi đánh giá triển vọng kinh doanh của DPM và DCM.
Tuy nhiên, nhà đầu tư cần lưu ý rằng giá urê phục hồi không đồng nghĩa lợi nhuận của mọi doanh nghiệp đều tăng tương ứng. Chi phí khí, giá vốn hàng tồn kho, sản lượng tiêu thụ và cơ cấu thị trường sẽ quyết định mức độ hưởng lợi thực tế.
Bên cạnh đó, thị trường nội địa là nền tảng tiêu thụ quan trọng của các doanh nghiệp phân bón Việt Nam. Nhu cầu có thể cải thiện khi bước vào các vụ sản xuất nông nghiệp lớn, đặc biệt nếu giá nông sản đủ hấp dẫn để khuyến khích nông dân tăng đầu tư cho mùa vụ. Mặt khác, xuất khẩu đang trở thành động lực quan trọng đối với các doanh nghiệp có năng lực sản xuất lớn và hệ thống phân phối quốc tế.Số liệu được công bố trong năm 2026 cho thấy xuất khẩu phân bón của Việt Nam tăng mạnh trong nửa đầu năm. Xu hướng này mở ra cơ hội tiêu thụ sản phẩm, nhưng hiệu quả cuối cùng vẫn phụ thuộc vào giá xuất khẩu, chi phí vận chuyển và sức mua tại từng thị trường.
Dù triển vọng kinh doanh có những điểm tích cực, nhóm cổ phiếu phân bón vẫn đối mặt với những rủi ro. Đó là giá urê thế giới giảm. Nếu nguồn cung quốc tế phục hồi nhanh hoặc nhu cầu nhập khẩu suy yếu, giá bán có thể giảm, ảnh hưởng trực tiếp đến lợi nhuận doanh nghiệp.
Bên cạnh đó, chi phí khí và nguyên liệu tăng. Chi phí đầu vào tăng nhanh hơn giá bán sẽ làm giảm biên lợi nhuận của ngành. Rủi ro này đặc biệt đáng chú ý đối với các doanh nghiệp sản xuất urê và những đơn vị sử dụng nguyên liệu nhập khẩu.
Rủi ro định giá và dòng tiền thị trường cũng tác động khiến một cổ phiếu có nền tảng tốt chưa chắc là khoản đầu tư hấp dẫn nếu giá mua quá cao. Khi dòng tiền đầu cơ rút khỏi nhóm hàng hóa, các cổ phiếu ngành phân bón có thể biến động mạnh theo xu thế thị trường, đó là điều nhà đầu tư cần lưu ý khi nắm giữ cổ phiếu ngành phân bón.