
Đăng ký hộ kinh doanh chỉ để vay vốn, chứng minh tài chính rồi bỏ mặc thủ tục thuế, người đứng tên có thể đối mặt với nguy cơ bị tạm hoãn xuất cảnh.
Một giấy chứng nhận đăng ký hộ kinh doanh được sử dụng để hoàn thiện hồ sơ vay vốn ngân hàng hoặc chứng minh tài chính cho con đi du học. Sau khi đạt được mục đích, người đứng tên không kinh doanh, cũng không quan tâm đến những thủ tục phát sinh. Đến khi cần giải quyết công việc cá nhân, họ có thể bất ngờ phát hiện mã số thuế đã bị đưa vào diện không hoạt động tại địa chỉ đăng ký, thậm chí đứng trước nguy cơ bị tạm hoãn xuất cảnh.
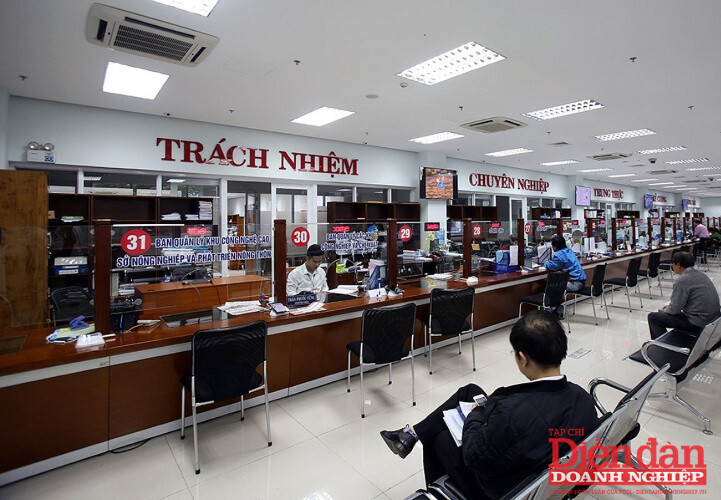
Đó là tình huống vừa được Thuế cơ sở 4, tỉnh Nghệ An cảnh báo. Theo cơ quan thuế, có tình trạng người dân đăng ký hộ kinh doanh để phục vụ việc vay vốn, chứng minh tài chính nhưng sau đó không hoạt động thực tế và không thực hiện các thủ tục về thuế vì cho rằng không có doanh thu thì không phải kê khai.
Điều đáng nói, việc không phát sinh hoạt động kinh doanh không có nghĩa giấy chứng nhận đăng ký hộ kinh doanh và mã số thuế tự động hết hiệu lực. Những nghĩa vụ liên quan vẫn phải được xác định, thực hiện theo quy định đối với từng trường hợp.
Nếu không thực hiện thủ tục cần thiết, không cập nhật thông tin hoặc không còn hoạt động tại địa chỉ đã đăng ký, người đứng tên có thể gặp vướng mắc khi cơ quan thuế rà soát tình trạng hoạt động. Trường hợp cơ quan thuế có đủ căn cứ xác định người nộp thuế không hoạt động tại địa chỉ đăng ký và ban hành thông báo theo quy định, mã số thuế có thể chuyển sang trạng thái 06.
Đáng chú ý, những hệ lụy không chỉ dừng ở việc xử lý hồ sơ hay xử phạt vi phạm hành chính. Từ ngày 1/7/2026, quy định về tạm hoãn xuất cảnh đã đặt ra điều kiện cụ thể đối với trường hợp người nộp thuế không hoạt động tại địa chỉ đã đăng ký.
Theo điểm c khoản 1 Điều 28 Nghị định 252/2026/NĐ-CP, chủ hộ kinh doanh thuộc trường hợp cơ quan thuế có đủ căn cứ xác định và đã ban hành thông báo không hoạt động tại địa chỉ đăng ký, nếu sau 120 ngày kể từ ngày ban hành thông báo vẫn không thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế theo quy định thì thuộc diện bị tạm hoãn xuất cảnh.
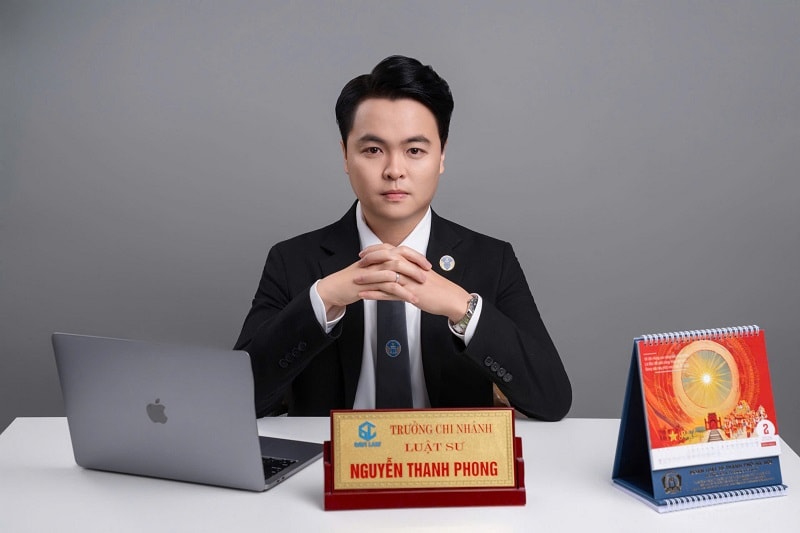
Trao đổi với Diễn đàn Doanh nghiệp xung quanh nội dung này, Luật sư Nguyễn Thanh Phong – Trưởng chi nhánh Công ty Luật Sa Vĩ tại Hà Nội cho rằng, việc đăng ký hộ kinh doanh nhằm phục vụ hồ sơ vay vốn hoặc chứng minh tài chính không mặc nhiên là hành vi vi phạm pháp luật. Điều cần xem xét là tính trung thực của hồ sơ, việc sử dụng giấy tờ và trách nhiệm thực hiện các nghĩa vụ phát sinh sau đăng ký.
“Không thể đánh đồng người đăng ký hộ kinh doanh nhưng chưa phát sinh hoạt động với người cố tình trốn tránh nghĩa vụ thuế. Tuy nhiên, khi đã đăng ký, người đứng tên phải tìm hiểu và thực hiện những thủ tục pháp luật yêu cầu. Việc không kinh doanh thực tế không có nghĩa giấy chứng nhận đăng ký và mã số thuế tự động hết hiệu lực”, Luật sư Phong phân tích.
Theo Luật sư Phong, rủi ro dễ bị bỏ qua là người dân không theo dõi tình trạng mã số thuế, không cập nhật thông tin liên hệ hoặc bỏ qua các thông báo của cơ quan quản lý. Những vướng mắc ban đầu có thể kéo dài và chỉ được phát hiện khi người đứng tên có nhu cầu xuất cảnh hoặc thực hiện thủ tục hành chính khác.
Đối với biện pháp tạm hoãn xuất cảnh, Luật sư Phong nhấn mạnh việc áp dụng phải căn cứ vào từng trường hợp cụ thể và tuân thủ đúng trình tự pháp luật. Cơ quan thuế phải xác định rõ tình trạng của người nộp thuế, thực hiện việc thông báo theo quy định, bảo đảm người liên quan có cơ hội khắc phục trước khi biện pháp được áp dụng.
“Thời hạn 120 ngày là khoảng thời gian để người nộp thuế xử lý tình trạng không hoạt động tại địa chỉ đã đăng ký. Vì vậy, điều quan trọng là họ phải được hướng dẫn rõ đang vướng nghĩa vụ gì, cần thực hiện thủ tục nào và liên hệ cơ quan nào để giải quyết”, Luật sư Phong nhận định.
Từ thực tế này, Luật sư Phong cho rằng cơ quan quản lý cần tăng cường hướng dẫn ngay khi người dân đăng ký hộ kinh doanh, đặc biệt là trách nhiệm thông báo khi tạm ngừng, chấm dứt hoạt động hoặc thay đổi địa chỉ kinh doanh. Những cảnh báo về tình trạng mã số thuế cần được chuyển đến người nộp thuế kịp thời, bằng hình thức dễ tiếp cận.
Về phía người đứng tên, nếu chưa từng kinh doanh hoặc không còn nhu cầu hoạt động, cần chủ động kiểm tra tình trạng đăng ký, mã số thuế và các nghĩa vụ còn tồn tại. Trường hợp muốn chấm dứt hoạt động, phải thực hiện đầy đủ thủ tục theo quy định, thay vì chỉ cất giấy chứng nhận hoặc ngừng sử dụng tài khoản liên quan.
Nếu mã số thuế đã bị chuyển sang trạng thái không hoạt động tại địa chỉ đăng ký, người dân cần liên hệ cơ quan thuế quản lý để được hướng dẫn khôi phục hoặc chấm dứt hiệu lực mã số thuế. Trường hợp đã bị tạm hoãn xuất cảnh, việc khắc phục phải đáp ứng điều kiện tương ứng để cơ quan có thẩm quyền thực hiện thủ tục hủy bỏ.
“Đăng ký hộ kinh doanh là quyền của người dân, nhưng quyền đó luôn đi cùng trách nhiệm pháp lý. Cơ quan quản lý cần hướng dẫn, cảnh báo kịp thời; người đứng tên cũng phải chủ động hoàn tất thủ tục khi không còn nhu cầu kinh doanh. Có như vậy mới hạn chế được những hệ lụy đáng tiếc và bảo đảm việc quản lý thuế không trở thành trở ngại không cần thiết đối với người dân”, Luật sư Phong nhấn mạnh.

