Masan đặt mục tiêu mở rộng năng lực cung ứng vonfram và đưa MSR lên sàn HOSE trong thời gian tới. Doanh nghiệp cũng hé lộ chiến lược để thúc đẩy tăng trưởng quý IV/2026 và củng cố nền tảng cho dài hạn.
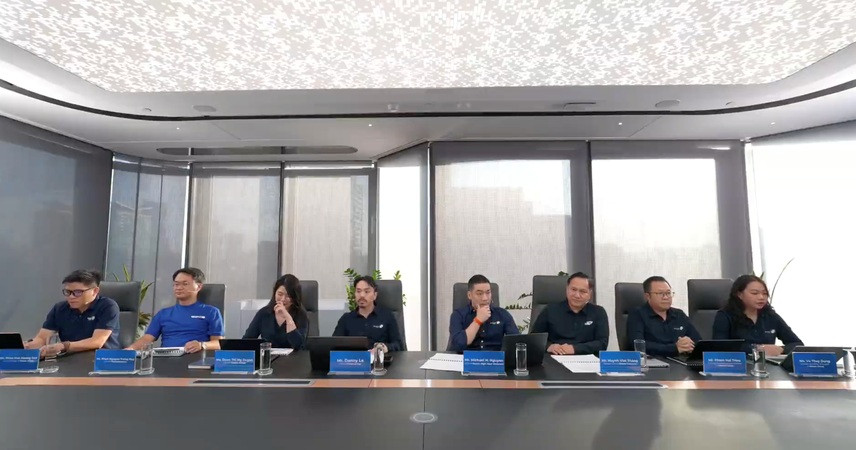
Tại Community Day Quý III/2026, Masan Group (HOSE: MSN) cho biết các đơn vị thành viên đều đạt hoặc vượt kế hoạch đề ra. Ông Danny Le, Tổng giám đốc Masan, kết quả kinh doanh từ bán lẻ, hàng tiêu dùng đến vật liệu công nghệ cao tạo cơ sở để Tập đoàn tiếp tục tăng trưởng, đồng thời cải thiện tình hình tài chính.
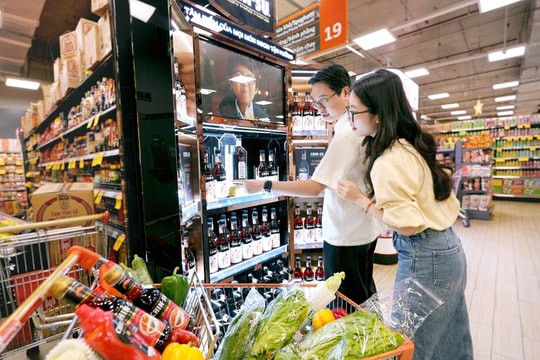
Trong lĩnh vực bán lẻ, WinCommerce (WCM) ghi nhận doanh thu quý III/2026 gần 13.000 tỷ đồng, tăng 21,2% so với cùng kỳ; doanh thu 9 tháng tăng 25,7%. Doanh nghiệp đặt mục tiêu mở mới 1.500 cửa hàng trong năm 2026, đồng thời thử nghiệm mô hình cửa hàng tiện lợi tại Hà Nội và TP.HCM. Theo ban điều hành, việc mở rộng mạng lưới vẫn phải đi cùng hiệu quả kinh doanh, thay vì đánh đổi biên lợi nhuận để chạy theo quy mô.
Ở mảng hàng tiêu dùng, Masan Consumer (MCH) ghi nhận doanh thu quý III tăng 16,3%, trong khi EBITDA tăng 13,2%. Các ngành hàng gia vị, thực phẩm tiện lợi và nước uống lần lượt tăng trưởng 18,8%, 19,3% và 14%.
Phúc Long ghi nhận doanh thu 9 tháng tăng 24,3%, vượt kế hoạch lợi nhuận; doanh nghiệp kỳ vọng doanh thu cả năm tăng ít nhất 20%. Trong khi đó, Masan MEATLife (MML) ghi nhận mảng thịt có thương hiệu tăng trưởng 16% trong quý III. Thịt chế biến lần đầu đóng góp gần 40% tổng doanh thu, dù biên EBITDA quý III giảm xuống khoảng 8% do giá heo hơi đi xuống, chi phí tại trang trại gà và đầu tư marketing.
Đáng chú ý, doanh nghiệp ngày càng cải thiện đòn cân nợ, lành mạnh hóa bảng cân đối tài chính với dòng tiền tự do tăng tới 16%. Cụ thể theo bà Đoàn Thị Mỹ Duyên, Giám đốc tài chính Masan Group, dòng tiền tự do đạt 10.794 tỷ đồng, tăng 16%; tỷ lệ nợ/EBITDA hợp nhất ở mức 2,4 lần.
Trong thời gian tới, ưu tiên của Masan sử dụng dòng tiền để trả nợ, qua đó tiếp tục cải thiện tỷ lệ đòn bẩy, đồng thời duy trì nguồn lực cho các chiến lược trọng yếu. Tập đoàn cũng xem xét tăng tỷ lệ sở hữu tại những công ty thành viên có tiềm năng và gia tăng giá trị cho cổ đông.
Với Masan High-Tech Materials - MSR, doanh nghiệp điểm sáng của MSN trong bối cảnh giá vofram vẫn ở vùng cao kỷ lục, tỷ lệ nợ/EBITDA giảm còn 1,4 lần vào cuối quý III/2026. Công ty này dự kiến duy trì tỷ lệ này đến cuối năm, trong khi kế hoạch mở rộng sản xuất được kỳ vọng tạo thêm động lực tăng trưởng cho mảng vật liệu công nghệ cao.
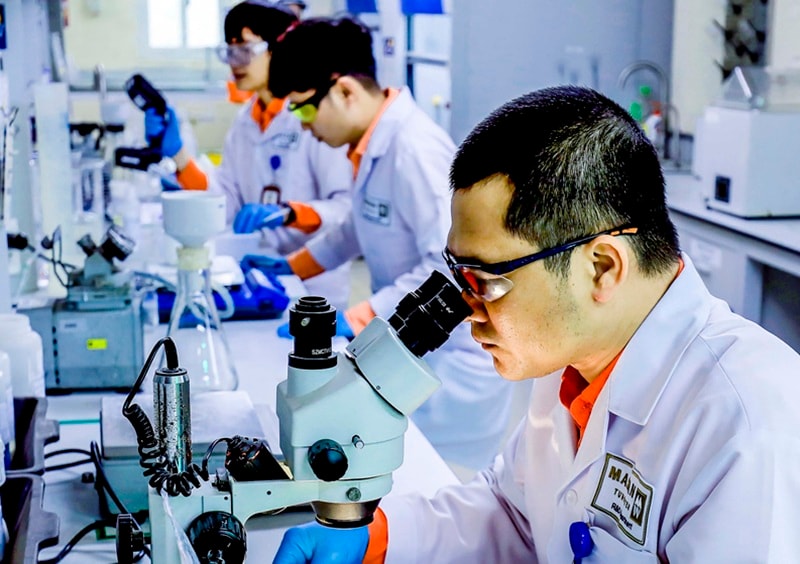
Theo chia sẻ của ông Michael H. Nguyen, tân Tổng Giám đốc MSR, đặt mục tiêu nâng sản lượng vonfram từ khoảng 6.000 tấn trong năm 2026 lên 8.000 tấn năm 2027, tiến tới 10.000 tấn mỗi năm.
Bên cạnh nguồn quặng khai thác, MSR đẩy mạnh tái chế vonfram nhằm bổ sung nguyên liệu và đa dạng hóa nguồn cung. Doanh nghiệp cho biết, đã tích lũy công nghệ và kinh nghiệm thu hồi vonfram từ vật liệu tái chế. Trong bối cảnh các đơn hàng cho năm tới gần như đã được lấp đầy, khả năng tiếp cận nguồn nguyên liệu bổ sung sẽ ảnh hưởng trực tiếp đến dư địa tăng sản lượng.
Triển vọng doanh thu của MSR còn phụ thuộc vào diễn biến giá vonfram và chi phí nguyên liệu đầu vào. Ôông Michael H. Nguyen cho biết, giá APT từng có thời điểm đạt khoảng 3.000 USD/tấn trong quý II. Tuy nhiên, ngay cả trong kịch bản giá APT giảm xuống dưới 1.000 USD/tấn vào năm 2027, ban lãnh đạo vẫn kỳ vọng doanh thu tăng nhờ sản lượng cao hơn và nhu cầu thị trường duy trì tích cực. Một yếu tố được doanh nghiệp đề cập là hợp tác với đối tác chiến lược, qua đó hỗ trợ kiểm soát giá tinh quặng mua từ bên thứ ba để chế biến.
Ông Danny Le, Tổng giám đốc Masan Group chia sẻ Tập đoàn đánh giá lạc quan về dòng tiền của MSR. Theo lãnh đạo Masan, ngay cả trong kịch bản giá APT giảm xuống, doanh nghiệp vẫn được kỳ vọng duy trì kết quả kinh doanh tốt. Song song với kế hoạch sản xuất, MSR tiếp tục tìm kiếm đối tác chiến lược và mở rộng thị trường quốc tế. Mới đây, MSR đã có đối tác chiến lược thông qua bán 4,99% vốn cho doanh nghiệp Mỹ Elmet, hợp tác với sản lượng cam kết trị giá lên tới 1,5 tỷ USD.
MSN hiện cũng đặt mục tiêu chuyển đăng ký niêm yết cổ phiếu MSR sang Sở Giao dịch Chứng khoán TPHCM (HOSE). Cùng với kế hoạch nâng sản lượng, doanh nghiệp hướng tới phát triển sâu hơn trong chuỗi giá trị vonfram và trở thành nền tảng cung cấp các sản phẩm vonfram chế biến sâu phục vụ công nghiệp lớn nhất thế giới ngoài Trung Quốc.
Cũng tại Community Day quý III/2026 diễn ra chiều 26/10 sau sự kiện của MSN, ban lãnh đạo Masan Consumer cho biết doanh nghiệp đang điều chỉnh chiến lược ở một số ngành hàng trong bối cảnh chi phí đầu vào biến động. Trọng tâm quý IV là cải thiện hiệu quả kinh doanh, mở rộng độ phủ sản phẩm và tận dụng nhu cầu tiêu dùng tăng cao dịp Tết.
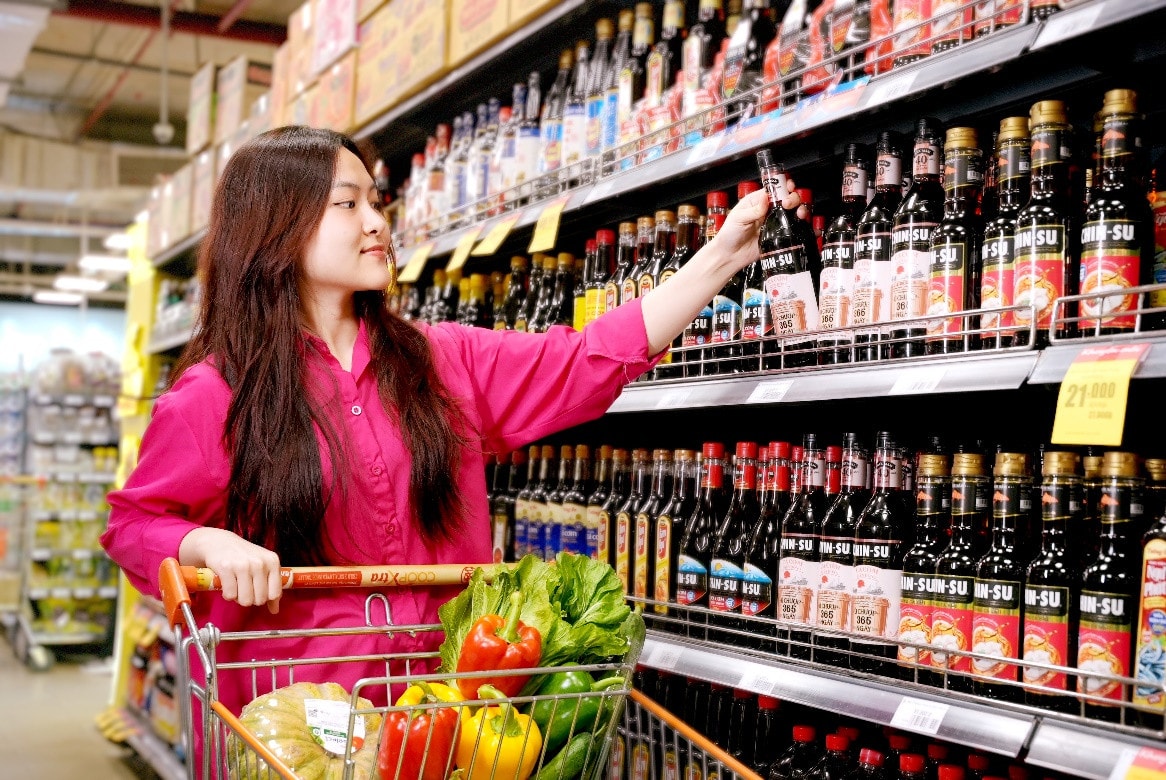
Theo ông Trương Công Thắng, CEO Masan Consumer cho biết, ở mảng chăm sóc gia đình (Home Care), chi phí nguyên liệu tăng mạnh trong 9 tháng đầu năm gây áp lực lên biên lợi nhuận, khiến một số sản phẩm có thời điểm không còn hiệu quả kinh tế. MCH đã chủ động điều chỉnh tốc độ tăng trưởng trong quý III, đồng thời rà soát lại chiến lược sản phẩm, thương hiệu và giá bán.
Các thương hiệu Chanté và NET đã trở lại tăng trưởng dương nhờ mở rộng phân phối trên toàn quốc, tạo cơ sở cho hoạt động kinh doanh trong quý IV/2026 và năm 2027. Ở mảng chăm sóc cá nhân, doanh nghiệp cũng thử nghiệm các sản phẩm sữa tắm, dầu gội và chăm sóc răng miệng, với công nghệ từ Nhật Bản và Hàn Quốc.
Ông Thắng nhấn mạnh trong mùa tiêu dùng Tết của quý IV năm nay, MCH triển khai chiến dịch “Thắp lửa xuân, khai sắc Tết”, kết nối 8 thương hiệu như Chin-su, Omachi, Nam Ngư và Chanté dưới một thông điệp chung. Chiến dịch dự kiến bắt đầu từ tuần đầu tháng 11, kết hợp truyền thông trên truyền hình, nền tảng số và hoạt động tại điểm bán.
Doanh nghiệp đặt mục tiêu lựa chọn 100.000 cửa hàng trọng điểm để triển khai danh mục sản phẩm, trang trí Tết và kết nối hoạt động trực tuyến với điểm bán trực tiếp. Đây cũng là một phần trong kế hoạch tối ưu hệ thống phân phối, tập trung gia tăng số ngành hàng và sản phẩm tại mỗi điểm bán thay vì chỉ mở rộng số lượng cửa hàng.
Sau giai đoạn thử nghiệm mở rộng kênh tiêu dùng tại chỗ trong quý II và quý III, MCH hướng tới mạng lưới khoảng 500.000 điểm bán, gồm nhà hàng, quán ăn, quán cà phê và các điểm bán đồ uống. Theo số liệu doanh nghiệp công bố, số điểm bán kinh doanh đủ 6 ngành hàng đã tăng từ 43.000 lên 57.000; số sản phẩm bình quân mỗi đơn hàng (SKU) tăng từ 5,8 lên 6,1.
MCH đồng thời ứng dụng công cụ gợi ý đặt hàng và phân tích hình ảnh bằng AI nhằm cải thiện tỷ lệ chuyển đổi, quản lý trưng bày và hiệu quả bán hàng.
Về thị phần, ngành hàng thực phẩm tiện lợi đạt 31,9% trong nửa đầu năm 2026, tăng 2,3 điểm phần trăm so với cùng kỳ. Khoảng cách với doanh nghiệp dẫn đầu thu hẹp từ 11,3 điểm phần trăm đầu năm 2025 xuống còn 7,4 điểm phần trăm. Trong ngành hàng gia vị, theo MCH, tương ớt Chin-Su chiếm gần 70% thị phần; thị trường tương ớt tăng khoảng 7%, trong khi thương hiệu này tăng trưởng trên 15%.
Nhìn chung theo công bố của Ban Lãnh đạo Masan cho thấy, MSR, MCH và các thành viên đóng góp tích cực cho KQKD quý III/2026. Cụ thể, Tập đoàn Masan đạt doanh thu thuần 36.981 tỷ đồng, tăng 74,7% so với cùng kỳ năm trước. Mức tăng trưởng này được thúc đẩy nhờ các nền tảng thuộc Hệ điều hành Tiêu dùng (cOS) duy trì đà tăng trưởng 2 chữ số, kết hợp với đà bứt phá từ MSR) nhờ giá APT thực tế tăng cao. Lợi nhuận sau thuế đạt 4.552 tỷ đồng, gấp 2,4 lần cùng kỳ; lợi nhuận ròng đạt 3.671 tỷ đồng, gấp 3 lần.
Lũy kế 9 tháng đầu năm, doanh thu thuần toàn Tập đoàn đạt 89.118 tỷ đồng, tăng 52,7% so với cùng kỳ. Lợi nhuận sau thuế và lợi nhuận ròng đạt lần lượt 10.325 tỷ đồng và 8.042 tỷ đồng, gấp 2,3 lần và 3,1 lần cùng kỳ. Như vậy, chỉ sau 9 tháng, lợi nhuận sau thuế đã vượt kế hoạch cơ sở cả năm 2026 sau điều chỉnh (10.000 tỷ đồng) và gấp khoảng 1,5 lần lợi nhuận thực hiện cả năm 2025.