
Quyết định giữ nguyên mục tiêu sản lượng tháng 12/2026 của OPEC+ cho thấy các nhà sản xuất dầu lớn đang thận trọng trước bất ổn địa chính trị. Tuy nhiên, bài toán khó hơn nằm ở năm 2027.
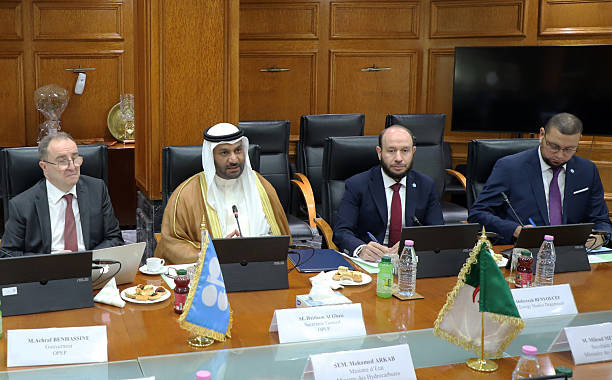
Các thành viên chủ chốt của OPEC+ gồm Saudi Arabia, Nga, Iraq, Kuwait, Algeria, Kazakhstan và Oman thống nhất giữ nguyên mục tiêu sản lượng dầu trong tháng 12/2026. Quyết định này phù hợp với dự báo của thị trường rằng nhóm sẽ không có thêm điều chỉnh chính sách trong những tháng cuối năm 2026.
Động thái này diễn ra trong bối cảnh thị trường dầu mỏ tiếp tục chịu sức ép từ xung đột liên quan đến Iran, đặc biệt là những gián đoạn đối với hoạt động xuất khẩu dầu tại khu vực Vùng Vịnh và lưu thông qua eo biển Hormuz – tuyến hàng hải chiến lược của thương mại năng lượng toàn cầu.
Điều đáng chú ý là mục tiêu sản lượng và sản lượng khai thác thực tế của các thành viên OPEC+ đang có khoảng cách đáng kể. Dù nhiều quốc gia đã nỗ lực khôi phục xuất khẩu sau thời gian gián đoạn, phần lớn vẫn chưa thể đạt hạn ngạch được phân bổ.
Giá dầu Brent trong phiên giao dịch ngày 30/10 đã tăng 2,4%, lên 117,64 USD/thùng đối với hợp đồng giao tháng 12, mức cao nhất kể từ tháng 4. Trong khi đó, hợp đồng giao tháng 1/2027, có tính thanh khoản cao hơn, chốt phiên ở mức 113,43 USD/thùng.
Ông Jorge Leon, một chuyên gia phân tích tại Rystad, nhận định: “Quyết định hôm nay là bước đi dễ dàng. Thử thách quan trọng hơn nhiều sẽ nằm ở cuộc họp cấp bộ trưởng vào ngày 29/11, khi OPEC+ phải quyết định khung sản lượng cho năm 2027”.
Nếu quyết định giữ nguyên mục tiêu sản lượng tháng 12 chủ yếu nhằm duy trì trạng thái hiện tại, cuộc họp cấp bộ trưởng cuối tháng này của toàn bộ 21 thành viên OPEC+ mới thực sự là phép thử đối với chiến lược điều tiết thị trường dầu trong năm 2027.
Ở kịch bản thứ nhất, xung đột tiếp tục kéo dài, hoạt động vận tải qua eo biển Hormuz phục hồi chậm và xuất khẩu dầu từ Vùng Vịnh chưa thể trở lại bình thường. Khi đó, nguồn cung toàn cầu tiếp tục chịu sức ép, tồn kho suy giảm và giá dầu có thể duy trì ở mức cao.
Ngược lại, nếu căng thẳng địa chính trị hạ nhiệt, các tuyến vận tải được khôi phục và lượng dầu bị gián đoạn quay trở lại thị trường, cán cân cung - cầu có thể nhanh chóng đảo chiều.
Đây không phải là rủi ro mang tính giả định. Trong Báo cáo Thị trường dầu mỏ tháng 10/2026, Cơ quan Năng lượng Quốc tế (IEA) dự báo nguồn cung dầu toàn cầu có thể tăng 7,7 triệu thùng/ngày trong năm 2027, sau khi giảm mạnh trong năm 2026.
IEA đồng thời dự báo nhu cầu dầu toàn cầu năm 2026 giảm bình quân 2,6 triệu thùng/ngày, xuống 102,4 triệu thùng/ngày. Ngay cả khi nhu cầu phục hồi một phần trong năm 2027, mức tiêu thụ vẫn có thể thấp hơn năm 2025 khoảng 620.000 thùng/ngày.
Những dự báo này cho thấy thị trường dầu đang đứng trước nghịch lý: tình trạng thiếu hụt nguồn cung do xung đột có thể tạo áp lực tăng giá trong ngắn hạn, nhưng khi nguồn cung phục hồi, sự suy yếu của nhu cầu lại có thể khiến thị trường đối mặt với tình trạng dư thừa.
Có thể nói, quyết định giữ nguyên sản lượng tháng 12 của OPEC+ mới chỉ là bước đi mang tính duy trì trạng thái. Thị trường dầu năm 2027 sẽ phụ thuộc nhiều hơn vào diễn biến địa chính trị, tốc độ phục hồi xuất khẩu Trung Đông và khả năng cân bằng cung - cầu toàn cầu.
Những diễn biến trên không chỉ tác động đến các quốc gia xuất khẩu dầu mà còn đặt ra thách thức đối với nền kinh tế nhập khẩu năng lượng, trong đó có Việt Nam. Đặc biệt, những ngành có mức tiêu thụ nhiên liệu lớn như hàng không, vận tải biển, vận tải đường bộ, hóa chất và sản xuất công nghiệp có thể chịu sức ép đáng kể lên biên lợi nhuận.
Ở chiều ngược lại, nếu nguồn cung Trung Đông phục hồi nhanh và thị trường bước vào chu kỳ dư cung, giá dầu giảm có thể giúp doanh nghiệp tiết giảm chi phí đầu vào. Tuy nhiên, mức độ hưởng lợi còn phụ thuộc vào độ trễ truyền dẫn giá, tồn kho, hợp đồng cung ứng và diễn biến tỷ giá.
Điều doanh nghiệp cần quan tâm không chỉ là giá dầu tăng hay giảm tại một thời điểm, mà là mức độ biến động và khả năng dự báo chi phí năng lượng trong trung hạn. Trong bối cảnh thị trường còn nhiều bất định, việc đa dạng hóa nguồn cung, tối ưu hóa tiêu hao nhiên liệu, cải thiện hiệu suất vận hành và chủ động các phương án quản trị rủi ro giá trở thành yêu cầu quan trọng.


