
Làm sạch mã số thuế: Vì sao vẫn “rối”?
Hơn 600.000 mã số thuế cần xử lý, nhưng sau ba tháng mới giải quyết được khoảng 125.000 trường hợp. Điều gì đang cản trở việc làm sạch dữ liệu thuế?
Tại Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số” diễn ra ngày 8/10, bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, cho biết tính đến tháng 6/2026, có khoảng 617.000 mã số thuế cần xử lý. Tuy nhiên, sau ba tháng triển khai, mới giải quyết được khoảng 125.000 trường hợp.
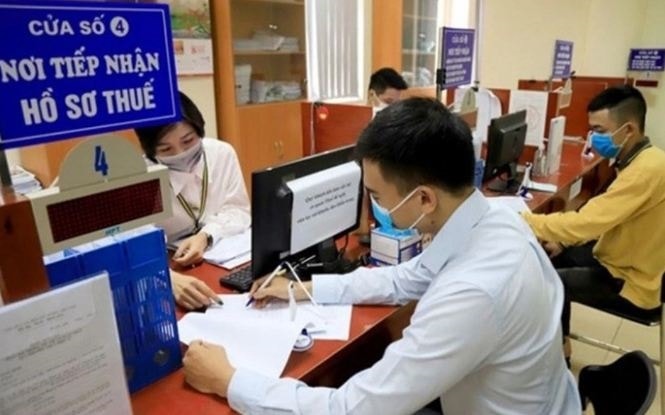
Theo bà Cúc, khó khăn nằm ở chỗ những mã số thuế tồn đọng không có cùng tình trạng pháp lý. Có doanh nghiệp thành lập nhưng chưa phát sinh doanh thu, không có nợ thuế; có doanh nghiệp đã ngừng hoạt động nhiều năm nhưng vẫn phát sinh lệ phí môn bài, tiền phạt, tiền chậm nộp. Một số trường hợp khác lại tiềm ẩn rủi ro về gian lận thuế.
Trong khi đó, đại diện Cục Thuế cũng nhìn nhận việc xử lý các hồ sơ còn lại ngày càng phức tạp. Không ít doanh nghiệp đã ngừng hoạt động từ lâu, không còn sổ sách, chứng từ hoặc không thể liên hệ với người đại diện theo pháp luật. Có trường hợp chưa hoàn thành nghĩa vụ kê khai, còn nợ thuế; thậm chí phát sinh dấu hiệu sử dụng trái phép thông tin cá nhân, mua bán hóa đơn.
Đại diện Cục Thuế cũng cho biết, ngành thuế đang nghiên cứu hướng xử lý đối với một số khoản tiền phạt, lệ phí môn bài và tiền chậm nộp liên quan đến doanh nghiệp đã ngừng hoạt động trong thời gian dài. Tuy nhiên, việc xem xét tháo gỡ không đồng nghĩa với xóa bỏ các khoản thuế gốc đã phát sinh.
Vấn đề đặt ra là cần giải quyết những tồn đọng này như thế nào để vừa bảo đảm kỷ cương thuế, vừa không để các hồ sơ kéo dài vô thời hạn chỉ vì những nghĩa vụ chưa được rà soát, xác định rõ.
Trao đổi với Diễn đàn Doanh nghiệp xung quanh nội dung này, Luật sư Lê Thị Nhung - Giám đốc Công ty Luật L&A Legal Experts cho rằng, trước hết cần phân biệt việc doanh nghiệp ngừng hoạt động trên thực tế với việc đã hoàn tất thủ tục giải thể và chấm dứt hiệu lực mã số thuế theo quy định pháp luật.
“Doanh nghiệp đóng cửa, không còn hoạt động kinh doanh không có nghĩa mọi nghĩa vụ pháp lý đã chấm dứt. Muốn xử lý mã số thuế phải xác định rõ tình trạng pháp lý, nghĩa vụ tài chính và trách nhiệm của các chủ thể liên quan. Nếu không phân loại ngay từ đầu, những hồ sơ đơn giản cũng có thể bị kéo dài cùng các trường hợp phức tạp”, Luật sư Nhung phân tích.
Theo Luật sư Nhung, việc phân loại cần dựa trên hồ sơ, dữ liệu và tình trạng thực tế của từng doanh nghiệp. Với những trường hợp không phát sinh hoạt động, không còn nghĩa vụ thuế và đáp ứng đầy đủ điều kiện pháp luật, cơ quan quản lý cần tạo thuận lợi để hoàn tất thủ tục, tránh yêu cầu bổ sung những giấy tờ hoặc thực hiện các bước không cần thiết.
Ngược lại, đối với doanh nghiệp còn nghĩa vụ tài chính, cần xác định cụ thể từng khoản phải nộp, căn cứ phát sinh và trách nhiệm thực hiện. Đây là cơ sở để phân biệt nghĩa vụ thuế gốc với tiền phạt, tiền chậm nộp và xem xét khả năng xử lý theo đúng quy định.
“Không thể vì doanh nghiệp đã ngừng hoạt động mà mặc nhiên xóa các nghĩa vụ thuế. Nhưng cũng không nên để những khoản tồn đọng kéo dài qua nhiều năm mà không có hướng xử lý rõ ràng. Khoản nào phải thu cần xác định đầy đủ, khoản nào thuộc trường hợp được miễn, giảm, xóa hoặc xử lý theo cơ chế pháp luật cho phép thì phải được xem xét đúng thẩm quyền”, Luật sư Nhung nhận định.
Theo Luật sư Nhung, nếu quá trình rà soát cho thấy có những tình huống tồn đọng chưa được pháp luật điều chỉnh phù hợp, cơ quan quản lý cần tổng hợp, đánh giá và kiến nghị cấp có thẩm quyền xem xét cơ chế giải quyết. Việc tháo gỡ phải có căn cứ, tiêu chí rõ ràng, tránh tạo ra sự khác biệt trong cách xử lý giữa các doanh nghiệp có cùng điều kiện.
Một vấn đề khác là trách nhiệm phối hợp giữa các cơ quan quản lý. Việc chấm dứt hoạt động của doanh nghiệp không chỉ liên quan đến cơ quan thuế mà còn gắn với thủ tục đăng ký kinh doanh và những nghĩa vụ pháp lý khác.
Theo thông tin từ Cục Thuế, có trường hợp hồ sơ đã được cơ quan thuế tiếp nhận, xử lý và xác nhận nghĩa vụ trong khoảng 10 - 15 ngày, nhưng khi chuyển sang cơ quan đăng ký kinh doanh vẫn chưa hoàn tất thủ tục. Điều này cho thấy việc giải quyết tồn đọng không thể chỉ trông chờ vào nỗ lực của riêng ngành thuế.
Luật sư Nhung cho rằng cần xác định rõ trách nhiệm và thời hạn xử lý tại từng khâu. Khi doanh nghiệp đã hoàn thành nghĩa vụ với cơ quan thuế nhưng chưa thể kết thúc thủ tục, phải làm rõ hồ sơ đang vướng ở đâu, nguyên nhân vì sao và cơ quan nào có trách nhiệm giải quyết.
“Không thể để doanh nghiệp phải tự đi xác minh, đối chiếu những thông tin mà các cơ quan nhà nước đã quản lý. Việc kết nối, chia sẻ dữ liệu cần đi cùng trách nhiệm xử lý cụ thể, tránh tình trạng hồ sơ chuyển qua nhiều cơ quan nhưng không xác định được điểm dừng”, Luật sư Nhung đề xuất.
Bên cạnh việc tạo thuận lợi cho doanh nghiệp chấp hành pháp luật, quá trình làm sạch mã số thuế cũng phải bảo đảm nhận diện và xử lý những trường hợp có dấu hiệu gian lận, trốn thuế hoặc lợi dụng thủ tục để né tránh nghĩa vụ.
Đặc biệt, với những trường hợp cá nhân bị sử dụng trái phép thông tin để đứng tên doanh nghiệp, cần có cơ chế tiếp nhận, xác minh và xử lý kịp thời. Nếu không, người bị mạo danh có thể tiếp tục phải đối mặt với những hệ lụy từ nghĩa vụ thuế và tình trạng pháp lý của doanh nghiệp mà họ không thực sự thành lập, điều hành.
Theo Luật sư Nhung, chính việc phân loại đúng từng nhóm hồ sơ sẽ giúp cơ quan quản lý tập trung nguồn lực vào những trường hợp có rủi ro, đồng thời giải quyết nhanh những trường hợp đủ điều kiện, thay vì để tất cả cùng nằm trong danh sách tồn đọng.
“Làm sạch mã số thuế không nên chỉ được đánh giá bằng số lượng hồ sơ đã xử lý trên hệ thống. Điều quan trọng là những nghĩa vụ, vướng mắc pháp lý phía sau mỗi mã số thuế được giải quyết đến đâu. Khi doanh nghiệp đủ điều kiện được hoàn tất thủ tục thuận lợi, còn hành vi vi phạm được phát hiện, xử lý đúng pháp luật, dữ liệu quản lý mới thực sự phản ánh đúng tình trạng doanh nghiệp và góp phần cải thiện môi trường kinh doanh”, Luật sư Nhung nhấn mạnh.
Nguyễn Giang