Đòn bẩy tăng trưởng của BIDV
Bất chấp áp lực lên biên lãi thuần (NIM), đà tăng trưởng lợi nhuận cốt lõi của Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, HOSE: BID) vẫn rất mạnh mẽ.
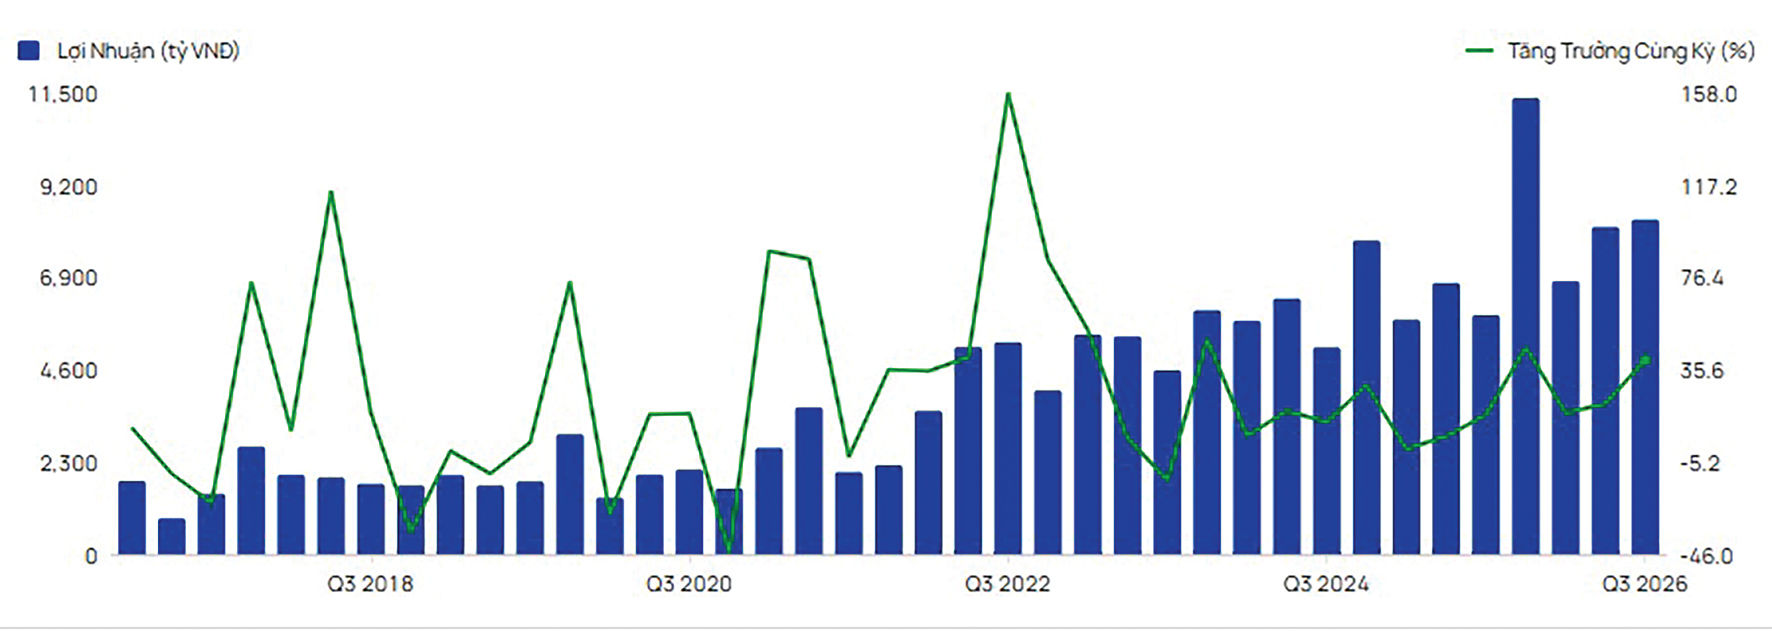
Theo kết quả kinh doanh quý III/2026, BIDV ghi nhận lợi nhuận trước thuế (LNTT) đạt 10,6 nghìn tỷ đồng, tăng 39,3% so với cùng kỳ năm ngoái. Lũy kế 9 tháng đầu năm 2026, LNTT đạt gần 29,5 nghìn tỷ đồng, tăng 24,8% so với cùng kỳ năm ngoái.
Áp lực NIM
Trong nhóm Big3, về quy mô lợi nhuận quý, VietinBank đang tạm dẫn đầu (13.689 tỷ đồng, tăng 29%); thứ hai là Vietcombank (11.218 tỷ đồng, tăng 0,2%) và BIDV đứng thứ 3. Về quy mô lợi nhuận 9 tháng, “quán quân” lợi nhuận thuộc về Vietcombank, tiếp theo là VietinBank và BIDV.
Mặc dù đứng thứ 3 sau 2 ngân hàng cùng vốn Nhà nước đang niêm yết, BIDV đang dẫn đầu về tổng tài sản lớn nhất trên toàn hệ thống (gần 3,5 triệu tỷ đồng, tăng 4,9% so với cuối năm trước). Điều này phản ánh hiệu suất tối ưu hóa tài sản của ngân hàng chưa cao. Trên thực tiễn kinh doanh, nó cũng phản ánh các hạn chế về NIM và chất lượng nợ. Trong đó, theo đánh giá của Vietcap, thu nhập lãi thuần (NII) 9 tháng 2026 của BIDV tăng 14,7% so với cùng kỳ năm ngoái, chủ yếu nhờ tăng trưởng tín dụng trong khi NIM nhìn chung đi ngang.
Xét theo quý, NIM giảm xuống mức 2,01%, giảm 3 điểm cơ bản so với cùng kỳ năm ngoái, do chi phí vốn tăng 127 điểm cơ bản so với cùng kỳ năm ngoái, cao hơn tốc độ cải thiện của lợi suất tài sản sinh lãi. Chất lượng tài sản suy yếu cũng gây áp lực lên NIM trong quý.
Áp lực NIM với BIDV thực tế không chỉ là câu chuyện của riêng nhà băng này trong bối cảnh 9 tháng đầu 2026, nhu cầu tín dụng tăng cao trong khi chênh lệch dư nợ - huy động lớn, nhiều ngân hàng phải đẩy lãi suất huy động tăng để thu hút tiền gửi. Mặt bằng lãi suất tăng lên, khiến NIM của toàn hệ thống giảm.
Riêng trong quý III, VPBankS đánh giá, một số tổ chức tín dụng đã duy trì được tăng trưởng tích cực và biên lợi nhuận cải thiện. Ngược lại, chi phí vốn, chi phí tín dụng và chất lượng tài sản vẫn là những yếu tố cần theo dõi. Vietcap cho rằng với BIDV, nhìn chung, lợi nhuận quý III đang thấp hơn kỳ vọng, phản ánh áp lực lên NIM và các chỉ số chất lượng tài sản suy yếu.
Triển vọng lợi nhuận ra sao?
Xét về tín dụng, BIDV đang được đánh giá có tăng trưởng mức trung lập, với kết quả 9 tháng 2026 đạt 8,1%, thấp hơn mức tăng trưởng tín dụng toàn hệ thống là 11,6%, tương ứng mức tăng trưởng quý III đạt 2,4% so với 3% trong quý III. Các lĩnh vực đóng góp chính cho tăng trưởng tín dụng trong 9 tháng 2026 của BIDV, bao gồm dịch vụ (tăng 30,7%, chiếm 23% tổng dư nợ) và công nghiệp chế biến, chế tạo (tăng 10,3%, chiếm 15% tổng dư nợ). Trong khi đó, ngành bán buôn và bản lẻ tiếp tục kéo giảm tăng trưởng 6,1%, chiếm 21% tổng dư nợ.
Tỷ lệ nợ xấu tăng nhẹ lên mức 1,85%, tuy nhiên, tỷ lệ nợ nhóm 2 tăng đáng kể. Đáng chú ý, BIDV đã xử lý rủi ro 16 nghìn tỷ đồng nợ xấu trong 9 tháng 2026, tương đương với tỷ lệ trên dư nợ hàng năm là 0,87%. Thu nhập ngoài lãi không ghi nhận quá nhiều điểm sáng tích cực. Trong bối cảnh tăng trưởng của BIDV theo VPBankS đánh giá cả năm 2026 có thể lên tới 18,4%, cộng hưởng nhu cầu tín dụng mở rộng, BIVD có thể bứt tốc giải ngân tăng tăng mạnh trong quý cuối năm nay.
Trong quý cuối năm nay, nếu ngân hàng còn room tín dụng và khả năng thanh khoản đáp ứng hồ sơ cho vay, mức độ giải ngân ngân có thể tăng tới gấp 3 lần tốc độ tăng trưởng tín dụng của một quý bình thường. BIDV đang hội đủ các yếu tố về khách quan nhu cầu tín dụng, dư địa room còn rộng, lợi thế mở rộng cho vay khi ghi nhận tiền gửi Kho bạc Nhà nước vào LDR, khả năng tham gia giải ngân ở các dự án lớn trọng điểm và trung, dài hạn…
Vietcap kỳ vọng LNTT năm 2026 của BIDV có thể vượt mốc 42.000 tỷ đồng. Động lực trong quý IV/2026 sẽ tiếp tục được củng cố bởi mùa cao điểm tín dụng và việc Chính phủ đẩy mạnh giải ngân đầu tư công, giúp kích thích dòng vốn vào khu vực doanh nghiệp.
Bên cạnh đó, BIDV đang có lợi thế đòn bẩy từ việc Moody's đã chính thức nâng triển vọng tín nhiệm của BIDV lên mức "tích cực" trong năm 2026. Đây là mức đánh giá cao nhất trong khung xếp hạng, phản ánh năng lực thanh khoản vững vàng và lợi thế huy động vốn của định chế quy mô lớn nhất hệ thống. Điều này giúp BIDV gia tăng uy tín và tối ưu hóa chi phí khi tiếp cận các nguồn vốn giá rẻ trên thị trường quốc tế.
BIDV có dư địa tái định giá từ dòng vốn ngoại trong năm 2027 khi kỳ vọng dòng vốn ngoại chảy vào thị trường chứng khoán Việt Nam sau nâng hạng, mà BID là một trong các mã dẫn đầu của bộ chỉ số FTSE. Bên cạnh đó, với kế hoạch cơ cấu lại vốn Nhà nước (giảm tỷ lệ sở hữu từ mức hơn 76% hiện tại xuống ngưỡng an toàn trên 65%), BIDV sở hữu không gian rộng mở để phát hành thêm vốn hoặc đón nhận đối tác chiến lược nước ngoài. Câu chuyện thoái vốn và nâng hạng sẽ là chất xúc tác mạnh mẽ thu hút dòng tiền định hướng dài hạn.
29,5 nghìn tỷ đồng là lợi nhuận trước thuế 9 tháng đầu năm 2026 của BIDV, tăng 24,8% so với cùng kỳ năm ngoái.
Lê Mỹ