
Vụ án đánh bạc, rửa tiền liên quan hơn 327.000 tài khoản giao dịch đang đặt ra câu hỏi về khả năng phát hiện dòng tiền bất thường trong hệ thống ngân hàng.
Một tài khoản ngân hàng được mở bằng thông tin cá nhân hợp pháp nhưng sau đó lại được giao cho người khác sử dụng. Tiền liên tục chuyển đến, chuyển đi qua các tài khoản trung gian, trong khi người đứng tên chưa chắc là người thực sự điều khiển giao dịch. Đây là thủ đoạn đang được các đối tượng phạm tội lợi dụng để che giấu dòng tiền bất hợp pháp.
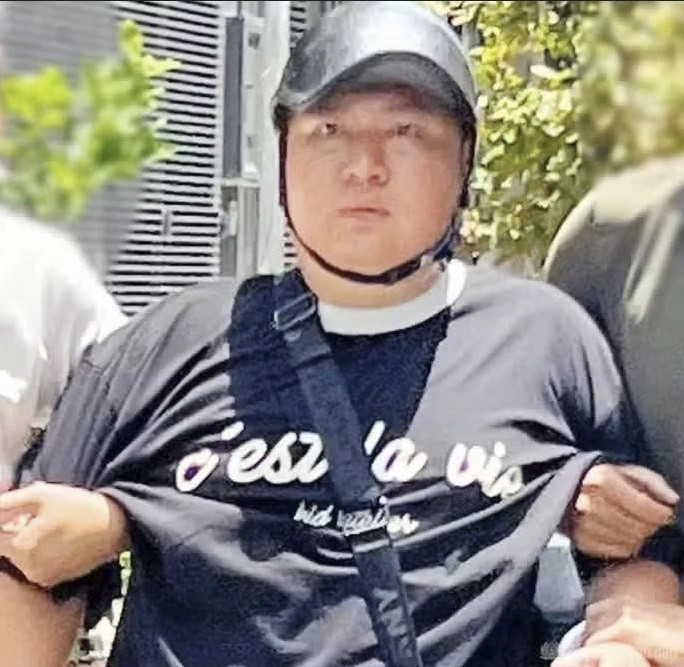
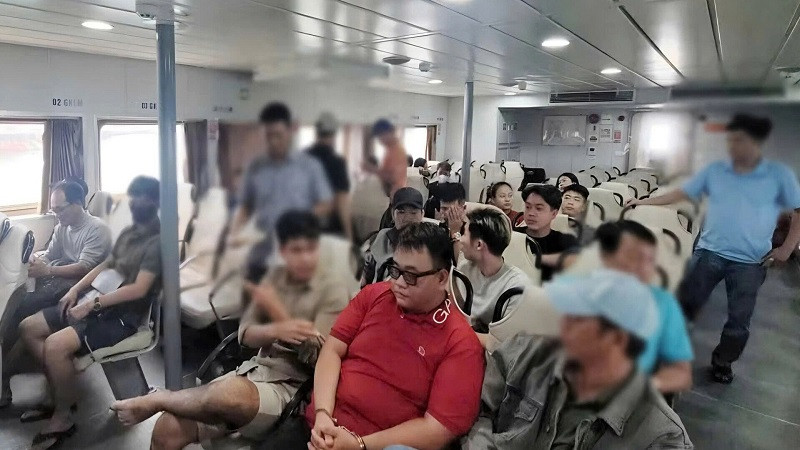
Vụ án đánh bạc, rửa tiền xuyên biên giới vừa được Công an tỉnh An Giang công bố là một minh chứng đáng chú ý. Cụ thể, ngày 9/10, cơ quan công an cho biết đã khởi tố 96 bị can liên quan đến đường dây tổ chức đánh bạc, đánh bạc và rửa tiền có quy mô lớn, hoạt động tại nhiều địa bàn và liên quan đến các đối tượng ở nước ngoài.
Theo thông tin điều tra, nhóm đối tượng cầm đầu đã thuê nhà tại đặc khu Phú Quốc để tổ chức nhận, chuyển tiền phục vụ hoạt động đánh bạc trực tuyến. Để vận hành đường dây, các đối tượng thuê người đứng tên tài khoản ngân hàng, sử dụng làm trung gian thanh toán và luân chuyển tiền cá cược.
Đáng chú ý, cơ quan điều tra xác định hơn 27.000 tài khoản có giao dịch trên 5 triệu đồng, với tổng số tiền hơn 750 tỷ đồng. Ngoài ra, còn phát hiện hơn 300.000 tài khoản có giao dịch dưới 5 triệu đồng, tổng giá trị hơn 165 tỷ đồng. Khoảng 3.000 người thuộc diện nghi vấn đã được xác minh lai lịch, trong khi vụ án tiếp tục được mở rộng điều tra.
Xung quanh vụ án này, một số chuyên gia pháp lý cho rằng, pháp luật đã quy định trách nhiệm nhận biết khách hàng, giám sát giao dịch và báo cáo giao dịch đáng ngờ đối với các tổ chức thuộc diện báo cáo về phòng, chống rửa tiền. Các hành vi mua bán, cho thuê, cho mượn tài khoản thanh toán trái quy định cũng bị nghiêm cấm.
Vấn đề đặt ra không chỉ là xác minh đúng người khi mở tài khoản, mà còn là khả năng phát hiện những thay đổi bất thường trong quá trình sử dụng. Một tài khoản cá nhân đột ngột phát sinh lượng giao dịch lớn, nhận tiền từ nhiều nguồn rồi nhanh chóng chuyển tiếp có thể là dấu hiệu cần được đánh giá rủi ro, dù bản thân các biểu hiện này chưa đủ để kết luận có hành vi phạm pháp.
Trao đổi về vấn đề này, Luật sư Tạ Anh Tuấn – Giám đốc Công ty Luật TNHH Tạ Anh Tuấn cho rằng, cần phân biệt trách nhiệm của người đứng tên tài khoản với trách nhiệm của ngân hàng trong việc cung ứng dịch vụ và kiểm soát giao dịch.
Theo Luật sư Tuấn, người sử dụng tài khoản có nghĩa vụ tuân thủ các quy định về quản lý, sử dụng tài khoản thanh toán. Việc bán, cho thuê hoặc giao tài khoản cho người khác sử dụng trái quy định có thể bị xử phạt hành chính. Nếu hành vi có đủ dấu hiệu cấu thành tội phạm, người liên quan còn có thể bị xem xét trách nhiệm hình sự.
Đối với các tổ chức tín dụng, Luật sư Tuấn cho rằng nghĩa vụ kiểm soát không kết thúc sau khi hoàn thành thủ tục mở tài khoản. Ngân hàng còn phải thực hiện các yêu cầu về nhận biết, cập nhật thông tin khách hàng, giám sát giao dịch và báo cáo theo quy định pháp luật.
Tuy nhiên, việc một tài khoản được sử dụng vào hoạt động phạm pháp cũng không mặc nhiên chứng minh ngân hàng đã buông lỏng quản lý. Muốn xác định trách nhiệm của tổ chức tín dụng phải xem xét các nghĩa vụ pháp luật đặt ra, dấu hiệu rủi ro có thể nhận biết, biện pháp đã thực hiện và kết quả kiểm tra của cơ quan có thẩm quyền.
“Không thể yêu cầu ngân hàng phát hiện ngay mọi giao dịch liên quan đến tội phạm, nhưng cũng không thể chỉ dựa vào việc tài khoản đã được xác thực để bỏ qua những dấu hiệu bất thường phát sinh sau đó. Điều quan trọng là hệ thống giám sát có đủ khả năng nhận diện rủi ro và các cảnh báo có được xử lý đúng quy trình hay không”, Luật sư Tuấn nhận định.
Từ thực tế trên, Luật sư Tuấn đề xuất tăng cường ứng dụng công nghệ phân tích dữ liệu, kết hợp thông tin khách hàng với đặc điểm giao dịch để phát hiện các dấu hiệu đáng ngờ. Đặc biệt, cần chú ý những tài khoản có tần suất nhận, chuyển tiền bất thường hoặc liên tục luân chuyển tiền qua nhiều lớp trung gian.
Cùng với đó, việc phối hợp giữa ngân hàng và cơ quan chức năng cần được thực hiện kịp thời, đúng thẩm quyền. Các biện pháp tạm dừng giao dịch, phong tỏa tài khoản hoặc cung cấp thông tin phải tuân thủ căn cứ pháp luật, tránh ảnh hưởng đến quyền và lợi ích hợp pháp của khách hàng.
Luật sư Tuấn cũng cho rằng cần tăng cường xử lý những đối tượng tổ chức thu gom, mua bán tài khoản ngân hàng. Đây là khâu có thể tạo điều kiện cho tội phạm che giấu người thực sự điều khiển dòng tiền, đồng thời đẩy người đứng tên tài khoản vào nguy cơ phải giải trình, thậm chí chịu trách nhiệm pháp lý.
“Kiểm soát hiệu quả không có nghĩa là gây thêm trở ngại cho các giao dịch hợp pháp. Điều cần thiết là nhận diện đúng những tài khoản có nguy cơ bị lợi dụng, xử lý kịp thời dấu hiệu bất thường và xác định rõ trách nhiệm của từng chủ thể. Khi đó, việc phòng, chống rửa tiền mới vừa bảo đảm an toàn hệ thống thanh toán, vừa không làm gia tăng chi phí tuân thủ của người dân và doanh nghiệp”, Luật sư Tuấn nhấn mạnh.

