Để duy trì vị thế, ngành dệt may cần bổ sung các lớp năng lực mới về tính tự cường và chiều sâu công nghiệp.
Ngành dệt may Việt Nam đã trải qua chặng đường phát triển nhanh chóng. Trong 10 năm qua, kim ngạch xuất khẩu toàn ngành liên tục tăng và đạt mức kỷ lục 46 tỷ USD vào năm 2025. Thành tích này giúp Việt Nam giữ vững vị trí thứ hai trong thương mại may mặc toàn cầu. Toàn ngành hiện tập trung hơn 7.000 doanh nghiệp, tạo việc làm cho trên 3 triệu lao động.
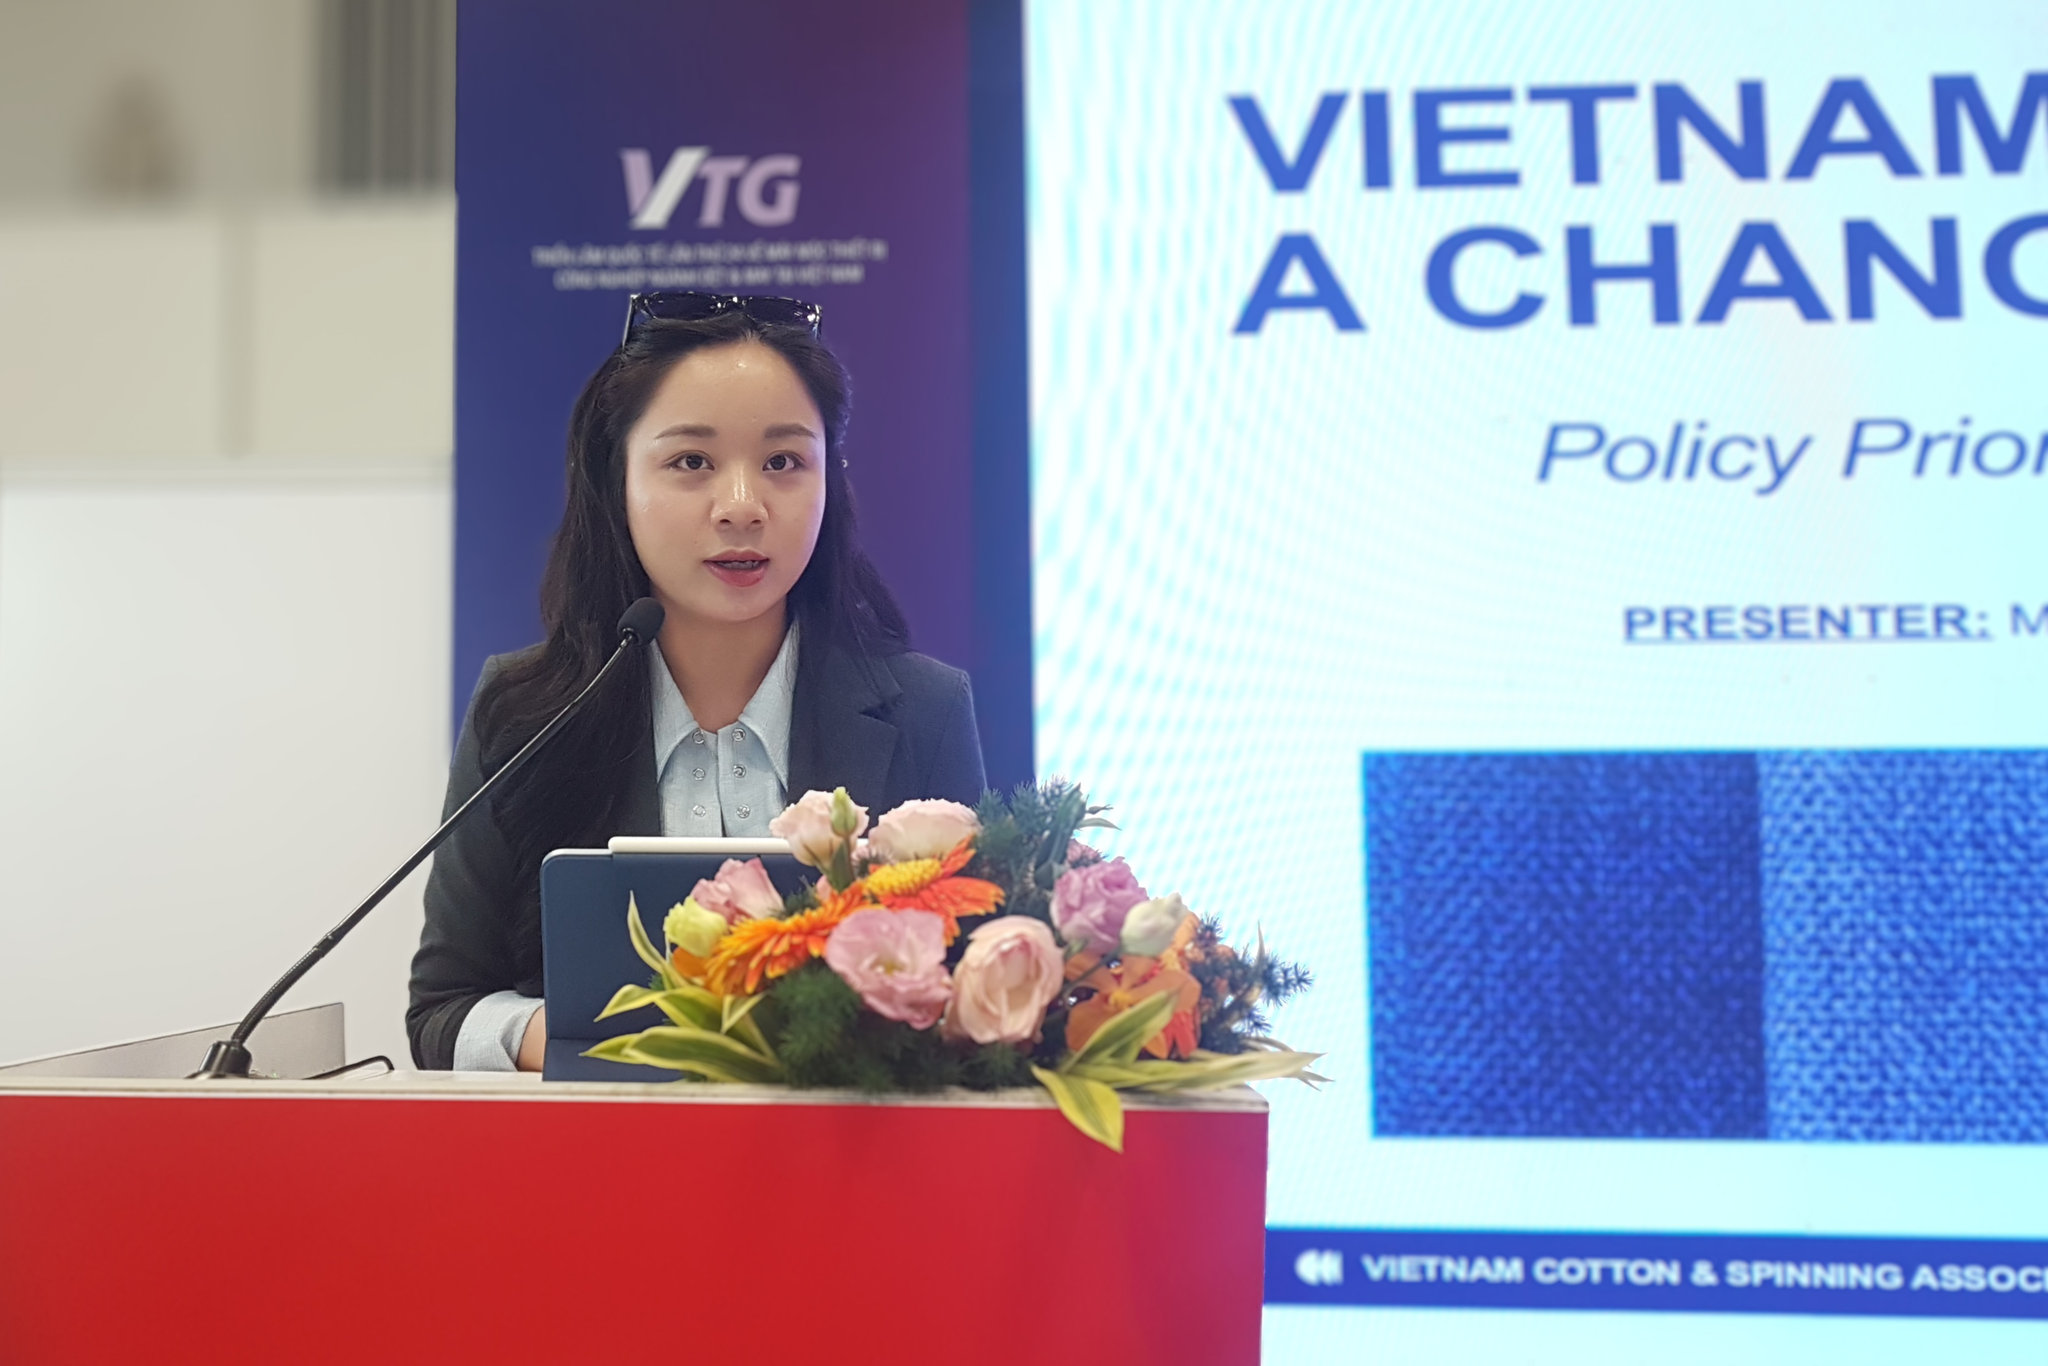
Bà Trần Hoài Thu, Phó Tổng Thư ký Hiệp hội Bông Sợi Việt Nam, nhận định dệt may Việt Nam đã hoàn tất giai đoạn minh chứng khả năng trở thành trung tâm sản xuất xuất khẩu lớn. Đặt trong sơ đồ dệt may ASEAN, Việt Nam thể hiện sự kết hợp giữa sản xuất xuất khẩu quy mô lớn, khả năng sản xuất đa dạng và tiếp cận thị trường ưu đãi diện rộng. Trong khi Indonesia dựa vào thị trường nội địa tích hợp, Thái Lan cung cấp nguyên liệu đầu vào, Campuchia chuyên môn hóa vào may mặc thì Việt Nam hội tụ các yếu tố này để tạo sức vươn toàn cầu.
Tuy nhiên, lợi thế cạnh tranh của ngành đang thay đổi bản chất. Chi phí nhân công và quy mô không còn mang tính quyết định. Các thương hiệu quốc tế hiện xem xét kỹ lưỡng về tính linh hoạt, độ tin cậy, thời gian giao hàng và khả năng ứng biến với đơn hàng biến động. Quy mô lớn và chi phí thấp giờ đây tụt xuống thành vai trò là điều kiện gia nhập thị trường tối thiểu. Để duy trì vị thế, ngành cần bổ sung các lớp năng lực mới về tính tự cường và chiều sâu công nghiệp.
Sự phân bổ năng lực giữa các công đoạn dệt may Việt Nam hiện chưa đồng đều. Khâu thượng nguồn kéo sợi đạt khoảng 12 triệu cọc sợi, vận hành gần 90% công suất. Khoảng 2/3 sản lượng sợi phục vụ xuất khẩu, mang về 4,3 tỷ USD năm 2025. Ở hạ nguồn, mảng may mặc đạt xuất khẩu khoảng 39,6 tỷ USD vào năm 2025.
Sự đứt gãy xuất hiện rõ nét ở công đoạn dệt, nhuộm và hoàn tất ở khâu giữa. Toàn quốc chỉ có khoảng 200 doanh nghiệp nhuộm và hoàn tất, đa số ở quy mô nhỏ. Sự hạn chế của khâu trung nguồn tạo ra hiện tượng được ngành gọi là “missing middle”. Đây là tình trạng đứt gãy tương đối giữa hoạt động kéo sợi mạnh mẽ ở thượng nguồn và gia công may mặc quy mô lớn ở hạ nguồn. Số liệu thương mại phản ánh sự phụ thuộc dai dẳng vào nguồn vải nhập khẩu. Trong 5 năm liền giai đoạn 2020-2025, Việt Nam luôn duy trì nhập khẩu từ 13 đến 15 tỷ USD/năm giai đoạn 2020–2025
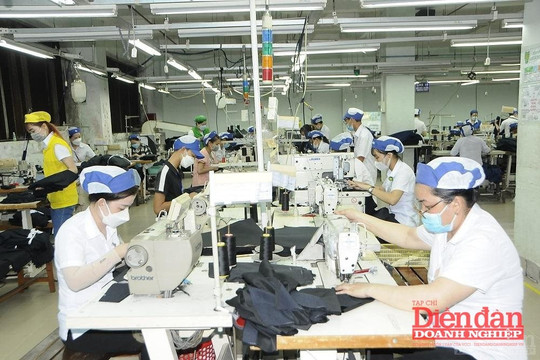
Song song đó, hơn 80% trong số 7.000 doanh nghiệp dệt may trong nước là doanh nghiệp vừa và nhỏ (SMEs). Khối doanh nghiệp FDI chiếm khoảng 10% về số lượng nhưng tạo ra 3/5 (60%) tổng giá trị xuất khẩu. Sự hiện diện của doanh nghiệp FDI chưa tự động tạo ra sự lan tỏa công nghệ hay mối liên kết nhà cung ứng nội địa. Ngành dệt may đang phải đào sâu năng lực sản xuất vải và dệt nhuộm ở khâu trung nguồn sau khi mảng may xuất khẩu hạ nguồn đã phát triển đạt quy mô lớn.
Đầu tư vào khâu dệt nhuộm đòi hỏi vốn lớn, công nghệ chuyên dụng và hạ tầng xử lý môi trường đạt chuẩn. Hạ tầng môi trường là yếu tố quyết định sự khả thi của dự án dệt nhuộm. Do những khó khăn về xử lý chất thải, các cơ sở dệt nhuộm hoàn chỉnh hiện chủ yếu do khối FDI nắm giữ tại các khu công nghiệp. Doanh nghiệp nội địa chưa có nhiều năng lực tham gia công đoạn này.
Về mặt chính sách, Quyết định 1643/QĐ-TTg của Thủ tướng Chính phủ đã đưa ra định hướng dài hạn về nâng cao tỷ lệ nội địa hóa, phát triển xơ sợi, vải và dệt nhuộm hoàn tất. Tỷ lệ nội địa hóa hiện đạt khoảng 50%, và sản xuất vải trong nước đáp ứng khoảng 1/3 nhu cầu. Vấn đề cốt lõi là cải thiện các điều kiện thực thi để chuyển hóa chính sách thành năng lực thực tế của doanh nghiệp.
Để chuyển đổi mô hình cạnh tranh sang tạo dựng giá trị, bà Trần Hoài Thu đề xuất 4 nhóm giải pháp ưu tiên cho ngành.
Ưu tiên thứ nhất là nâng cao năng suất và năng lực quy trình. Doanh nghiệp cần đẩy mạnh tự động hóa, kiểm soát quy trình, nâng cao tốc độ giao hàng và phản ứng linh hoạt với các đơn hàng nhỏ có độ biến động cao. Ứng dụng công nghệ hướng vào giải quyết các vướng mắc cụ thể để nâng cao hiệu suất năng lượng, giảm chất thải và tối ưu chi phí.
Ưu tiên thứ hai là gia tăng chiều sâu cho khâu trung nguồn và nâng cao năng lực nhà cung cấp nội địa. Cần thu hút đầu tư hạ tầng dệt nhuộm đi kèm hệ thống xử lý môi trường đạt chuẩn. Phát triển nhà cung cấp trong nước dựa trên năng lực đáp ứng tiêu chuẩn về chất lượng, độ tin cậy và chứng nhận quốc tế, không thực hiện thay thế nhập khẩu bằng mọi giá.
Ưu tiên thứ ba là tích hợp chuyển đổi xanh và truy xuất nguồn gốc vào vận hành. Đáp ứng tiêu chuẩn môi trường, quản lý hóa chất và minh bạch dữ liệu chuỗi cung ứng là điều kiện bắt buộc để tiếp cận các thị trường lớn như EU, Mỹ, Nhật Bản hay Hàn Quốc. Doanh nghiệp cần chủ động xây dựng hệ thống dữ liệu để đáp ứng yêu cầu kiểm định nghiêm ngặt.
Ưu tiên thứ tư là nâng cao năng lực quản trị dữ liệu và kết nối hệ sinh thái dệt may. Các doanh nghiệp vừa và nhỏ cần chú trọng quản lý dữ liệu để dự báo nhu cầu chính xác, kiểm soát tồn kho và nắm rõ biên lợi nhuận từng sản phẩm. Đồng thời, cần tăng cường hợp tác giữa doanh nghiệp nội địa với khối FDI, và tận dụng chuỗi cung ứng bổ trợ trong khu vực ASEAN để tối ưu nguồn lực.
Bà Trần Hoài Thu cho biết Hiệp hội Bông Sợi Việt Nam đảm nhận vai trò thu hẹp sự thiếu hụt thông tin qua việc cung cấp bản tin, báo cáo chuyên sâu, đào tạo và xúc tiến thương mại. Hiệp hội đóng vai trò cầu nối phản hồi chính sách giữa doanh nghiệp với cơ quan quản lý, biến nhu cầu riêng lẻ thành năng lực tập thể cho toàn ngành.
Giai đoạn cạnh tranh tiếp theo sẽ được quyết định bởi khả năng kết nối các năng lực sẵn có để hình thành hệ sinh thái công nghiệp tự cường. Sự phối hợp đồng bộ giữa chính sách của Nhà nước, dòng vốn đầu tư của doanh nghiệp và vai trò kết nối của hiệp hội ngành nghề là chìa khóa để dệt may Việt Nam gia tăng giá trị bền vững.