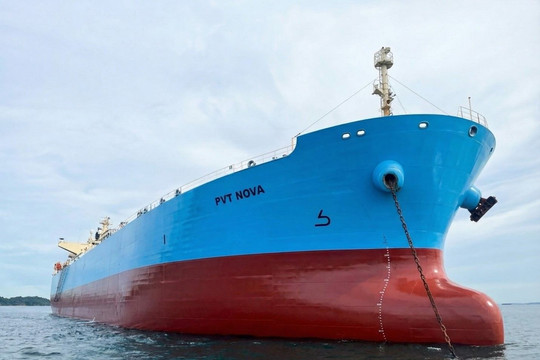
Giá cước vận tải biển tăng cao trong bối cảnh Tổng Công ty Cổ phần Vận tải Dầu khí (HoSE: PVT) không ngừng mở rộng, trẻ hóa đội tàu, giúp doanh nghiệp này tăng trưởng tích cực.
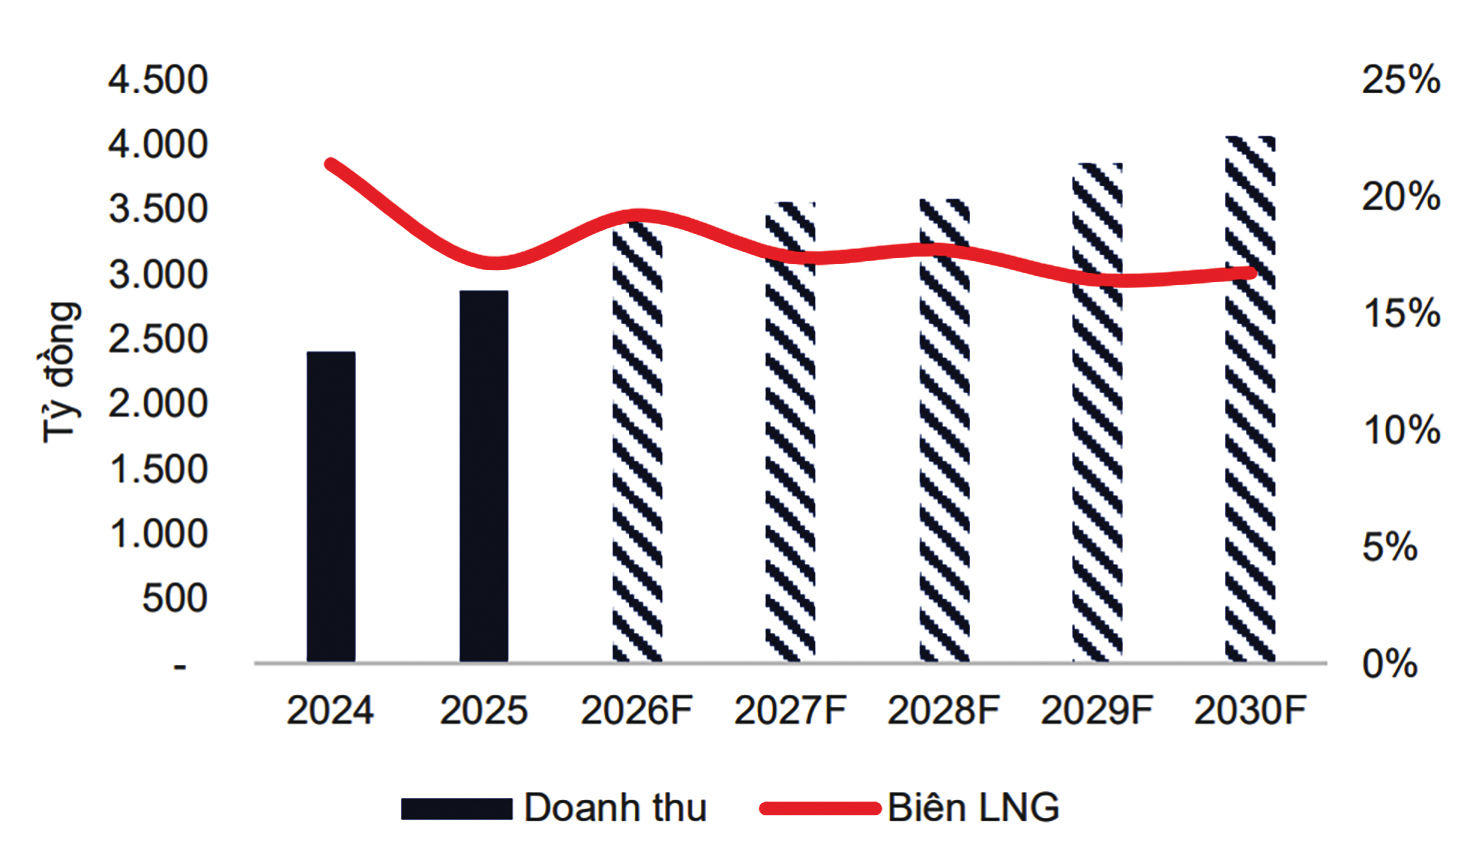
Vị thế độc quyền vận tải dầu thô, LPG nội địa (100% thị phần, phục vụ các nhà máy lọc dầu Dung Quất và Nghi Sơn) đã tạo dòng tiền ổn định cho PVT. Đây là nền tảng để PVT triển khai chiến lược tái cơ cấu và tài trợ vốn cho chu kỳ đầu tư đội tàu lớn.
Theo Báo cáo tài chính quý II/2026, PVT ghi nhận doanh thu thuần gần 5.714 tỷ đồng, tăng 32,5% so với cùng kỳ năm ngoái. Lợi nhuận sau thuế của doanh nghiệp đạt 678 tỷ đồng, tăng 88,4 so với cùng kỳ năm ngoái. Động lực tăng trưởng chính của PVT đến từ mảng vận tải với doanh thu 3.093 tỷ đồng, tăng 30,4% so với cùng kỳ năm ngoái do giá cước leo cao trong bối cảnh xung đột ở Trung Đông kéo dài. Mảng hoạt động thương mại cũng tăng mạnh, mang về 2.059 tỷ đồng doanh thu cho PVT.
Lũy kế 6 tháng đầu năm 2026, doanh thu thuần của PVT đạt 9.754 tỷ đồng, tăng 37,3%, và lợi nhuận sau thuế đạt gần 1.094 tỷ đồng, tăng 71,5% so với cùng kỳ năm ngoái.
Tuy nhiên, MBS dự phóng lợi nhuận ròng quý III/2026 của PVT chỉ đạt 363 tỷ đồng, giảm 34% so với cùng kỳ năm ngoái. Bởi vì, các chi phí vận hành và thuê ngoài đã bắt đầu có dấu hiệu tăng khá nhanh, khiến biên lợi nhuận gộp của doanh nghiệp khó duy trì được như mức 6 tháng đầu năm nay. Dù vậy, con số này vẫn có thể góp phần đưa lợi nhuận lũy kế 9 tháng đầu năm nay của PVT vượt xa kế hoạch lợi nhuận sau thuế cả năm 1.200 tỷ đồng mà công ty đặt ra cho năm 2026.
Năm 2026, PVT đặt kế hoạch tổng vốn đầu tư là 3.858 tỷ đồng, trong đó 3.445 tỷ đồng cho phát triển đội tàu và 382 tỷ đồng góp vốn vào các đơn vị thành viên. Cơ cấu nguồn vốn dự kiến gồm vốn 1.446 tỳ đồng chủ sở hữu và hơn 2.411 tỷ đồng vốn vay, tương ứng tỷ lệ vay chiếm khoảng 62,5% tổng nhu cầu đầu tư, cao hơn đáng kể so với các giai đoạn trước. Theo MBS, điều này phản ánh việc dòng tiền từ hoạt động cốt lõi không đủ tài trợ toàn bộ cho quy mô mở rộng đội tàu lần này. Do vậy, Ban lãnh đạo PVT định hướng dùng dòng tiền ổn định từ mảng nội địa làm cơ sở đảm bảo khả năng trả nợ, qua đó cho phép PVT chủ động sử dụng đòn bẩy tài chính để đẩy nhanh tốc độ đầu tư mà không phụ thuộc hoàn toàn vào dòng tiền từ tích lũy nội bộ.
Theo tính toán của MBS, với tổng dòng tiền từ hoạt động kinh doanh dự kiến đạt 17.273 tỷ đồng, trong khi dòng tiền chi ra cho hoạt động đầu tư ước tính 11.888 tỷ đồng, PVT hầu như không bị phụ thuộc quá nhiều vào vốn vay để mở rộng kinh doanh. Đi kèm đó là lượng tiền mặt dồi dào, dự kiến đạt 8.290 tỷ đồng vào năm 2030. Điều này tạo cơ sở để PVT duy trì tỷ lệ đòn bẩy tài chính ở mức ổn định và thấp hơn so với giai đoạn 2024-2025 phục vụ cho trẻ hoá đội tàu của công ty.
Từ lợi thế về đòn bẩy tài chính, PVT luôn đầu tư mở rộng đội tàu theo hướng đầu tư gối đầu, cân đối hài hòa giữa mục tiêu ngắn hạn và dài hạn. Trên thực tế, nhiều tàu mới của doanh nghiệp này đã mang lại lợi nhuận ngay trong năm đầu tiên khai thác, thay vì cần 3 - 4 năm hoàn vốn như thông lệ thị trường.
Đến nay, PVT là doanh nghiệp sở hữu đội tàu lớn nhất trong số các doanh nghiệp vận tải biển với 68 chiếc. Đội tàu của PVT được phát triển theo hướng đa dạng hóa chủng loại và trẻ hóa liên tục. Phần lớn các tàu hiện đại được đóng tại Hàn Quốc và Nhật Bản, đáp ứng đầy đủ các tiêu chuẩn quốc tế về an toàn, kỹ thuật và môi trường.
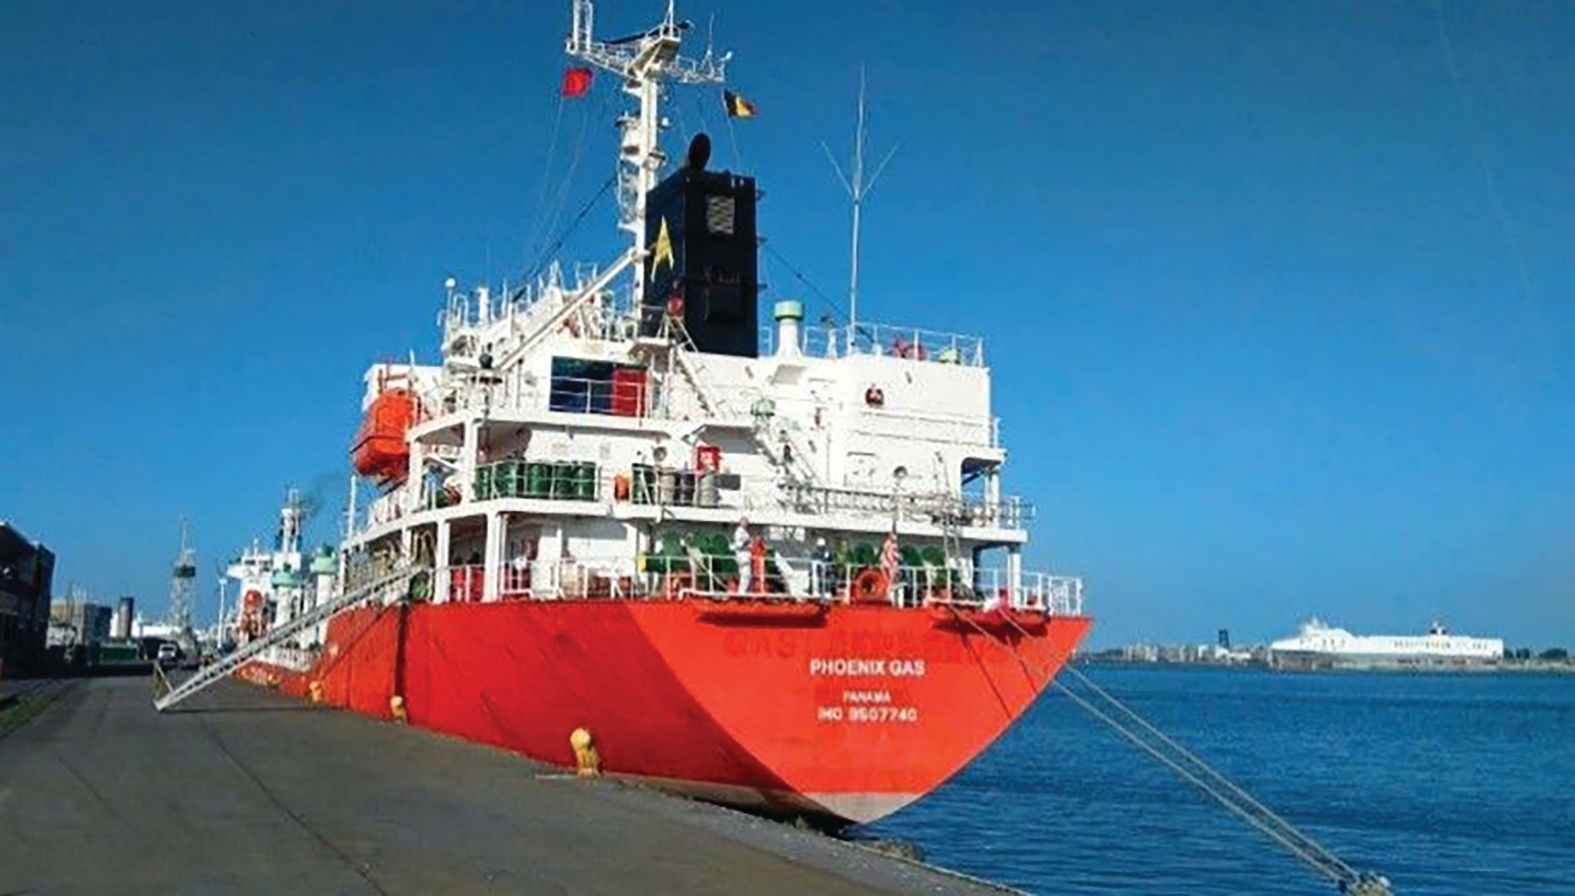
Cơ cấu đội tàu của PVT cũng dịch chuyển sang các phân khúc quốc tế hóa cao, gồm 21 tàu vận chuyển LPG và 19 tàu vận chuyển hóa chất, giảm phụ thuộc vào một thị trường/khách hàng đơn lẻ. Tình trạng gián đoạn tuyến Biển Đỏ và Kênh đào Suez đã kéo dài hải trình toàn cầu, hỗ trợ giá cước dù áp lực dư cung tàu vẫn hiện hữu ở một số phân khúc. Đáng chú ý, 2 tàu LPG được PVT nhận đúng thời điểm tháng 4 - 5/2026 trùng với đợt giá LPG quốc tế tăng mạnh do gián đoạn qua eo biển Hormuz, cho thấy sự trùng khớp thuận lợi giữa thời điểm mở rộng đội tàu và chu kỳ thị trường hỗ trợ cho kết quả kinh doanh của PVT.
Trong đội tàu của PVT, tỷ trọng tàu chở dầu thô, tàu chở dầu sản phẩm, hoá chất và khí hóa lỏng chiếm hơn 70% tổng tải trọng. Trong bối cảnh mức giá thuê tàu duy trì ở mức cao, doanh thu và lợi nhuận các phân khúc này đã được cải thiện. Trong khi các hãng tàu khác phải đối mặt với rủi ro đình trệ hoặc chi phí bảo hiểm rủi ro chiến sự tăng vọt, đội tàu của PVT vẫn duy trì lịch trình xuyên suốt và tái ký hợp đồng mới.
Các chuyên gia MBS cho rằng, mặt bằng giá cước tăng cao sẽ tạo điều kiện thuận lợi cho các doanh nghiệp vận tải cải thiện hiệu quả kinh doanh, nhưng đồng thời cũng làm gia tăng chi phí đầu tư, khiến việc mở rộng đầu tư trở nên thách thức hơn bao giờ hết, nhất là khi lãi suất có xu hướng tăng cao.
1.094 tỷ đồng là lợi nhuận sau thuế 6 tháng đầu năm 2026 của PVT, tăng 71,5% so với cùng kỳ năm ngoái.