Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất lên 3,75 - 4% và phát tín hiệu còn tăng tiếp, khiến chứng khoán giảm, lợi suất trái phiếu và đồng USD tăng vọt.
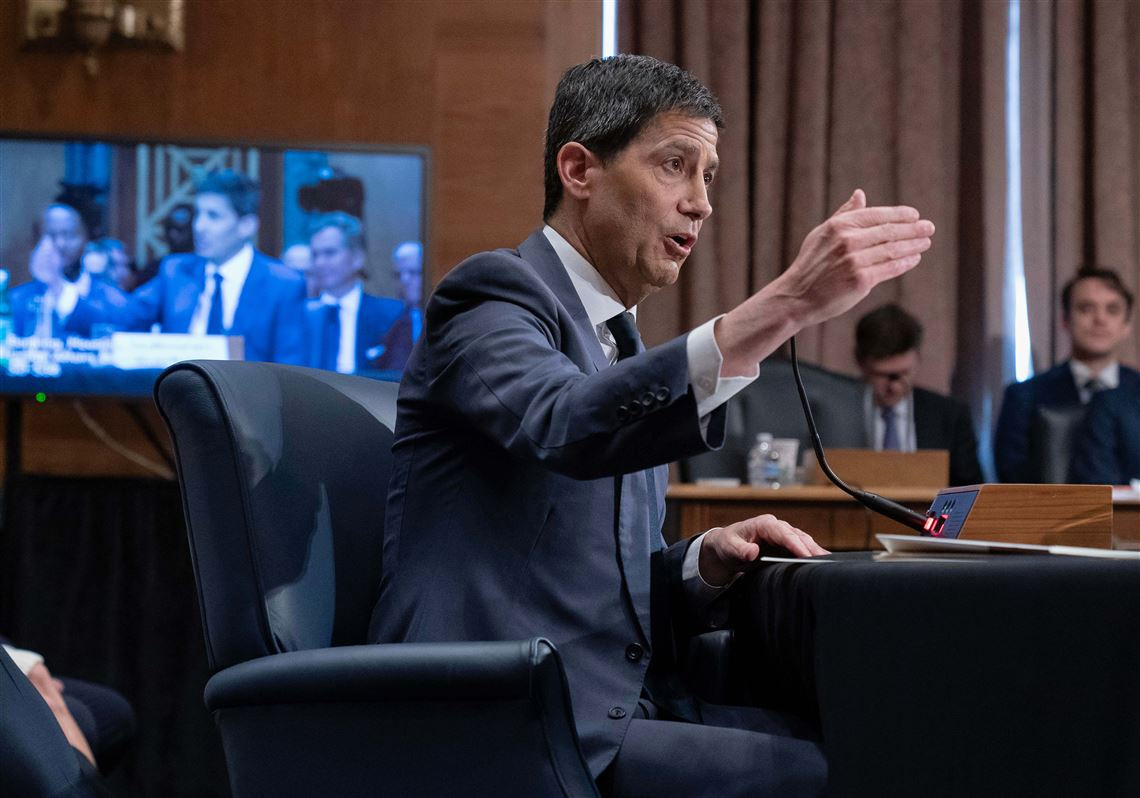
Ngày 16/9 (giờ Mỹ), Fed đã quyết định tăng lãi suất điều hành thêm 0,25 điểm phần trăm, lên 3,75 - 4%. Đây là lần tăng lãi suất đầu tiên kể từ tháng 7/2023, khép lại chu kỳ giữ và nới lỏng tiền tệ kéo dài.
Quyết định nói trên đã được toàn bộ thành viên Ủy ban Thị trường Mở Liên bang (FOMC) thông qua, bao gồm cả Chủ tịch Kevin Warsh. Quan trọng hơn, Fed còn phát tín hiệu sẽ tiếp tục thắt chặt tiền tệ khiến thị trường chao đảo.
Động lực chính của quyết định này là lạm phát dai dẳng ở Mỹ. Chỉ số giá tiêu dùng (CPI) tháng 8 tăng 3,4% so với cùng kỳ năm ngoái, còn lạm phát cơ bản tăng cao hơn dự báo, cho thấy áp lực giá chưa hạ nhiệt.
Trong tuyên bố chính sách, Fed khẳng định động thái lần này nhằm hỗ trợ đưa lạm phát trở lại mục tiêu 2% một cách kịp thời hơn.
Sức mạnh của nền kinh tế cũng tạo dư địa cho Fed hành động. Doanh số bán lẻ tháng 8 tăng 1,2%, cao hơn nhiều dự báo, cho thấy người tiêu dùng vẫn chi tiêu mạnh và nền kinh tế đủ sức chịu lãi suất cao hơn. Trước đó, phát biểu cứng rắn của ông Warsh tại hội nghị Jackson Hole cuối tháng 8 đã báo hiệu khả năng này.
Bản chất của lạm phát lần này đến từ giá năng lượng, khi xung đột quanh eo Hormuz vừa đẩy giá dầu lên trên 100 USD một thùng. Chính ông Warsh thừa nhận Fed không có khả năng thực sự để chặn nguồn cơn này, bởi giá năng lượng nằm ngoài tầm tác động của lãi suất. Fed phải tăng lãi suất để neo giữ kỳ vọng và ngăn lạm phát lan rộng.
Thị trường ban đầu khá bình tĩnh, nhưng quay đầu giảm ngay trong họp báo của ông Warsh, khi giọng điệu kiệm lời của ông được diễn giải là vẫn cứng rắn với lạm phát. Chỉ số Dow Jones mất khoảng 600 điểm, tương đương 1,2%, phiên tồi tệ nhất trong gần một tháng. Chỉ số S&P 500 giảm 0,4%, còn Nasdaq gần như đi ngang.
Trên thị trường trái phiếu và tiền tệ, phản ứng còn rõ hơn. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm vượt lại mốc 5%, mức cao nhất kể từ khủng hoảng tài chính. Đồng USD có phiên tăng mạnh nhất trong ba tháng, trong khi giá vàng lao dốc.
Nguyên nhân nằm ở bản dự báo kèm theo cuộc họp phản ánh kỳ vọng lãi suất của từng thành viên FOMC. Có tới 16 trong 18 quan chức Fed cho rằng sẽ còn ít nhất một đợt tăng lãi suất nữa trong năm nay, và sau họp báo, giới giao dịch định giá tới ba đợt tăng lãi suất từ nay đến giữa năm sau. Kỳ vọng thắt chặt tiền tệ kéo dài là lý do lợi suất và đồng USD cùng đi lên.
Đợt tăng lãi suất còn đặt Bộ Tài chính Mỹ vào thế khó. Nhiều tuần qua, Bộ trưởng Tài chính Scott Bessent đã nỗ lực ghìm lợi suất dài hạn bằng cách tăng quy mô chương trình mua lại trái phiếu, thậm chí nâng lên mức mua tới 6 tỷ USD mỗi đợt. Mục tiêu xuyên suốt là kéo chi phí vay của chính phủ xuống trong bối cảnh nợ công đã vượt mốc kỷ lục. Thậm chí, ông Bessent còn tham gia hỗ trợ đồng yên Nhật để giảm sức ép buộc Tokyo bán trái phiếu Mỹ.
Nhưng quyết định của Fed đi ngược lại nỗ lực đó. Việc FED tăng lãi suất ngắn hạn kèm tín hiệu diều hâu đã đẩy lợi suất dài hạn lên trên 5% bất chấp các đợt mua lại trái phiếu của Bộ Tài chính.
Hai nhánh chính sách kinh tế của Mỹ, một bên cố ghìm lợi suất và một bên cố nâng lãi suất để chống lạm phát, đang kéo ngược chiều nhau. Kết quả là chi phí vay của cả chính phủ lẫn doanh nghiệp và người dân Mỹ đều cao hơn, với lãi suất vay thế chấp đã chạm gần 7%/năm.
Với Việt Nam và các nền kinh tế nhỏ có độ mở lớn, đợt tăng lãi suất của Fed tạo sức ép rõ rệt. Lãi suất ở Mỹ cao và đồng USD mạnh hơn thường kéo dòng vốn rời các thị trường mới nổi, gây áp lực mất giá đồng nội tệ, làm đắt thêm chi phí vay nợ nước ngoài và nhập khẩu lạm phát, nhất là khi giá dầu vẫn cao. Điều này thu hẹp dư địa nới lỏng của Ngân hàng Nhà nước và nhiều ngân hàng trung ương khác.
Là bên chấp nhận giá trên thị trường toàn cầu, các nền kinh tế nhỏ khó tránh tác động, đòi hỏi năng lực điều hành tỷ giá thận trọng, đồng thời đa dạng hóa nguồn vốn và thị trường để giảm mức độ tổn thương.