Bên cạnh nguồn cung xăng dầu trong nước dự báo vẫn được đảm bảo vững chắc, nhu cầu tiêu thụ dầu và cung ứng điện cũng sẽ là yếu tố chi phối triển vọng cổ phiếu ngành năng lượng, phân hóa với dầu khí, điện và phân bón...
Trong khi nguồn cung xăng dầu trong nước được dự báo ổn định đến hết năm và kỳ vọng giá dầu Brent sẽ giảm vào 2027 - qua đó tác động giúp giảm giá xăng dầu, thì bức tranh tiêu thụ dầu cũng có tính chi phối lớn đến triển vọng thị trường chung.
Theo thống kê của Cơ quan Năng lượng quốc tế (IEA), tăng trưởng nhu cầu dầu toàn cầu với mức thực tế năm 2025 là 0,85 triệu thùng/ngày. Dự báo tổng hợp mới (tháng 9/2026) cho năm 2026 là -2,50 và năm 2027 là 2,60. Trong khi dự báo cũ (tháng 7/2026) cho năm 2026 là -1,10 và năm 2027 là 2,00. Mức chênh lệch cho năm 2026 là giảm 1,40 và năm 2027 là tăng 0,60.
Trong khi đó, theo Cơ quan quản lý Thông tin năng lượng Hoa Kỳ (EIA), mức tiêu thụ thực tế năm 2025 là 1,18 triệu thùng/ngày. Dự báo mới (tháng 9/2026) cho năm 2026 là -1,36 và năm 2027 là 2,39. Dự báo cũ (tháng 7/2026) cho năm 2026 là 2,03 và năm 2027 là -1,17. Mức chênh lệch cho năm 2026 là giảm 0,19 và năm 2027 là tăng 0,36.
Thống kê của OPEC cũng cho những con số có sự chênh lệch nhẹ. Mức tăng trưởng tiêu thụ dầu toàn cầu trong thực tế năm 2025 là 1,70 triệu thùng/ngày. Dự báo mới (tháng 9/2026) cho năm 2026 của OPEC là 0,38 và năm 2027 là 2,40. Dự báo cũ (tháng 7/2026) cho năm 2026 là 2,00 và năm 2027 là 0,70. Mức chênh lệch cho năm 2026 là giảm 0,32 và năm 2027 là tăng 0,40.
Chứng khoán Vietcap cho biết tinh theo mức trung vị các dự báo, mức thực tế năm 2025 là 1,18 triệu thùng/ngày. Trung vị dự báo mới (tháng 9/2026) cho năm 2026 là -1,36 và năm 2027 là 2,40. Trung vị dự báo cũ (tháng 7/2026) cho 2026 là 2,00 và 2027 là -1,10. Mức chênh lệch trung vị cho năm 2026 là giảm 0,26 và năm 2027 là tăng 0,40. Như vậy, nhu cầu dầu toàn cầu dù các con số có sự lệch nhau, nhưng đều thể hiện chung suy giảm sâu hơn trong năm 2026, trong khi đà phục hồi năm 2027 được điều chỉnh tăng.
Ở trong nước, bên cạnh nguồn cung xăng dầu ổn định, các chuyên gia Chứng khoán Vietcap cho rằng nguồn cung điện cũng là yếu tố đáng chú đối với triển vọng ngành dầu khí và năng lượng nói chung.
Theo các nhà phân tích, nhu cầu điện tăng mạnh trong 2026, thể hiện qua việc EVN ghi nhận nhu cầu điện trong 8 tháng đầu năm 2026 tăng mạnh 9,8% so với cùng kỳ, nhờ nhu cầu tích cực từ khu vực dân dụng và công nghiệp. EVN dự báo tăng trưởng nhu cầu điện sẽ tăng tốc lên 10,5–12% trong 4 tháng cuối năm 2026, do mở rộng công nghiệp và nhu cầu làm mát kéo dài.
Nguồn cung năm 2026 đáp ứng đủ dù sản lượng thủy điện giảm do El Niño, Vietcap khẳng định. Hiện tượng El Niño đã được xác nhận sẽ diễn ra từ nửa cuối năm 2026 đến năm 2027, với tác động mạnh nhất trong quý IV/2026. Ngày 16/9, Cục Quản lý tài nguyên nước cảnh báo hơn 700 hồ chứa có nguy cơ không tích đủ nước trước mùa khô năm 2027, tại các lưu vực chiếm khoảng 46% tổng công suất thủy điện cả nước. Tuy nhiên, Bộ Công Thương đánh giá hệ thống điện năm 2026 về cơ bản có khả năng đáp ứng nhu cầu nhờ nguồn cung than và khí đầy đủ.
Vietcap lưu ý rủi ro trong năm 2027 là thiếu hụt điện dự kiến gia tăng, đặc biệt tại miền Bắc. Bộ Công Thương dự báo khu vực này có thể thiếu hụt 5.860 MW công suất, tương đương 5,6% tổng công suất toàn quốc năm 2027 theo ước tính của Vietcap, cùng với 2,9 tỷ kWh điện năng, chủ yếu trong mùa khô.
Dự báo triển vọng nguồn cung điện 2027, theo Vietcap, chú ý diễn biến El Niño với dự kiến suy yếu từ tháng 4/2027, sau khi đạt cường độ đỉnh trong giai đoạn quý IV/2026 đến quý I/2027, cũng là thời kỳ nằm trong mùa khô 2026–2027.
"Các giải pháp ứng phó bao gồm đẩy nhanh triển khai 2.800 MW điện mặt trời mái nhà trước tháng 6/2027, chủ yếu tại các công trình công cộng và khu công nghiệp; đẩy nhanh phát triển 1.000 MW điện mặt trời trang trại và điện mặt trời nổi trong năm 2027; tăng nhập khẩu khoảng 700 MW điện từ Lào trong năm 2027 và khoảng 600 MW từ Trung Quốc trước tháng 3/2027. Bên cạnh đó, các biện pháp quản lý nhu cầu điện sẽ hướng tới dịch chuyển khoảng 3.000 MW phụ tải khỏi giờ cao điểm và tiết kiệm ít nhất 3% điện năng", chuyên gia Vietcap nhìn nhận.
Tác động của cung - cầu dầu khí, tăng trưởng tiêu thụ và dự báo nguồn cung điện theo đó, sẽ dẫn đến tác động giá dầu, giá khí, chế phẩm, điện năng, và trực tiếp tác động đến cổ phiếu ngành năng lượng - dầu khí, theo Vietcap.
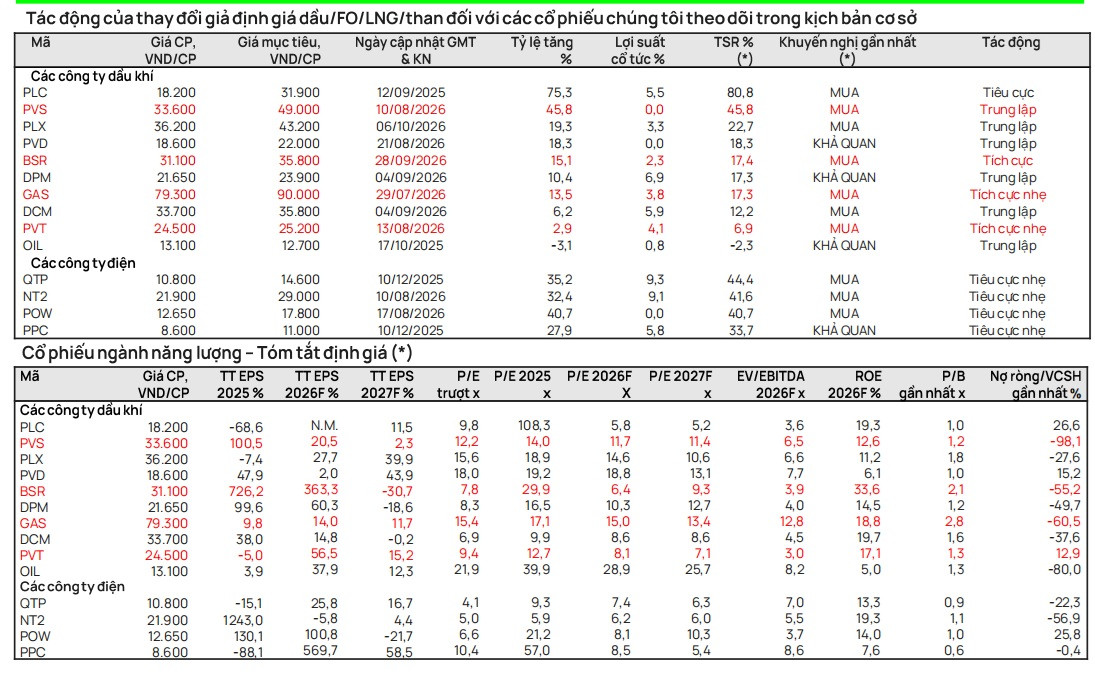
Theo dữ liệu và giả định về biến động giá hàng hóa, hai nhóm ngành Dầu khí và Điện (năng lượng) đang cho thấy những phản ứng trái chiều. Trong khi nhóm dầu khí ghi nhận sự phân hóa rõ rệt ở nhiều cấp độ, thì nhóm nhiệt điện lại đồng loạt chịu áp lực nhẹ.
Nhóm cổ phiếu Dầu khí được dự báo sẽ phân hóa mạnh mẽ từ tích cực đến tiêu cực. Trong đó, sự thay đổi giả định giá (dầu, FO, LNG...) tạo ra ranh giới rõ rệt lên triển vọng của các doanh nghiệp dầu khí.
Nhóm chịu tác động tích cực & tích cực nhẹ gồm có BSR ( đảm bảo mức tổng lợi nhuận cổ đông khá tốt dù kịch bản giá hàng hóa tăng); GAS và PVT được đánh giá tích cực nhẹ lần lượt với việc có sự hỗ trợ từ giá hàng hóa giúp GAS có dư địa tăng giá 13,5% (tổng lợi nhuận 17,3%), trong khi PVT ghi nhận mức tổng lợi nhuận an toàn 6,9% nhờ tỷ suất cổ tức đều đặn 4,1%.
Nhóm chịu tác động trung lập chiếm đa số, bao gồm các doanh nghiệp mà biến động giá hàng hóa hiện tại không tạo ra cú hích quá lớn cũng như không gây rủi ro nghiêm trọng đến định giá bao gồm PVS, PLX, DCM.
PVD, DPM & OIL chịu tác động trung lập và chỉ dừng ở khuyến nghị hả quan. Đáng chú ý, PVD và DPM vẫn duy trì tổng lợi nhuận dương (lần lượt 18,3% và 17,3%), nhưng OIL lại cho thấy sự đuối sức khi tỷ lệ tăng giá kỳ vọng và tổng lợi nhuận đều ở mức âm (-2,3%).
Nhóm chịu tác động tiêu cực với PLC là mã duy nhất trong nhóm chịu tác động tiêu cực từ kịch bản cơ sở hiện tại (có thể do áp lực chi phí đầu vào tăng). Tuy nhiên, Vietcap cho rằng nghịch lý ở đây là PLC lại có mức tỷ suất sinh lời kỳ vọng cao nhất ngành (80,8%) và giữ khuyến nghị Mua. Nguyên nhân là do giá cổ phiếu hiện tại (18.200 đồng/cp) đang bị định giá quá thấp so với giá mục tiêu (31.900 đồng/cp), cộng thêm mức lợi suất cổ tức hấp dẫn 5,5%, tạo ra biên an toàn và dư địa tăng giá khổng lồ bất chấp những cơn gió ngược về mặt cơ bản.
Đối với nhóm cổ phiếu Điện, các chuyên gia đánh giá sẽ chịu chung tác động tiêu cực nhẹ, trái ngược với sự phân hóa của nhóm dầu khí, nhất là nhóm nhiệt điện do giả định giá than và khí LNG đầu vào neo ở mức không thuận lợi.
Tuy nhiên, sức hấp dẫn của nhóm điện không nằm ở sự đột phá về tăng trưởng mà nằm ở định giá đã chiết khấu sâu và dòng tiền cổ tức cực kỳ mạnh mẽ. Theo đó, QTP, NT2 vẫn được nhấn mạnh về yếu tố có tổng lợi nhuận cổ đông vượt trội (lần lượt 44,4% và 41,6%), dù có thể chịu tác động tiêu cực nhẹ từ yếu tố vĩ mô.
POW có thị giá thấp kỳ vọng mang lại biên lợi nhuận thuần túy từ chênh lệch giá so với giá mục tiêu. PPC được đánh giá sức hấp dẫn kém hơn so với trong nhóm nhưng vẫn mang lại tổng lợi nhuận hấp dẫn 33,7% (trong đó cổ tức đóng góp 5,8%).