Triển vọng tăng trưởng lợi nhuận của các doanh nghiệp niêm yết trong những năm tới khá tích cực, trong khi mặt bằng định giá chứng khoán Việt Nam đang ở mức tương đối thấp.
Sự kết hợp giữa triển vọng tăng trưởng và định giá hấp dẫn có thể tạo thêm sức hút đối với nhà đầu tư. Tuy nhiên, để chuyển hóa cơ hội thành dòng vốn thực chất, thị trường cần thêm các yếu tố khác, theo ông Ông Đinh Đức Minh - Giám đốc đầu tư cấp cao Công ty CP Quản lý quỹ VinaCapital.
Lãnh đạo VinaCapital nhận định, Việt Nam đang đứng trước cơ hội tăng trưởng mạnh trong 5-10 năm tới nhờ những thay đổi trong trật tự kinh tế toàn cầu, lợi thế nhân khẩu học và định hướng đẩy mạnh đầu tư cơ sở hạ tầng. Việt Nam vẫn còn nhiều dư địa để phát triển các định chế đầu tư dài hạn, đặc biệt là quỹ hưu trí tự nguyện và thị trường trái phiếu doanh nghiệp.
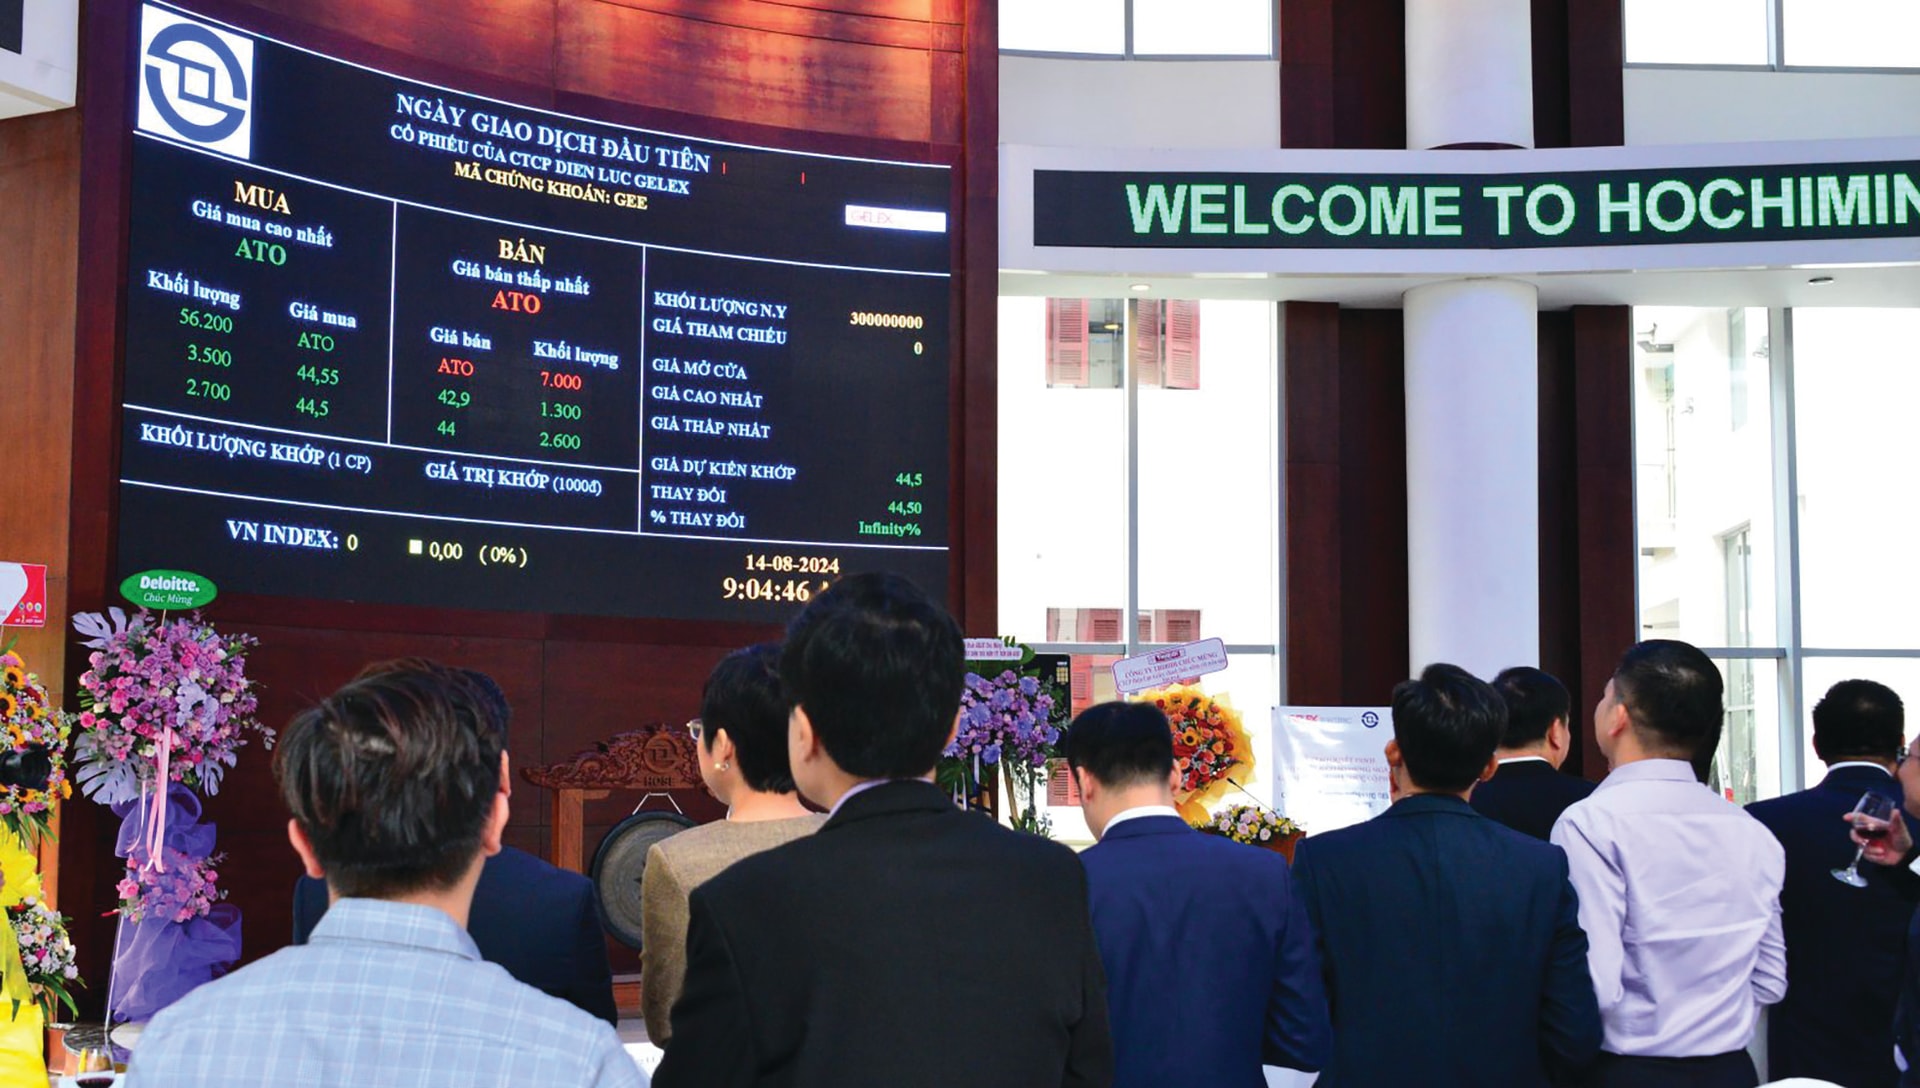
Trong đó, quy mô tài sản của các quỹ hưu trí tự nguyện tại Việt Nam còn nhỏ so với nhiều quốc gia trong khu vực. Trong khi đó, thị trường trái phiếu doanh nghiệp cũng chưa phát triển tương xứng với nhu cầu vốn của nền kinh tế. Đây là những kênh có thể bổ sung nguồn vốn dài hạn, giúp doanh nghiệp giảm phụ thuộc vào tín dụng ngân hàng và tạo thêm lựa chọn đầu tư cho người dân.
Bên cạnh nguồn vốn trong nước, Việt Nam cũng có cơ hội thu hút thêm dòng tiền quốc tế nhờ nền tảng kinh tế vĩ mô, nguồn ngoại tệ từ xuất khẩu và đầu tư trực tiếp nước ngoài.
Ngoài ra theo ông Đinh Đức Minh, việc nâng hạng tín nhiệm quốc gia sẽ giúp Việt Nam mở rộng khả năng tiếp cận nguồn vốn quốc tế, đồng thời góp phần giảm chi phí huy động vốn.
Đối với thị trường cổ phiếu, ông Minh đánh giá những thành quả tăng trưởng của chứng khoán Việt Nam trong dài hạn chưa được nhìn nhận tương xứng. Ông nhìn nhận việc FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp là bước tiến quan trọng. Bước tiếp theo là tiếp tục cải thiện các điều kiện để hướng tới mục tiêu được MSCI nâng hạng, qua đó mở ra cơ hội thu hút thêm dòng vốn quốc tế.
Tuy nhiên, ông cũng cho rằng thực tế cho thấy việc thu hút vốn ngoại vẫn còn những thách thức. Số lượng nhà đầu tư tổ chức nước ngoài tham gia thị trường đã tăng lên, nhưng tỷ lệ sở hữu của khối ngoại lại có xu hướng giảm. Các nhà đầu tư nước ngoài cũng liên tục bán ròng trong những năm gần đây.
Đối với thị trường hiện tại, ông nhận xét, diễn biến tích cực của một số cổ phiếu vốn hóa lớn chưa lan tỏa đồng đều sang các nhóm ngành và doanh nghiệp khác.
Theo ông Đinh Đức Minh, để thu hút tốt hơn dòng vốn trong và ngoài nước, thị trường cần cải thiện chất lượng hàng hóa niêm yết, nâng cao khả năng giám sát và quản lý, đồng thời tạo thêm cơ hội đầu tư ở nhiều nhóm doanh nghiệp.
Triển vọng tăng trưởng lợi nhuận của các doanh nghiệp niêm yết trong những năm tới khá tích cực, trong khi mặt bằng định giá chứng khoán Việt Nam đang ở mức tương đối thấp.
"Sự kết hợp giữa triển vọng tăng trưởng và định giá hấp dẫn có thể tạo thêm sức hút đối với nhà đầu tư. Tuy nhiên, để chuyển hóa cơ hội thành dòng vốn thực chất, thị trường cần tiếp tục nâng cao chất lượng doanh nghiệp niêm yết, đa dạng hóa hàng hóa đầu tư và phát triển các kênh huy động vốn dài hạn", ông Đinh Đức Minh cho biết.
Đáng chú ý, lãnh đạo quỹ VinaCapital cũng chỉ ra ba nguyên nhân khiến quỹ vẫn thận trọng với doanh nghiệp có kết quả kinh doanh tăng trưởng. Đó là chất lượng lợi nhuận, niềm tin vào ban lãnh đạo và định giá cổ phiếu.
Đây cũng là khoảng cách giữa việc doanh nghiệp có một báo cáo kết quả kinh doanh đẹp và việc nhà đầu tư chấp nhận bỏ vốn. Quỹ cần đánh giá khả năng tạo tiền, triển vọng duy trì tăng trưởng và quyền lợi của mình sau khi trở thành cổ đông.
Theo đó, ông Đinh Đức Minh cho biết, khi xem xét đầu tư dài hạn, quỹ trước hết đánh giá tính bền vững của mô hình kinh doanh, dư địa phát triển và năng lực cạnh tranh của doanh nghiệp so với các đối thủ cùng ngành. Tiếp đó là chiến lược, năng lực ban lãnh đạo và chất lượng quản trị.
Ông cũng nhấn mạnh, một doanh nghiệp có triển vọng kinh doanh vẫn có thể không nhận được vốn nếu quỹ thiếu niềm tin vào cách điều hành và đối xử với cổ đông. Ông đề cao tính minh bạch trong công bố thông tin và đạo đức quản trị. Ban lãnh đạo cần đặt lợi ích của cổ đông thiểu số song song với lợi ích của ban điều hành.
Đầu tư vào doanh nghiệp là giao tiền cho ban điều hành kinh doanh. Nếu không có sự tin tưởng, quỹ sẽ không giải ngân. Tiêu chí này cũng lý giải vì sao một báo cáo tăng trưởng tích cực không tự động xóa được những lo ngại về quản trị. Chất lượng thông tin, quyền lợi cổ đông và sự tin cậy đối với người điều hành được xem xét cùng với triển vọng lợi nhuận.
Với kết quả kinh doanh, vấn đề nằm ở nguồn gốc và chất lượng tăng trưởng. Lợi nhuận trên báo cáo tài chính có thể tăng, trong khi dòng tiền từ hoạt động kinh doanh cốt lõi lại âm. Một trường hợp khác là lợi nhuận chủ yếu đến từ thu nhập bất thường hoặc các giao dịch tài chính ngắn hạn, khó tạo ra giá trị lâu dài cho cổ đông.
Như vậy, cùng một mức tăng lợi nhuận, đánh giá của nhà đầu tư có thể khác nhau tùy khả năng lặp lại của khoản thu nhập và dòng tiền đi kèm. Con số lãi của một kỳ chưa trả lời được doanh nghiệp có thể duy trì mức sinh lời đó trong những năm tiếp theo hay không.
Tựu trung, doanh nghiệp cần chú ý: Lợi nhuận tăng nhưng dòng tiền kinh doanh âm, quyền lợi cổ đông thiểu số thiếu bảo đảm hoặc giá chào bán quá cao đều có thể khiến quỹ đầu tư từ chối giải ngân", theo Giám đốc đầu tư cấp cao Công ty CP Quản lý quỹ VinaCapital.