
Trên thị trường chứng khoán, nhóm ngành cổ phiếu cảng biển đang phân hoá theo dự báo kết quả kinh doanh quý III/2026.
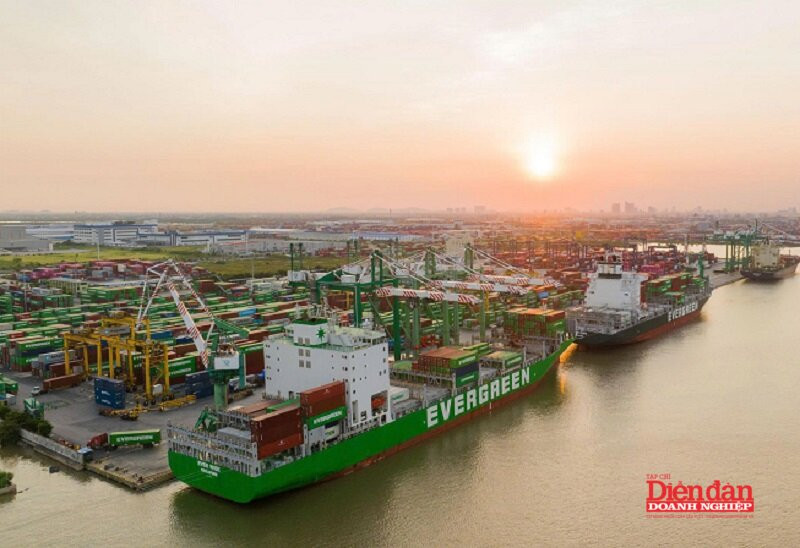
Tính đến đầu tháng 10, nhóm cổ phiếu cảng biển tiếp tục phân hoá và giảm điểm. Đóng cửa phiên giao dịch đầu tháng 10/2026, cổ phiếu GMD đi ngang quanh vùng giá 77.800 đồng/cp với khối lượng giao dịch nhỏ giọt hơn 1,1 triệu đơn vị cổ phiếu. Cổ phiếu HAH giao dịch quanh giá đáy 51.400 đồng/cp với khối lượng 786 đơn vị cổ phiếu. Nhóm cổ phiếu còn lại của ngành vẫn tiếp tục giao dịch lình xình giao dịch quanh vùng giá đáy.
Theo số liệu MBS công bố trong báo cáo triển vọng ngành logistics, tính đến giữa tháng 9, kim ngạch xuất nhập khẩu quý III/2026 tăng gần 30% so với cùng kỳ. Lượng hàng thông qua hệ thống cảng biển được dự báo tăng gần 22%.Đây là nền tảng để MBS đưa ra dự báo lợi nhuận quý III/2026 của các doanh nghiệp cảng biển như Công ty Cổ phần Tập đoàn Gemadept (GMD), Công ty Cổ phần Cảng Hải Phòng (PHP), Công ty Container Việt Nam (VSC), Công ty cổ phần xếp dỡ vận tải Hải An (HAH)…
Trong đó, GMD là doanh nghiệp có mức tăng lợi nhuận được MBS dự báo cao nhất. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ quý III/2026 của GMD có thể đạt 587 tỷ đồng, tăng 86% so với cùng kỳ. Sản lượng qua hệ thống cảng được kỳ vọng tăng, trong đó riêng cảng nước sâu Gemalink có thể tăng hơn 27%. Nam Đình Vũ có thêm hai tuyến dịch vụ mới, còn hoạt động tại Gemalink được dự báo tiếp tục vượt đáng kể công suất thiết kế. Khi Gemalink khai thác thêm hàng, GMD cũng có thể ghi nhận phần lợi nhuận lớn hơn từ các công ty liên doanh, liên kết.
MBS dự báo PHP lãi khoảng 430 tỷ đồng trong quý III/2026, tăng 65% so với cùng kỳ. Điểm đáng chú ý nằm ở bến số 3 và 4 Lạch Huyện. Sau 9 tháng, hiệu suất khai thác hai bến được ước tính đạt khoảng 48%, với sự hỗ trợ của tuyến dịch vụ mới. MBS dự báo lợi nhuận cả năm của PHP đạt 1.240 tỷ đồng, tăng 50,6%.
Với VSC, một yếu tố quyết định lợi nhuận là giá dịch vụ. MBS dự báo công suất khai thác tại cảng Nam Hải Đình Vũ đạt 73,6% so với 51,5% trong 9 tháng đầu năm trước; giá dịch vụ bình quân có thể tăng khoảng 6,5%. Cùng với phần đóng góp được kỳ vọng tăng từ HAH, lợi nhuận quý III/2026 của VSC được dự báo đạt 146 tỷ đồng, tăng khoảng 82%. Dù vậy, dự báo cho thấy lợi nhuận cả năm của VSC chỉ tăng 8,5%.
Cũng trong quý III/2026, dự báo lợi nhuận HAH đạt 339 tỷ đồng, tăng 12%. Giá nhiên liệu gây sức ép lên chi phí, trong khi các hợp đồng cho thuê tàu được gia hạn ở mặt bằng cước thuận lợi và việc mở rộng đội tàu cho thuê là những nguồn hỗ trợ kết quả kinh doanh. Mức tăng dự báo của HAH thấp hơn nhóm khai thác cảng, dù lợi nhuận của doanh nghiệp cảng biển này vẫn ở quy mô hàng trăm tỷ đồng.
Đánh giá về triển vọng ngành cảng biển cuối năm, theo MBS, các doanh nghiệp đang được hỗ trợ bởi nhu cầu xuất nhập khẩu và sản lượng hàng hóa. Bên cạnh đó, kim ngạch xuất nhập khẩu tăng trưởng tích cực là yếu tố thúc đẩy nhóm cảng biển, trong đó GMD và PHP được kỳ vọng nằm trong nhóm có tăng trưởng nổi bật.
Bên cạnh yếu tố sản lượng, ngành cảng biển năm 2026 còn được kỳ vọng có thêm trợ lực từ việc điều chỉnh giá dịch vụ tại một số cảng nước sâu. Ghi nhận dự báo trên thị trường, giá xếp dỡ tại các cảng nước sâu có thể tăng 10-15%, qua đó tạo dư địa cải thiện doanh thu và biên lợi nhuận cho những doanh nghiệp sở hữu cảng có vị trí chiến lược như PHP và GMD.
Dù vậy, không phải doanh nghiệp hay cổ phiếu cảng biển nào cũng có triển vọng giống nhau. Các doanh nghiệp sở hữu cảng nước sâu, vị trí thuận lợi, công suất còn dư địa và hệ sinh thái logistics hoàn chỉnh sẽ có nhiều lợi thế hơn. Ngược lại, những cảng chịu áp lực cạnh tranh cao, hạn chế về luồng tàu hoặc đã gần kín công suất có thể khó duy trì tốc độ tăng trưởng cao nếu không mở rộng sang các dịch vụ hậu cần khác, MBS nhận định.


