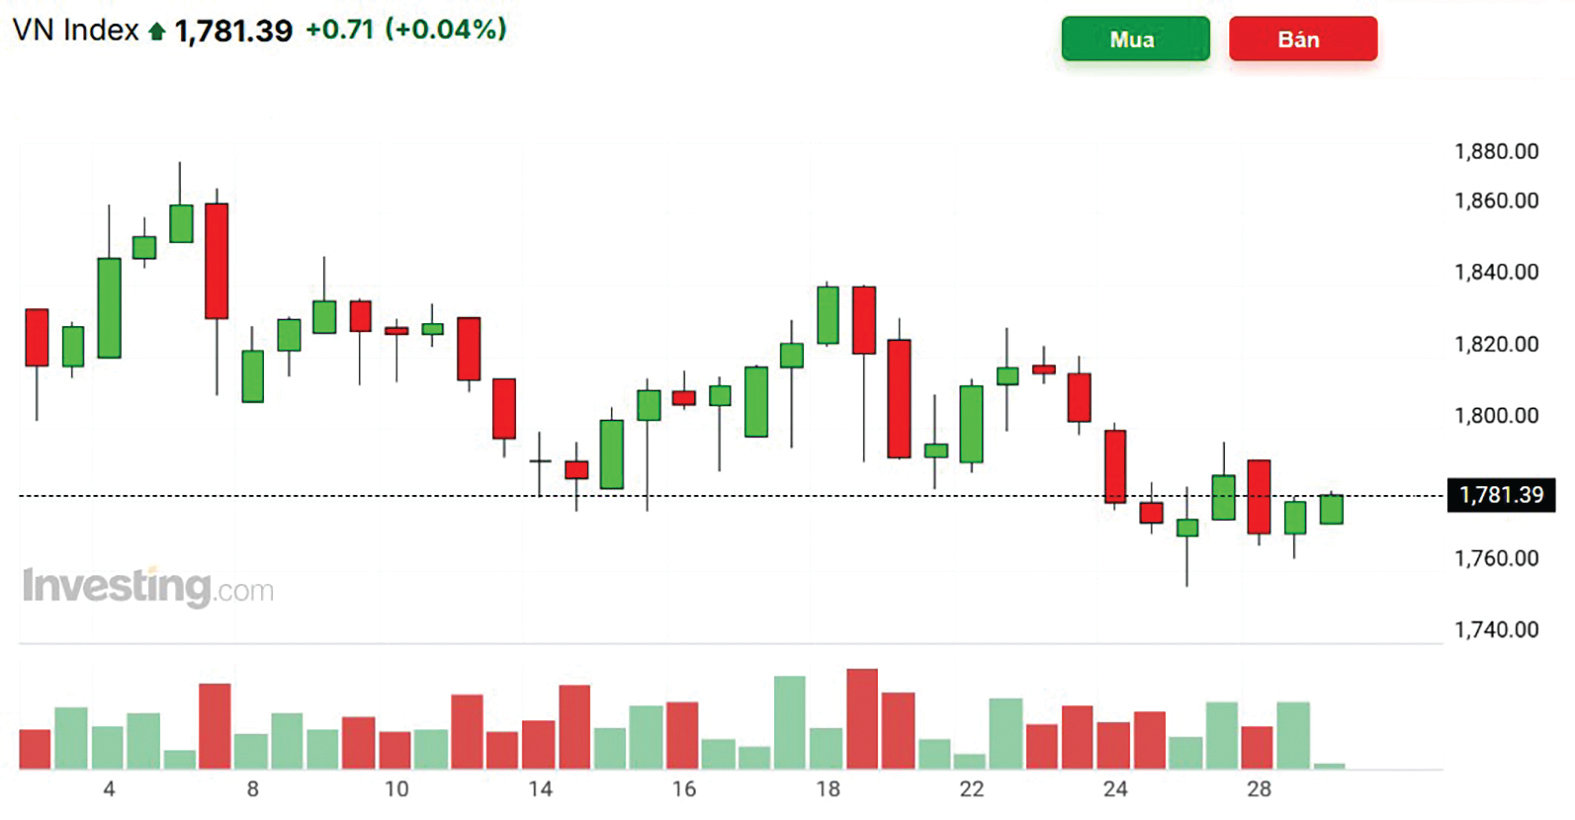
Dù đã chính thức được nâng hạng nhưng thị trường chứng khoán (TTCK) Việt Nam vẫn trồi sụt với diễn biến kém tích cực khi khối ngoại liên tục bán ròng nhiều cổ phiếu.
Theo các chuyên gia, về dài hạn, TTCK Việt Nam phải tiếp tục mở rộng quy mô vốn hóa, cải thiện thanh khoản, tháo gỡ những hạn chế về tỷ lệ sở hữu nước ngoài và hoàn thiện các công cụ phòng ngừa rủi ro để hút vốn ngoại.
Kể từ khi TTCK Việt Nam chính thức được nâng hạng, VN-Index liên tục giảm điểm trong khi thanh khoản không ghi nhận sự bùng nổ như kỳ vọng. Giá trị giao dịch bình quân chỉ đạt khoảng 15.000 - 16.000 tỷ đồng mỗi phiên, thấp hơn khoảng 15% so với đầu tháng 9/2026 khi thị trường chưa chính thức được nâng hạng.
Đáng chú ý, dòng vốn ngoại cũng chưa cho thấy sự cải thiện rõ rệt. Nhà đầu tư nước ngoài bán ròng liên tục. Theo thống kê từ sàn HoSE, trong tuần đầu sau khi được nâng hạng (21–25/9), khối ngoại đảo chiều bán ròng mạnh khoảng 2.868 tỷ đồng trên HoSE (tính toàn thị trường khoảng 3.000 tỷ đồng bao gồm cả các sàn HNX và UPCoM). Áp lực bán tập trung vào các mã vốn hóa lớn như VIC, VHM, VPB, CTG, ACB… và nhiều cổ phiếu nằm trong rổ VN30 và ngoài rổ.
Ông Huỳnh Tuấn Khánh - Tổng Giám đốc Công ty Quản lý quỹ KIM Việt Nam, nhận định dòng tiền quốc tế đang rời các thị trường mới nổi, chảy về những nơi có câu chuyện tăng trưởng lợi nhuận vượt trội như cổ phiếu công nghệ tại Mỹ, Nhật Bản, Trung Quốc. TTCK Việt Nam, như nhiều TTCK khác ở châu Á, phải cạnh tranh nguồn vốn với các thị trường hấp dẫn trên thế giới. Nhà đầu tư nước ngoài đã bán ròng xuyên suốt 9 tháng đầu năm nay với tổng giá trị rút ròng khoảng 3,6 tỷ USD. Dù vậy, con số này thấp hơn so với các thị trường châu Á cũng đang đối mặt áp lực rút vốn như Hàn Quốc (120 tỷ USD), Đài Loan (35 tỷ USD) và Ấn Độ (25 tỷ USD)…
Theo ông Dương Văn Chung, Trưởng bộ phận đầu tư Công ty Chứng khoán MBS miền Bắc, điều khiến khối ngoại tập trung bán ròng, đó là áp lực về mặt bằng lãi suất trong nước và thị trường quốc tế. Cho đến nay, lợi suất trái phiếu kho bạc Mỹ 10 năm và chỉ số DXY duy trì ở mức cao khiến dòng vốn toàn cầu có xu hướng thận trọng, tìm về các tài sản an toàn hơn là giải ngân ồ ạt vào các TTCK mới nổi trong ngắn hạn.
Theo ông Chung, mặc dù TTCK Việt Nam được dự báo có thể thu hút hàng tỷ USD sau nâng hạng, song những con số này phản ánh tiềm năng thu hút vốn trong một lộ trình dài thay vì lượng tiền lập tức đổ vào thị trường ngay sau nâng hạng. Việc bổ sung cổ phiếu Việt Nam vào các bộ chỉ số của FTSE Russell được chia thành 4 đợt, kéo dài đến tháng 9/2027. Riêng đợt đầu tiên, dòng vốn dự kiến chỉ đạt khoảng 228 triệu USD. Trong khi dòng vốn thụ động được giải ngân theo từng giai đoạn, áp lực bán từ các nhà đầu tư nước ngoài hiện hữu vẫn có thể tiếp diễn, bao gồm khả năng rút vốn của những quỹ đầu tư vào thị trường cận biên. Đây chính là những nguyên nhân khiến TTCK Việt Nam liên tục trồi sụt sau giai đoạn nâng hạng vừa qua.
Không chỉ phụ thuộc vào tiến độ giải ngân của các quỹ thụ động, khả năng đảo chiều dòng vốn ngoại còn chịu áp lực từ thị trường quốc tế. Những giai đoạn dòng vốn đổ mạnh vào các thị trường cận biên và mới nổi trong lịch sử thường hội tụ các điều kiện như kinh tế toàn cầu tăng trưởng tích cực, với các thị trường mới nổi đóng vai trò dẫn dắt, đồng thời đồng USD bước vào chu kỳ suy yếu. Tuy nhiên, với TTCK Việt Nam hiện tại vẫn chưa hội tụ đầy đủ những điều kiện này. Đây cũng là lý do khiến khối ngoại rút ròng trong thời gian qua.
Ông Nguyễn Thế Minh, Giám đốc Ngân hàng Đầu tư ABS, ước tính tổng lượng vốn ngoại có thể giải ngân vào Việt Nam đạt khoảng 8 tỷ USD trong vòng 12 tháng, bao gồm vốn từ các quỹ thụ động. Tuy nhiên, để tận dụng cơ hội này, về dài hạn, TTCK Việt Nam phải tiếp tục mở rộng quy mô vốn hóa, cải thiện thanh khoản, tháo gỡ những hạn chế về tỷ lệ sở hữu nước ngoài và hoàn thiện các công cụ phòng ngừa rủi ro.
“Trong ngắn hạn, khi phần lớn vốn thụ động vẫn chờ giải ngân và điều kiện thu hút vốn chủ động chưa thực sự thuận lợi, việc khối ngoại giảm bớt áp lực bán ròng sẽ là tín hiệu thuận lợi cho thị trường trước khi bước vào một chu kỳ mới”, ông Minh nhấn mạnh.
Có thể nói, nâng hạng là tấm vé thông hành cho TTCK Việt Nam sau khi FTSE Russell xác nhận đã đạt tiêu chuẩn tối thiểu về hạ tầng giao dịch. Song, điều này không đồng nghĩa dòng tiền ngay lập tức chảy vào TTCK Việt Nam, bởi mỗi quỹ đầu tư có nguyên tắc phân bổ vốn và tốc độ giải ngân khác nhau.
Theo các chuyên gia, những đợt giải ngân sắp tới theo lộ trình của FTSE Russell có thể góp phần hạ nhiệt áp lực bán ròng từ khối ngoại. Các quỹ thụ động theo dõi bộ chỉ số FTSE GEIS phải mua thêm 3 đợt vào tháng 3, tháng 6 và tháng 9/2027.
Dòng vốn chủ động thường giải ngân sớm, có tính chọn lọc cao dựa trên triển vọng ngành và nền tảng doanh nghiệp. Do đó, giá trị giải ngân của vốn ngoại thực tế phụ thuộc vào khả năng TTCK Việt Nam duy trì thanh khoản, cải thiện chất lượng hàng hóa và tăng tỷ lệ sở hữu nước ngoài...n