Định hướng tăng trưởng công nghiệp, phát triển chế biến chế tạo và mở rộng quy mô sản xuất sẽ tiếp tục tạo áp lực lên nhu cầu điện, do đó ngành sản xuất công nghiệp nặng cần có bài toán cung ứng điện tái tạo trong dài hạn để bổ sung nguồn điện xanh cho sản xuất.
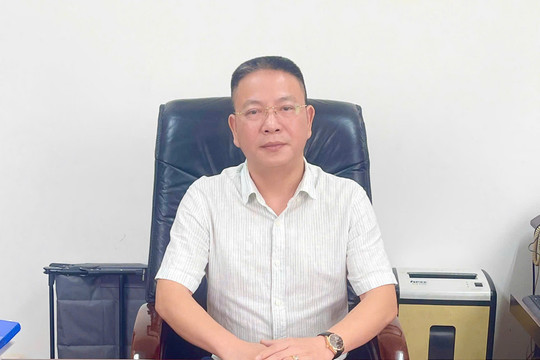
Chia sẻ vấn đề này với Diễn đàn Doanh nghiệp, ông Nguyễn Ngọc Cường, Tổng giám đốc Công ty Năng lượng EverSolar cũng nhấn mạnh, với DPPA qua đường dây riêng, cần tiếp tục đơn giản hóa thủ tục hành chính, chuyển đổi công năng sử dụng đất, đặc biệt là khâu đấu thầu lựa chọn nhà thầu và quy hoạch đất cho mục đích sử dụng cho phát triển năng lượng.
- Thưa ông, chi phí năng lượng chiếm tỷ trọng lớn trong giá thành của các ngành xi măng, sắt thép, phân bón. Ông nhận định như thế nào về xu hướng chuyển sang sử dụng điện tái tạo của doanh nghiệp công nghiệp nặng hiện nay?
Theo EVN, công nghiệp hiện vẫn chiếm trên 51% tổng điện năng tiêu thụ, trong đó các nhà máy công nghiệp nặng đều thuộc nhóm tiêu thụ điện lớn và đặc biệt lớn. Mới đây Nghị định 243/2026/NĐ-CP của Chính phủ được ban hành, điều chỉnh về thủ tục thực thi cơ chế mua bán điện trực tiếp (DPPA) kết hợp hệ thống lưu trữ năng lượng (BESS) đang mở thêm lựa chọn cho nhóm doanh nghiệp này. Tuy vậy, từ cơ chế trên giấy đến dự án vận hành thực tế vẫn còn khoảng cách.
Tôi phải khẳng định, xu hướng dịch chuyển sang năng lượng tái tạo là tất yếu. Mô hình sản xuất đang chuyển dịch theo ba hướng chính là tiết kiệm năng lượng, giảm phát thải và sử dụng năng lượng sạch. Điều quan trọng là đây không còn là việc làm mang tính tự nguyện hay phong trào ESG, mà dần trở thành một phần trong chiến lược sản xuất, kinh doanh dài hạn của doanh nghiệp.
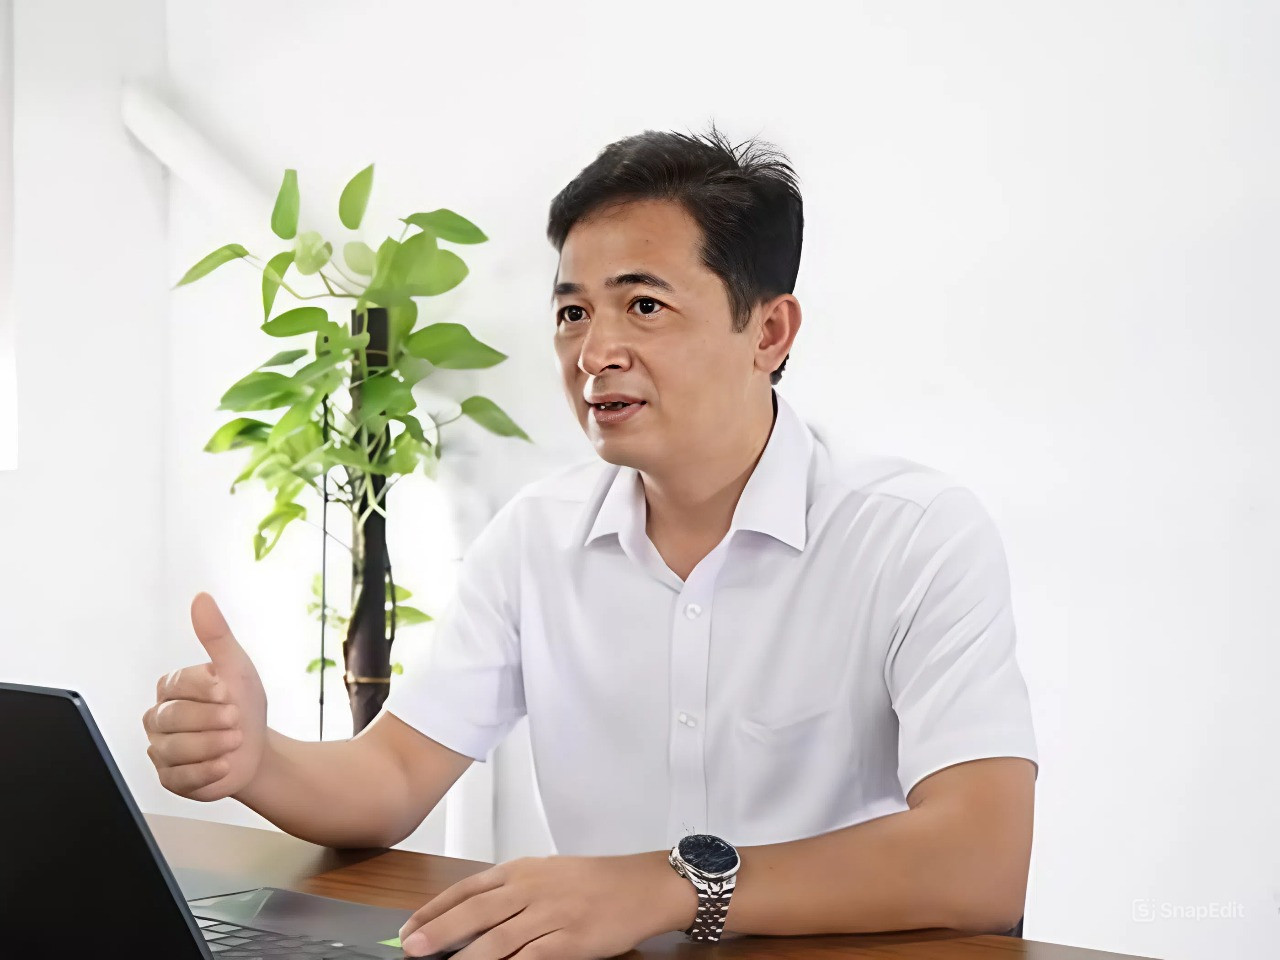
Tuy nhiên, mức độ chuyển đổi giữa các ngành và các doanh nghiệp chưa đồng đều. Những doanh nghiệp có định hướng xuất khẩu, tham gia chuỗi cung ứng quốc tế thường chịu áp lực chuyển đổi sớm hơn. Tiếp đến là các doanh nghiệp có đủ nguồn lực, mà chủ yếu là nguồn lực con người và khả năng tiếp cận nguồn vốn.
Do đó tôi cho rằng, ba yếu tố gồm chi phí, yêu cầu giảm phát thải và chủ trương khuyến khích có vai trò quan trọng như nhau, như chiếc kiềng ba chân của quá trình chuyển đổi năng lượng. Nếu gắn cho mỗi yếu tố một “cái tên”, thì chi phí cho năng lượng là động lực trực tiếp; yêu cầu giảm phát thải là động lực mang tính quyết định (đặc biệt trong trung và dài hạn); cuối cùng chính sách đóng vai trò thúc đẩy, giúp rút ngắn quá trình chuyển đổi.
- Nhu cầu điện của ngành công nghiệp sẽ tiếp tục tăng, trong khi yêu cầu cung ứng điện ổn định và chuyển dịch sang nguồn điện sạch ngày càng cao. Ông đánh giá thế nào về bối cảnh cung cấp điện cho các ngành tiêu thụ điện lớn?
Bối cảnh cung cấp điện cho các ngành tiêu thụ điện lớn nằm trong bức tranh cung ứng điện vĩ mô của Việt Nam. Định hướng tăng trưởng công nghiệp, phát triển chế biến chế tạo và mở rộng quy mô sản xuất sẽ tiếp tục tạo áp lực lên nhu cầu điện. Các ngành vật liệu, hóa chất, khai khoáng đều có những phân ngành tiêu thụ điện lớn, tập trung tại các khu công nghiệp và tổ hợp sản xuất quy mô lớn. Không chỉ tăng về sản lượng, yêu cầu về công suất cực đại và khả năng cấp điện liên tục cũng ngày càng cao. Bên cạnh đó, giá điện hai thành phần đã được áp dụng thử nghiệm và chắc chắn sẽ được áp dụng trong thời gian tới nhằm điều chỉnh hành vi tiêu thụ điện, qua đó ảnh hưởng lớn đến các ngành công nghiệp nặng. Do vậy, thách thức cung ứng điện không chỉ nằm ở tổng nguồn điện, mà thể hiện ở 3 điểm:
Thứ nhất, cân đối cung – cầu điện. Nhu cầu điện tăng nhanh cùng tốc độ phát triển kinh tế, trong khi khả năng bổ sung nguồn điện mới, đặc biệt là các nguồn điện nền, phải theo kịp tốc độ tăng phụ tải. Tính mùa vụ của thủy điện, biến động nhiên liệu và sự phụ thuộc vào thời tiết của các nguồn năng lượng tái tạo đòi hỏi phải đa dạng hóa cơ cấu nguồn.
Thứ hai, hạ tầng truyền tải và phân phối. Nguồn điện và phụ tải không phải lúc nào cũng nằm cùng một khu vực địa lý, trong khi một số trung tâm công nghiệp có nhu cầu công suất rất lớn. Khả năng giải tỏa công suất, năng lực lưới điện và kết nối nguồn điện tại chỗ vì vậy là những yếu tố quan trọng.
Thứ ba, chất lượng và độ tin cậy cung cấp điện. Các dây chuyền sản xuất liên tục đòi hỏi cao về độ ổn định điện áp, tần số và khả năng duy trì cấp điện. Một sự cố ngắn cũng có thể gây thiệt hại lớn, đặc biệt với các dây chuyền nhiệt luyện, luyện kim, hóa chất.
Vì thế, doanh nghiệp công nghiệp nặng cần có chiến lược riêng, vừa tiết kiệm năng lượng, vừa đóng góp nguồn điện, vừa tự ổn định điện cho sản xuất. Đó là xu thế tất yếu phải theo.
Về mô hình, Nghị định 243/2026/NĐ-CP đã mở ra cánh cửa quan trọng cho các doanh nghiệp tiêu thụ điện lớn tham gia DPPA kết hợp với BESS. Theo tôi, DPPA là bước tiến quan trọng trong quá trình phát triển thị trường điện cạnh tranh, giúp doanh nghiệp công nghiệp chủ động hơn trong lựa chọn nguồn cung và xây dựng chiến lược năng lượng dài hạn. Với sắt thép, xi măng, hóa chất, phân bón, là những ngành có quy mô tiêu thụ điện lớn, tương đối tập trung và nhu cầu sử dụng năng lượng lâu dài, đây là cơ chế nhiều tiềm năng.
Tham gia DPPA, doanh nghiệp không chỉ tiếp cận được điện tái tạo mà còn có cơ hội chủ động đàm phán điều kiện thương mại, đa dạng hóa nguồn cung và kiểm soát tốt hơn rủi ro biến động chi phí năng lượng.
Tuy nhiên, không nên xem DPPA là giải pháp áp dụng đồng loạt cho mọi ngành, bởi mỗi ngành có đặc điểm công nghệ và biểu đồ phụ tải khác nhau. Doanh nghiệp cần đánh giá đồng thời quy mô tiêu thụ điện, biểu đồ phụ tải theo thời gian, khả năng đáp ứng của nguồn điện tái tạo, hiệu quả kinh tế và các chi phí truyền tải, phân phối, cân đối sản lượng, thanh toán. Đặc biệt, cần tính kỹ các điều khoản hợp đồng dài hạn và phương án bảo đảm nguồn điện bổ sung khi nguồn tái tạo không đáp ứng đủ nhu cầu. Với đặc thù nhà máy công nghiệp nặng thường ở xa khu dân cư, tôi cho rằng nên ưu tiên mô hình DPPA qua đường dây riêng, vừa chủ động hơn vừa rút ngắn thời gian chuyển đổi xanh.
Với hệ thống lưu trữ BESS, doanh nghiệp cần xác định rõ vai trò của nó trong phát triển bền vững và tự chủ năng lượng lâu dài. Không nên coi BESS chỉ là hạng mục phụ trợ đi kèm, hay chỉ nhìn vào hiệu quả của việc nạp điện giờ thấp điểm, xả điện giờ cao điểm.
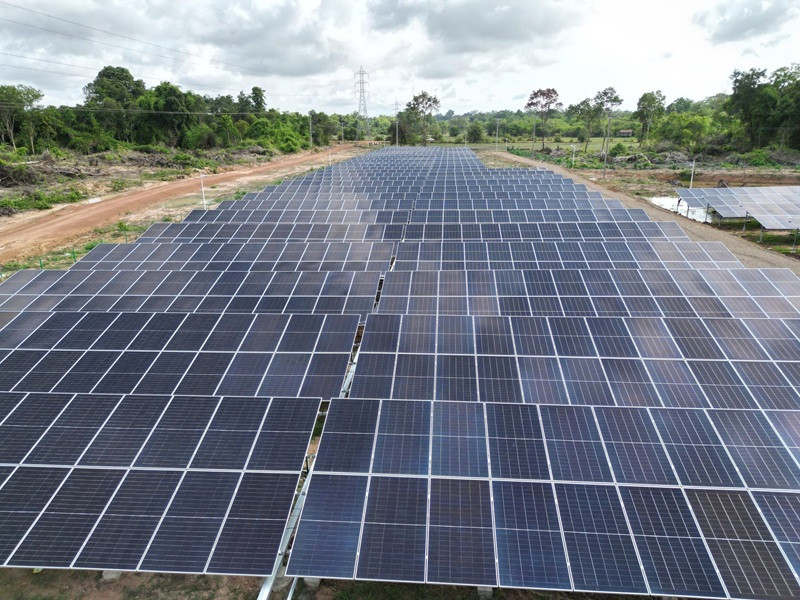
- Với vai trò đơn vị cung cấp giải pháp, ông đánh giá thế nào về triển vọng thị trường điện tái tạo và giải pháp năng lượng xanh cho khu vực công nghiệp? Cần tiếp tục hoàn thiện những cơ chế, chính sách nào và đơn vị ông có định hướng gì để đồng hành cùng doanh nghiệp?
Triển vọng tôi đánh giá là tích cực, nhưng vẫn còn nhiều rào cản trong khâu thực thi. Thị trường sẽ phát triển theo hướng đa dạng hóa các mô hình cung cấp và sử dụng năng lượng. Điện từ hệ thống điện quốc gia vẫn giữ vai trò nền tảng bảo đảm an ninh cung ứng; trong khi điện tái tạo tự sản xuất, tự tiêu thụ, DPPA và các hệ thống lưu trữ sẽ ngày càng là những cấu phần quan trọng trong chiến lược năng lượng của doanh nghiệp. Đây không phải các giải pháp thay thế nhau mà có thể kết hợp để hình thành hệ thống cung cấp năng lượng tối ưu cho từng cơ sở sản xuất.
Về rào cản, theo tôi, lớn nhất vẫn là con người, cụ thể là đội ngũ hiểu rõ bài toán thực thi chuyển đổi năng lượng. Bởi các yếu tố còn lại đều có thể giải quyết được: cơ chế đã mở, thủ tục đã rõ, vốn thì có thể vay hoặc hợp tác đầu tư. Riêng khả năng kết nối lưới, chỉ khi bắt tay vào triển khai chúng ta mới biết được cụ thể. Muốn thúc đẩy chuyển đổi xanh với ngành sản xuất công nghiệp nặng, tôi đề xuất tiếp tục hoàn thiện một số cơ chế, chính sách sau:
Thứ nhất, với DPPA, cần tiếp tục đơn giản hóa thủ tục phát triển dự án, đặc biệt là khâu đấu thầu lựa chọn nhà thầu và quy hoạch đất cho năng lượng.
Thứ hai, cần có cơ chế hỗ trợ về vốn hoặc tạo điều kiện để doanh nghiệp tiếp cận vốn từ các cơ quan có thẩm quyền.
Thứ ba, với BESS, cần sớm hoàn thiện các cơ chế kinh tế để khuyến khích đầu tư, nhất là mở rộng cơ chế giá dịch vụ lưu trữ, khả năng tham gia cung cấp dịch vụ phụ trợ cho hệ thống điện và các quy định về đấu nối, vận hành. BESS không chỉ hỗ trợ tích hợp năng lượng tái tạo mà còn góp phần cân bằng cung, cầu, điều chỉnh phụ tải, nâng cao tính linh hoạt và độ tin cậy của hệ thống điện. Vì vậy, cần nhìn nhận lưu trữ năng lượng là một cấu phần hạ tầng quan trọng của hệ thống điện tương lai, chứ không đơn thuần là thiết bị đi kèm các dự án năng lượng tái tạo.
Về phía EverSolar Energy, chúng tôi định hướng tiếp tục đồng hành cùng doanh nghiệp công nghiệp trong quá trình chuyển đổi năng lượng, từ tư vấn xây dựng chiến lược sử dụng năng lượng, phát triển nguồn điện tái tạo, hệ thống lưu trữ đến các giải pháp quản lý và tối ưu hóa năng lượng. Thực tiễn cho thấy không có một mô hình chung phù hợp với mọi doanh nghiệp; mỗi phương án cần được thiết kế trên cơ sở đặc thù công nghệ, quy mô phụ tải, hiệu quả đầu tư và mục tiêu giảm phát thải của từng nhà máy.
Tôi tin rằng cơ hội của thị trường năng lượng xanh tại Việt Nam không chỉ nằm ở việc gia tăng công suất nguồn điện tái tạo, mà còn ở khả năng hình thành một hệ sinh thái năng lượng mới, nơi Nhà nước, doanh nghiệp sản xuất, nhà đầu tư năng lượng và các đơn vị cung cấp giải pháp cùng tham gia. Khi cơ chế chính sách được hoàn thiện và các mô hình đầu tư có hiệu quả kinh tế rõ ràng, chuyển đổi năng lượng sẽ không còn là gánh nặng chi phí, mà trở thành động lực nâng cao năng suất, năng lực cạnh tranh và phát triển bền vững của nền công nghiệp Việt Nam.
Trân trọng cảm ơn ông!