Trước sức ép cạnh tranh địa chính trị, biến động thuế quan và rủi ro logistics, doanh nghiệp Việt phải nâng cao năng lực nội sinh để chuyển mình từ gia công sang làm chủ chuỗi giá trị.
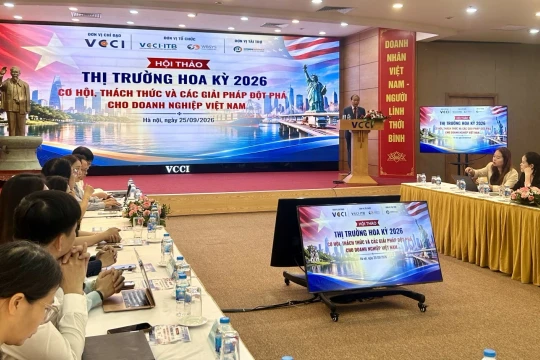
Đó là nội dung được các chuyên gia, doanh nghiệp nêu tại Hội thảo “Thị trường Hoa Kỳ 2026: Cơ hội, thách thức và các giải pháp đột phá cho doanh nghiệp Việt Nam". Hội thảo do Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) chỉ đạo, Viện Công nghệ và Đổi mới sáng tạo Doanh nghiệp (ITB) tổ chức (ngày 01/10/2026 tại TP HCM).
Bàn cờ quyền lực Mỹ - Trung và không gian chiến lược của Việt Nam
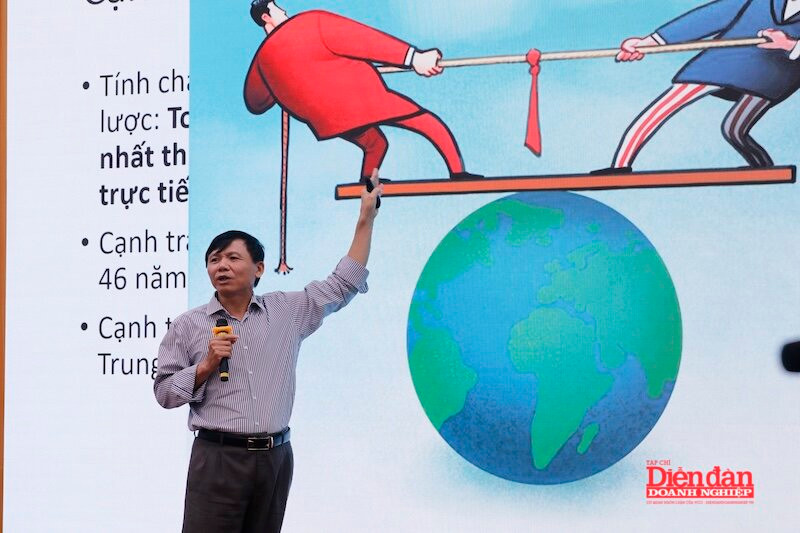
Phân tích về trật tự thế giới, PGS TS Đặng Đình Quý - nguyên Thứ trưởng Bộ Ngoại giao, Trưởng Đại diện Thường trực Việt Nam tại Liên Hợp Quốc nhận định, cục diện toàn cầu tiếp tục do các nước lớn chi phối. Về kinh tế, Mỹ dẫn đầu với GDP khoảng 29.298 tỷ USD, Trung Quốc đạt 18.743 tỷ USD. Về quân sự, Mỹ chi quốc phòng 950 tỷ USD, Trung Quốc chi 330 tỷ USD và Nga chi 150 tỷ USD. Cạnh tranh Mỹ - Trung đến 2035 mang tính toàn diện, dài hạn, khác hẳn Chiến tranh Lạnh thời Mỹ - Xô.
Và hiện Mỹ đang giữ lợi thế về công nghệ lõi, AI Frontier (dẫn đầu về mô hình, nhân tài và vốn theo BCG), bán dẫn, đồng USD và mạng lưới đồng minh NATO. Ngược lại, Trung Quốc có thế mạnh về quy mô chế tạo, hạ tầng, chuỗi cung ứng xe điện EV, pin lưu trữ, năng lượng tái tạo và khoáng sản chiến lược.
Do đó, PGS TS Đặng Đình Quý dự báo kịch bản xác suất cao nhất là “cạnh tranh có kiểm soát – phân cực từng phần – phụ thuộc lẫn nhau”, trong đó, tập trung vào 5 chiến trường, gồm: AI; chuỗi cung ứng; công nghệ xanh; đồng minh; và giành ảnh hưởng tại ASEAN, Ấn Độ, EU.
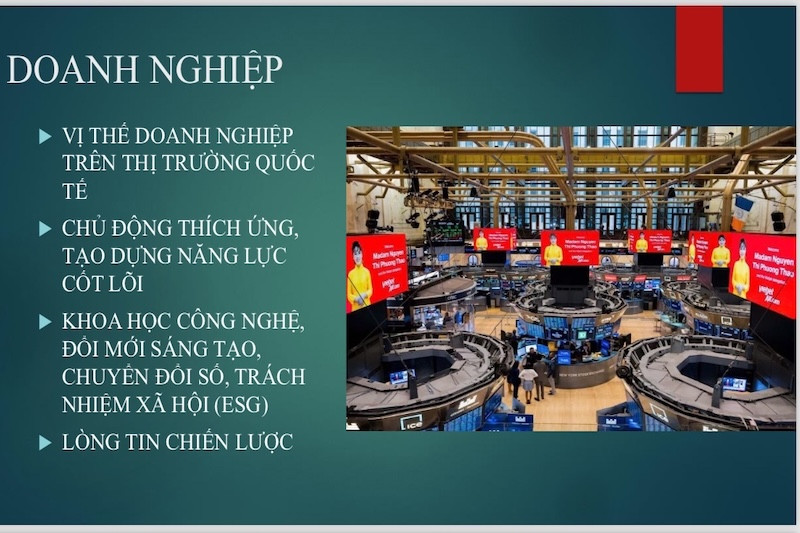
Nếu tận dụng được lợi thế này, Việt Nam có cơ hội trở thành “nút kết nối” giữa các hệ sinh thái, chuyển từ “công xưởng thay thế” sang “cùng phát triển công nghệ”. Tuy nhiên, “điểm nghẽn của điểm nghẽn”, chính là năng lực nội sinh. Vì vậy, ông Quý nhấn mạnh 5 năng lực phải nâng nhanh: thể chế, doanh nghiệp, công nghệ - nhân lực, hạ tầng và hội nhập chủ động.
Đánh giá từ thực tế, ông An Thế Dũng - nguyên Tham tán Thương mại Việt Nam tại Vương quốc Anh và Hoa Kỳ, nguyên Vụ trưởng, Chánh văn phòng Ủy ban Quốc gia về Hợp tác kinh tế quốc tế thuộc Bộ Công Thương khẳng định, thế giới rung chấn bởi 3 khủng hoảng: trật tự thế giới, mô hình phát triển và lòng tin chiến lược. Sau 30 năm bình thường hóa, thương mại song phương tăng gần 300 lần, vượt 150 tỷ USD năm 2025. Việt Nam là đối tác lớn thứ 5 và nguồn nhập khẩu thứ 6 của Mỹ.
Tuy nhiên, ông An Thế Dũng cảnh báo thâm hụt thương mại lớn biến quan hệ song phương thành điểm đấu tranh ngay bên trong hợp tác. Minh chứng là biến động thuế quan năm 2025: ngày 2/4/2025, Mỹ áp thuế đối ứng 46% đối với hàng Việt Nam. Nhờ Chính phủ chủ động đối thoại và giảm thuế hàng nhập từ Mỹ, ngày 1/8/2025 mức thuế đã giảm về 20%, nhưng kèm thuế 40% với hàng chuyển tải né thuế và nguy cơ áp thuế theo Mục 301.
Từ những lập luận trên, ông An Thế Dũng lưu ý 5 vấn đề cốt lõi, gồm: Luật pháp Mỹ; tiêu chuẩn chất lượng; nguồn gốc xuất xứ; tập quán thanh toán; và tranh chấp thương mại. Giải pháp là cơ cấu lại thị trường, tăng tỷ lệ nội địa hóa, ứng dụng AI giảm giá thành, thực thi chuẩn ESG, và xây dựng 'lòng tin chiến lược' cùng năng lực cốt lõi.
Về tài chính và thuế khóa, bà Darlena Trần– Nhà sáng lập & Giám đốc Điều hành (Founder & CEO), IGH Tax Services nhấn mạnh: giữa Hoa Kỳ và Việt Nam chưa có Hiệp định tránh đánh thuế hai lần và Hiệp định an sinh xã hội. Hệ quả là lợi nhuận chi nhánh chịu thuế BPT 30%; cổ tức, lãi vay chuyển về nước chịu thuế tại nguồn 30%; nhân sự đóng bảo hiểm xã hội hai nơi; và khấu trừ thuế tại Việt Nam tối đa chỉ 20%.
Trước khung pháp lý Mỹ (IRC, thuế 50 bang, FinCEN, di trú), bà Darlena chỉ rõ C-Corporation là lựa chọn tối ưu: khoanh vùng trách nhiệm, lợi nhuận tái đầu tư chịu thuế 21%, kiểm soát thời điểm chia cổ tức để quản lý thuế 30%, và không phải nộp tờ khai cá nhân tại Mỹ.
Đặc biệt, bà Darlena Trần cảnh báo nguy cơ thành cư dân thuế Mỹ nếu chủ doanh nghiệp ở Mỹ từ 183 ngày hoặc có thẻ xanh. Khi đó, công ty tại Việt Nam có thể thành CFC, khiến lợi nhuận bị áp thuế toàn cầu tới 37% (theo Subpart F và NCTI) dù chưa chia cổ tức, phạt 10.000 - 50.000 USD nếu thiếu Form 5471. Ngoài ra, giao dịch liên kết nội bộ phải tuân thủ nghiêm Điều 482 của Mỹ và Nghị định 132/2020/NĐ-CP của Việt Nam để tránh phạt 20% - 40%. Bà chứng minh nếu có hoạch định trước (chọn Điều 962), thuế cho thu nhập 1 triệu USD có thể giảm từ 333.000 USD xuống còn 36.000 USD.
Để doanh nghiệp Việt Nam chủ động và có cơ hội bứt phá, bà Hoàng Diệp Trúc - Tổng Giám đốc Công ty TNHH Đầu tư Citizen Pathway đặt vấn đề: làm sao để doanh nghiệp Việt làm chủ kênh phân phối, thương hiệu và khách hàng tại thị trường Mỹ có sức mua hơn 16.600 tỷ USD mỗi năm? Và để giải bài toán này, bà Trúc chỉ ra 6 lợi thế khi doanh nghiệp mở pháp nhân tại Mỹ, gồm: tăng 15% - 30% lợi nhuận khi bán trực tiếp; làm chủ thương hiệu riêng; giao hàng nhanh 2-5 ngày; tiếp cận tín dụng Mỹ; giảm rủi ro thuế quan; và đủ điều kiện đấu thầu chính phủ (SAM).
Song, nhằm đảm bảo và tính hiệu quả cao cho doanh nghiệp Việt, bà Hoàng Diệp Trúc phác thảo lộ trình 4 giai đoạn, như: Nghiên cứu thị trường và lập Business Plan; Chọn bang tối ưu (Texas 0% thuế bang, Delaware ưu đãi pháp lý), mở tài khoản và chuyển vốn hợp pháp; Vận hành kho bãi, kết nối B2B và cử lãnh đạo sang điều hành; Mở rộng quy mô và hoạch định thuế xuyên biên giới. Tuy nhiên, bà Trúc cũng lưu ý, để sở hữu công ty không đồng nghĩa với quyền làm việc tại Mỹ. Do đó, cần phối hợp lộ trình visa và thuế: dùng visa B-1 để đàm phán; visa L-1A/EB-1C thuyên chuyển quản lý; hoặc đầu tư EB-5 trực tiếp để kết hợp kinh doanh với định cư, đồng thời tham vấn CPA kiểm soát số ngày hiện diện tránh thuế toàn cầu.
Ở góc độ chuỗi cung ứng, ông Rocky Ngọc Thạch (Nhà sáng lập & CEO, Smart Link Logistics) chỉ ra xuất khẩu sang Mỹ đòi hỏi tính toán chuẩn xác từ nhà máy đến điểm giao nhận. Cước container 40 feet biến động mạnh: tháng 9 vọt lên 7.838 USD Bờ Tây (+150%) và 10.373 USD Bờ Đông (+162%). Doanh nghiệp phải quản trị 3 rủi ro: tài chính, thời gian và hoạt động, có điều khoản đàm phán lại cước.
Do đó, ông Rocky Ngọc Thạch khuyến nghị doanh nghiệp hiểu rõ nghĩa vụ khi chọn Incoterms (FOB, DAP, DDP). Với nông sản, thực phẩm, y tế, phải tuân thủ nghiêm tiêu chuẩn FDA, kiểm dịch và dư lượng hóa chất. Ba yếu tố bắt buộc kiểm soát trước khi chốt giá: mã HS, chứng từ xuất xứ C/O tránh nghi vấn chuyển tải, và trị giá hải quan khớp giữa hợp đồng với hóa đơn.
Về thủ tục hải quan, ông Thạch cảnh báo án phạt 5.000 USD nếu nộp tờ khai ISF chậm hơn 24 giờ trước khi xếp hàng lên tàu. Doanh nghiệp cần phối hợp với đại lý kiểm tra chéo Invoice, Packing List và Vận đơn (B/L), khóa chặt cước và phụ phí hai đầu (THC, BAF, PSS, D/O) nhằm tránh phí lưu bãi container (demurrage/detention).
Theo các chuyên gia, trong khuôn khổ Đối tác chiến lược toàn diện tạo nên vận hội lịch sử cho kinh tế Việt Nam. Song, đối với doanh nghiệp Việt, kỷ nguyên gia công giá rẻ đã khép lại. Vì vậy, để đứng vững trước các cơn rung chấn địa chính trị đến năm 2035, doanh nghiệp bắt buộc phải nâng cao năng lực nội sinh, minh bạch chuỗi cung ứng, làm chủ logistics và am hiểu luật chơi pháp lý - thuế khóa của Hoa Kỳ. Chủ động thích ứng và xây dựng lòng tin chiến lược chính là chìa khóa vàng giúp doanh nghiệp Việt vươn tầm và khẳng định vị thế quốc gia