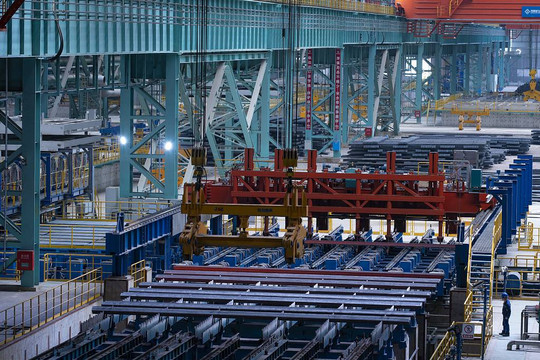
Bằng cách chuyển dịch trọng tâm sang kích cầu tiêu dùng nội địa và xuất khẩu "bí quyết" công nghiệp, Trung Quốc có thể giúp các đối tác toàn cầu cùng hưởng lợi từ đà tăng trưởng của mình.
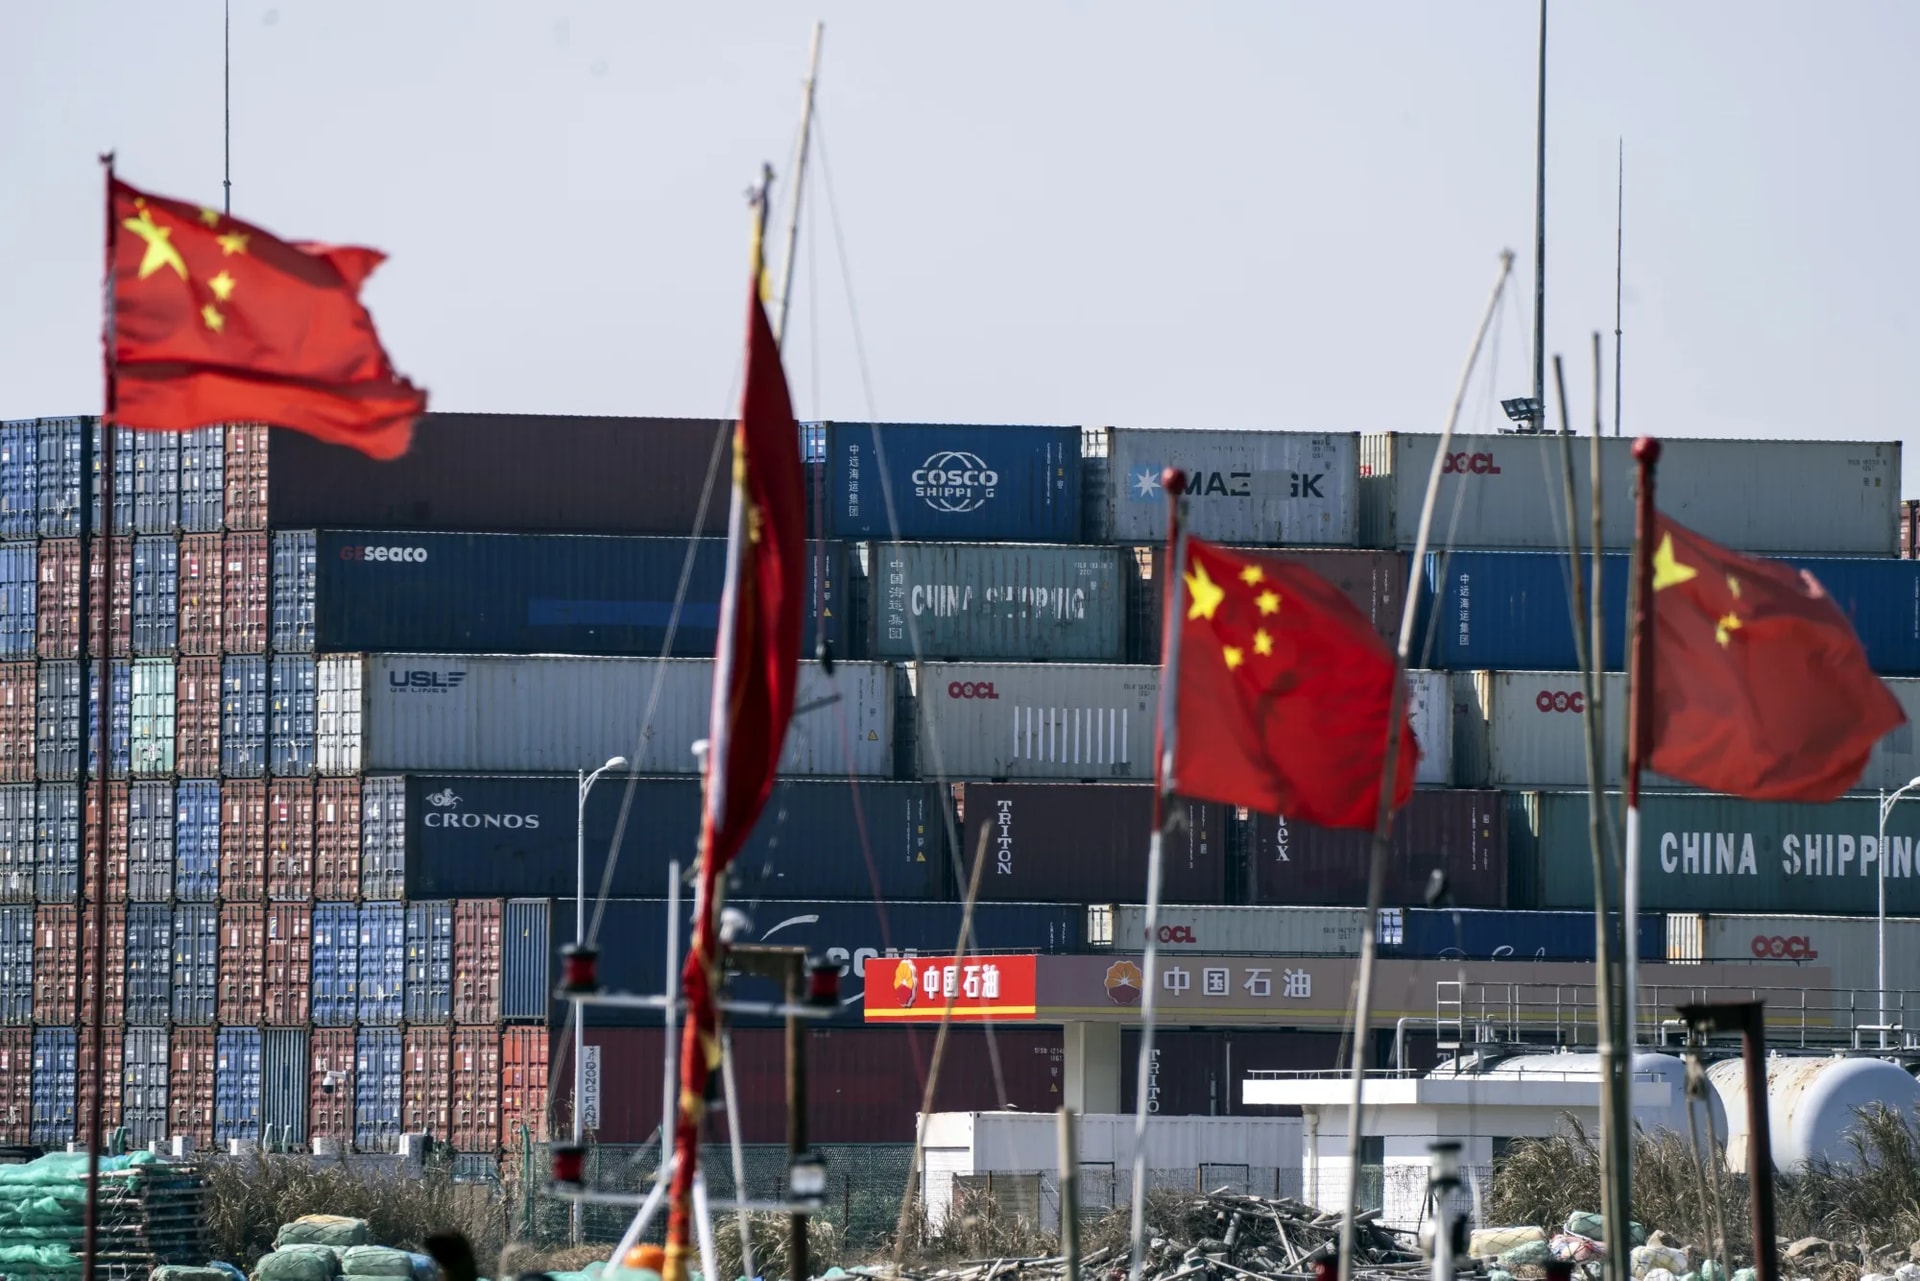
Động thái này diễn ra trong bối cảnh Ủy ban châu Âu (EC) liên tục gây sức ép buộc Trung Quốc khắc phục tình trạng mất cân bằng thương mại ngày càng nới rộng giữa hai bên, đồng thời để ngỏ khả năng dựng lên các rào cản bảo hộ mới. Năm ngoái, thặng dư thương mại hàng hóa của Trung Quốc đã chạm mốc kỷ lục gần 1.200 tỷ USD, kích hoạt làn sóng phản ứng mạnh mẽ từ các nền kinh tế xuất khẩu đối thủ.
Cụm từ "dư thừa công suất" thường được giới quan sát quốc tế dùng như một lời giải thích cho thành công công nghiệp của Trung Quốc, với cáo buộc cho rằng chính phủ hỗ trợ mạnh mẽ khiến sản xuất vượt xa nhu cầu.
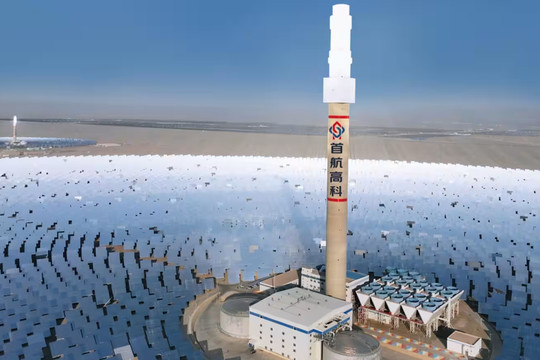
Tuy nhiên, góc nhìn này đã đơn giản hóa một thực tế phức tạp. Thành công của Trung Quốc không chỉ nằm ở nguồn lực ngân sách, mà được nâng đỡ bởi một hệ sinh thái công nghiệp khổng lồ, môi trường cạnh tranh nội địa khốc liệt và mạng lưới nhà cung ứng dày đặc.
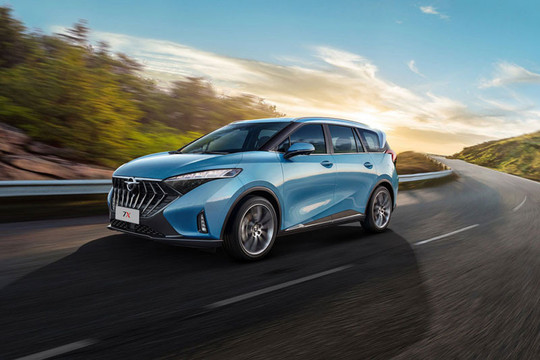
Ngành công nghiệp xe điện (EV) là minh chứng rõ nhất. Theo Cơ quan Năng lượng Quốc tế (IEA), chi phí sản xuất một chiếc ô tô điện tại Trung Quốc thấp hơn 30% so với các nước phát triển. Đáng chú ý, pin chỉ đóng góp khoảng 1/3 mức chênh lệch này, và khoảng cách chi phí tương tự cũng xuất hiện trên cả dòng xe động cơ đốt trong truyền thống.
Nghiên cứu từ Rhodium Group đã bóc tách rõ hơn cơ cấu này: Hãng xe BYD sở hữu lợi thế chi phí khoảng 4.700 USD trên mỗi xe so với Tesla sản xuất ngay tại Trung Quốc. Thế nhưng, các khoản tài trợ trực tiếp từ chính phủ chỉ đóng góp vỏn vẹn 292 USD trong số đó. Phần lớn khoảng cách lợi thế chi phí này đến từ mô hình tích hợp dọc vượt trội, chi phí nghiên cứu – phát triển (R&D) tối ưu và quản trị chuỗi cung ứng hiệu quả.
Rõ ràng, dù chính sách công nghiệp đóng vai trò "bệ phóng" ban đầu, trợ cấp chính phủ hoàn toàn không thể giải thích trọn vẹn sức mạnh chi phí của Trung Quốc. Nhìn sang ngành dệt may: dù nhân công giá rẻ đã dịch chuyển sang Việt Nam hay Bangladesh, Trung Quốc vẫn nắm giữ hơn 30% kim ngạch xuất khẩu toàn cầu nhờ các cụm công nghiệp tập trung, hạ tầng vượt trội và năng lực liên tục nâng cấp chuỗi giá trị.
Nói như vậy không có nghĩa Trung Quốc có thể duy trì mô hình hiện tại mãi mãi. Suốt hai thập kỷ qua, giới hoạch định chính sách Trung Quốc đã thảo luận về việc tái cân bằng nền kinh tế lấy tiêu dùng làm trụ cột, và các cam kết này đang ngày càng cụ thể.
Kế hoạch hành động thúc đẩy tiêu dùng năm 2025 đã chạm đến các bài toán cốt lõi: tiền lương, lương hưu, y tế, chăm sóc sức khỏe, nghỉ phép có lương và phúc lợi xã hội cho lao động di cư. Ngay sau đó, kế hoạch 5 năm đầu tiên chuyên biệt cho lĩnh vực tiêu dùng được thông qua, đặt mục tiêu nâng tổng mức bán lẻ hàng hóa lên 60.000 tỷ nhân dân tệ (khoảng 8.960 tỷ USD) vào năm 2030.
Tín hiệu tích cực đã xuất hiện dù còn khiêm tốn. Tiêu dùng hộ gia đình hiện mới chiếm khoảng 40% GDP, nhưng thu nhập khả dụng bình quân đầu người năm ngoái đã tăng 5% và chi tiêu tăng 4,4%.
Thách thức lớn nhất hiện nay là tâm lý phòng ngừa rủi ro. Tỷ lệ tiết kiệm hộ gia đình quý I/2026 đạt 32,4%, cao hơn đáng kể so với mức 29,6% trước đại dịch. Do đó, việc chính phủ tăng chi ngân sách cho an sinh xã hội, y tế và bảo hiểm thất nghiệp chính là "chìa khóa" để giải phóng tiền tiết kiệm, tạo đà cho tiêu dùng bền vững và mở rộng cửa cho hàng hóa nhập khẩu.
Quá trình điều chỉnh không thể chỉ diễn ra đơn phương bên trong biên giới Trung Quốc. Thế giới đang chứng kiến bước chuyển dịch quan trọng: Doanh nghiệp Trung Quốc chuyển từ mô hình "sản xuất tại Trung Quốc cho thị trường toàn cầu" sang "sản xuất trên toàn cầu cho thị trường toàn cầu".
Năng lực cạnh tranh của Trung Quốc hoàn toàn có thể trở thành động lực phát triển công nghiệp tại các nước bản địa thông qua liên doanh, chuyển giao công nghệ và xây dựng chuỗi cung ứng tại chỗ, đúng theo cách Trung Quốc từng học hỏi để vươn ra thế giới. Sự kết hợp giữa bí quyết sản xuất của Trung Quốc với lực lượng lao động và năng lực công nghiệp tại châu Âu hay các thị trường mới nổi sẽ tạo ra giá trị kinh tế thực chất, thay vì hoạt động lắp ráp linh kiện nhập khẩu đơn điệu.
Ở chiều ngược lại, các đối tác thương mại chỉ nên áp dụng biện pháp bảo hộ dài hạn đối với những ngành thực sự mang tính chiến lược hoặc dễ bị tổn thương. Trong trường hợp hàng nhập khẩu tăng đột biến gây tổn hại ngắn hạn, các công cụ tự vệ tạm thời có thời hạn rà soát sẽ hợp lý hơn việc dựng rào cản vĩnh viễn.
Thay vì lao vào các cuộc chiến gán nhãn "dư thừa công suất", các bên cần ngồi lại để minh bạch hóa trợ cấp, thống nhất tiêu chuẩn môi trường - an toàn và đàm phán mở cửa thị trường.
Lòng tin cần được xây dựng từ hai phía: Trung Quốc phải kiên định kích cầu nội địa và khuyến khích đầu tư ra bên ngoài (như việc họ vừa xóa thuế nhập khẩu cho 53 quốc gia châu Phi); còn các đối tác thương mại cần nới lỏng những hạn chế về công nghệ và đầu tư trên cơ sở các cơ chế kiểm chứng an ninh rõ ràng. Đó mới là con đường duy nhất để biến thương mại toàn cầu thành một cuộc chơi "cùng thắng".