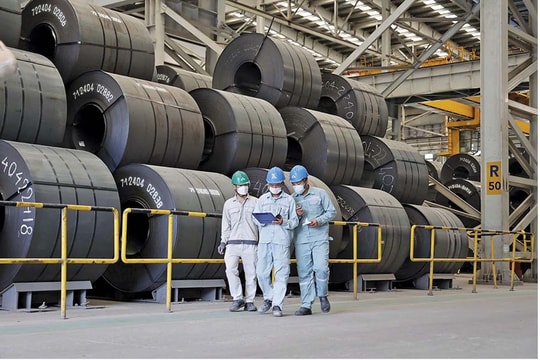
Sau một giai đoạn dài chịu áp lực từ sự suy yếu của thị trường bất động sản nội địa và tình trạng dư cung thép giá rẻ từ Trung Quốc, ngành thép Việt Nam đang củng cố để bước vào chu kỳ phục hồi mới. Đây cũng là cơ hội cho cổ phiếu ngành đón đầu chu kỳ mới của đầu tư công và thị trường bất động sản hồi phục…
Sức cầu nội địa hỗ trợ cho ngành
Trong năm 2026, vốn đầu tư công tăng mạnh hơn 20% so với cùng kỳ, ước 995 nghìn tỷ đồng. Theo Bộ Tài chính, tính đến ngày 17/9, cả nước đã giải ngân khoảng 540.6 nghìn tỷ đồng, đạt 52,9% kế hoạch đầu tư công năm 2026 được giao. Chính phủ đang tăng cường phối hợp giữa các bộ, địa phương, chủ đầu tư và nhà thầu nhằm đẩy nhanh tiến độ triển khai các dự án, đảm bảo vốn đầu tư công được chuyển hóa thành các công trình hạ tầng hoàn thiện và thúc đẩy tăng trưởng kinh tế. Điều này được kỳ vọng sẽ hỗ trợ tích cực cho nhu cầu vật liệu xây dựng, đặc biệt là thép, trong thời gian tới.
Theo đó, thị trường thép trong nước được dự báo tiếp tục đóng vai trò là động lực nòng cốt cho tiêu thụ toàn ngành thép. Với thị trường bất động sản hồi phục, các vướng mắc pháp lý dần tháo gỡ cùng với nguồn cung nhà ở mới dự kiến cải thiện mạnh, tạo tiền đề cho lượng tiêu thụ thép xây dựng tăng trưởng ổn định. Cùng với việc tiếp tục đẩy mạnh giải ngân vốn đầu tư công vào các dự án hạ tầng trọng điểm quốc gia (đường cao tốc, sân bay, cảng biển) đảm bảo lượng cầu lớn và liên tục cho các sản phẩm thép xây dựng.
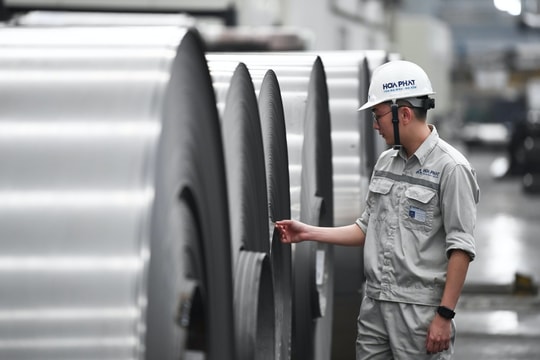
Báo cáo của MBS cho thấy năm 2027, dự báo tiêu thụ toàn ngành tiếp tục tăng trưởng khoảng 10% so với cùng kỳ. Điểm sáng đáng chú ý là sự tham gia của các doanh nghiệp lớn vào các dòng sản phẩm giá trị gia tăng cao như thép ray phục vụ phát triển hệ thống đường sắt đô thị/tốc độ cao, bên cạnh sản phẩm thép cuộn cán nóng (HRC) truyền thống.
Với áp lực từ các dòng thép giá rẻ ngoại nhập phần nào được kiểm soát tốt hơn nhờ các biện pháp phòng vệ thương mại (như thuế chống bán phá giá đối với tôn mạ và HRC). Đây cũng là cơ hội cho ngành thép trụ vững tại thị trường nội địa. Nhờ vậy, dự báo mặt bằng giá thép xây dựng và HRC trong năm 2027 có thể tiếp tục cải thiện nhẹ (tăng khoảng từ 5% đến 8% tùy phân khúc) khi nhu cầu toàn cầu và khu vực dần ổn định trở lại.
Dù vậy, các nhà phân tích cũng dự báo hoạt động xuất khẩu thép của Việt Nam trong năm 2027 có thể đối mặt với một số áp lực đi ngang hoặc suy giảm nhẹ ở một số thị trường truyền thống do tình trạng dư cung toàn cầu và các rào cản thuế quan. Ngoài ra, việc Cơ chế điều chỉnh carbon tại biên giới (CBAM) của Liên minh châu Âu (EU) áp dụng chi phí thực tế đòi hỏi các doanh nghiệp thép phải đẩy mạnh quá trình chuyển đổi xanh, cắt giảm phát thải để giữ vững thị phần xuất khẩu.
Triển vọng cho cổ phiếu thép
Với những yếu tố cơ bản đang dần chuyển biến tích cực, nhóm cổ phiếu thép được đánh giá là một trong những hàng hóa đáng chú ý để đầu tư đón đầu giai đoạn mới.
Trong đó, cổ phiếu đầu ngành luôn là tâm điểm thu hút dòng vốn lớn nhờ lợi thế quy mô, sở hữu chuỗi giá trị khép kín từ thượng nguồn đến hạ nguồn, cùng năng lực tài chính mạnh để sẵn sàng mở rộng sang các dòng sản phẩm chiến lược mới (như thép chất lượng cao, thép ray). Các doanh nghiệp đầu ngành sẽ là bên hưởng lợi lớn nhất khi nhu cầu hạ tầng và công nghiệp chế biến phục hồi. HPG trên quan điểm này sẽ là cổ phiếu có sức hút nhờ đứng đầu ngành, nằm trong rổ VN30, được sự quan tâm của khối ngoại và các quỹ.
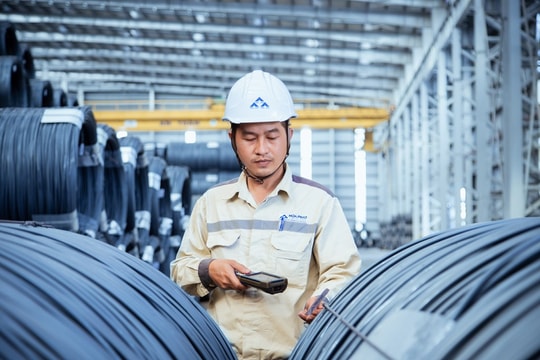
Hiện HPG tiếp tục mở rộng công suất sản xuất thép thông qua một loạt dự án tối ưu hóa quy trình và mở rộng công suất. Công ty đang nâng cấp lò cao tại Khu liên hợp thép Hưng Yên, qua đó nâng công suất từ mức hiện tại 2,5 triệu tấn/năm lên 3 triệu tấn/năm vào cuối năm 2026. Một lò hồ quang điện mới tại Long An, với công suất 0,7 triệu tấn/năm, dự kiến hoàn thành vào đầu năm 2027. - Các lò cao tại Khu liên hợp thép Dung Quất 1 và 2 sẽ được nâng cấp, nâng công suất lên 3,5 triệu tấn/năm mỗi lò, từ mức hiện tại 3,0 triệu tấn/năm. Sau khi hoàn thành, tổng công suất thép thô của HPG dự kiến đạt 18 triệu tấn/năm vào năm 2027, tăng từ mức 15,5 triệu tấn/năm hiện tại.
Nhóm cổ phiếu tôn mạ và ống thép gồm HSG, NKG, TLH, TVN… phù hợp hơn với chiến lược linh hoạt theo diễn biến giá nguyên liệu đầu vào và thị trường xuất khẩu. Dù chịu nhiều sức ép hơn từ các rào cản thương mại quốc tế, nhóm cổ phiếu này vẫn có dư địa phục hồi dựa trên đà khởi sắc của thị trường nội thất và xây dựng dân dụng trong nước.
Các chuyên gia MBS nhận định, năm 2027 không phải là năm tăng trưởng "nóng" bằng mọi giá, mà là giai đoạn phân hóa rõ rệt và đi vào chiều sâu của ngành thép. Do vậy, đối với nhà đầu tư chứng khoán, đây là thời điểm thích hợp để theo dõi sát sao các doanh nghiệp có nền tảng tài chính lành mạnh, tỷ lệ đòn bẩy an toàn và có tầm nhìn chiến lược trong việc xanh hóa sản xuất, đáp ứng tiêu chuẩn quốc tế. Việc lựa chọn đúng cổ phiếu doanh nghiệp không chỉ giúp nhà đầu tư hạn chế rủi ro biến động giá nguyên vật liệu ngắn hạn mà còn mở ra kỳ vọng tăng trưởng bền vững trong trung và dài hạn.