Đề xuất giảm tiền phạt và xử lý hàng trăm nghìn mã số thuế tồn đọng được kỳ vọng tháo gỡ vướng mắc cho người nộp thuế, đồng thời thúc đẩy cải cách thủ tục và cải thiện môi trường kinh doanh.
Bộ Tài chính đang lấy ý kiến dự thảo nghị quyết của Chính phủ về chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế. Một trong những nội dung đáng chú ý là đề xuất giảm mức phạt đối với một số trường hợp ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03), hoặc không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Theo đề xuất, doanh nghiệp, tổ chức thuộc diện áp dụng nếu hoàn thành đầy đủ hồ sơ khai thuế còn thiếu từ khi nghị quyết có hiệu lực đến hết ngày 30/6/2027 sẽ chịu mức phạt bằng 30% mức phạt theo quy định hiện hành. Tỷ lệ này tăng lên 50% nếu hoàn thành trong sáu tháng cuối năm 2027 và 70% nếu hoàn thành từ ngày 1/1 đến hết ngày 30/6/2028.
Đáng chú ý, dự thảo còn đề xuất cơ chế xem xét chấm dứt hiệu lực mã số thuế đối với những người nộp thuế đã ngừng hoạt động hoặc không hoạt động tại địa chỉ đăng ký từ đủ 10 năm trở lên, nếu đáp ứng các điều kiện quy định. Theo ước tính của Bộ Tài chính, hơn 753.000 người nộp thuế có thể thuộc diện được xem xét xử lý.
Con số này cho thấy tình trạng tồn đọng mã số thuế không còn là vướng mắc cá biệt, mà đã trở thành vấn đề cần giải quyết bằng một cơ chế có tính hệ thống. Về nguyên tắc, doanh nghiệp phải thực hiện đầy đủ nghĩa vụ kê khai, nộp thuế và các thủ tục liên quan khi chấm dứt hoạt động. Việc ngừng kinh doanh trên thực tế không đồng nghĩa với việc các nghĩa vụ pháp lý tự động chấm dứt. Tuy nhiên, nhiều ý kiến cũng cho rằng cần phân biệt những trường hợp không hoàn thành thủ tục do khó khăn thực tế với hành vi cố tình né tránh nghĩa vụ thuế.
Trong thực tế, có doanh nghiệp sau thời gian kinh doanh thua lỗ đã ngừng hoạt động nhưng chưa hoàn tất thủ tục giải thể. Khi muốn xử lý hồ sơ còn tồn đọng, doanh nghiệp phải rà soát nhiều kỳ khai thuế quá hạn, trong khi nguồn lực tài chính, nhân sự kế toán và chứng từ không còn đầy đủ như trước.
Nghịch lý là thời gian càng kéo dài, việc khắc phục càng khó khăn. Những khoản tiền phạt phát sinh từ vi phạm thủ tục có thể trở thành gánh nặng đối với đơn vị không còn hoạt động kinh doanh. Trong khi đó, cơ quan thuế vẫn phải theo dõi, quản lý những mã số thuế tồn đọng, làm gia tăng khối lượng dữ liệu và công việc hành chính.
Trong bối cảnh ấy, đề xuất giảm tiền phạt là hướng tiếp cận đáng ghi nhận. Thay vì chỉ duy trì các khoản phạt trên hồ sơ, chính sách tạo động lực để người nộp thuế chủ động khắc phục vi phạm, hoàn thiện nghĩa vụ kê khai và phối hợp với cơ quan quản lý xử lý những tồn đọng kéo dài.
Việc áp dụng mức phạt tăng dần theo thời điểm hoàn thành hồ sơ cũng cho thấy mục tiêu khuyến khích tuân thủ. Người nộp thuế càng sớm khắc phục vi phạm thì mức phạt áp dụng càng thấp. Đây là cách kết hợp giữa hỗ trợ và yêu cầu thực hiện trách nhiệm, không phải miễn trừ nghĩa vụ một cách đồng loạt.
Tuy nhiên, giảm tiền phạt mới chỉ giải quyết một phần vấn đề. Nếu người nộp thuế vẫn phải trải qua nhiều bước xác minh, đối chiếu nghĩa vụ, bổ sung hồ sơ và chờ xử lý kéo dài, hiệu quả của chính sách sẽ bị hạn chế.
Điều doanh nghiệp cần không chỉ là giảm chi phí khắc phục vi phạm, mà còn là một quy trình minh bạch, khả thi để hoàn tất thủ tục. Vì vậy, cùng với cơ chế giảm phạt, cần rà soát những yêu cầu hành chính không còn phù hợp, tăng cường khai thác dữ liệu quản lý thuế và xác định rõ thời hạn xử lý đối với từng nhóm trường hợp.
Đối với người nộp thuế đã ngừng hoạt động từ đủ 10 năm trở lên, dự thảo đề xuất cơ chế xem xét chấm dứt hiệu lực mã số thuế với điều kiện không có nợ thuế và không thuộc trường hợp đang được thanh tra, điều tra, truy tố, xét xử.
Trước khi thực hiện, cơ quan thuế dự kiến công khai thông tin trong 30 ngày. Nếu người nộp thuế không đề nghị khôi phục mã số thuế và không có ý kiến phản đối bằng văn bản của các cơ quan, tổ chức, cá nhân liên quan, cơ quan thuế sẽ thực hiện việc chấm dứt hiệu lực mã số thuế theo cơ chế đề xuất.
Đây là bước cần thiết để xử lý những trường hợp tồn đọng kéo dài, nhưng cũng đòi hỏi cơ chế kiểm soát chặt chẽ. Bởi chấm dứt hiệu lực mã số thuế không đồng nghĩa với việc doanh nghiệp đương nhiên hoàn tất giải thể, càng không thể được hiểu là xóa bỏ mọi trách nhiệm pháp lý đối với các nghĩa vụ còn tồn tại.
Đáng chú ý, dự thảo loại trừ những trường hợp có dấu hiệu trốn thuế hoặc đang bị xử lý về hành vi trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp theo phạm vi được đề xuất. Quy định này nhằm bảo đảm chính sách hỗ trợ đúng đối tượng, không trở thành kẽ hở để hợp thức hóa hành vi vi phạm.
Ở góc độ cải thiện môi trường kinh doanh, việc tạo thuận lợi cho doanh nghiệp rút lui khỏi thị trường cũng quan trọng như đơn giản hóa thủ tục gia nhập thị trường. Một môi trường kinh doanh thông thoáng không chỉ được đánh giá bằng thời gian thành lập doanh nghiệp, mà còn ở khả năng giải quyết nhanh chóng, minh bạch các thủ tục khi hoạt động kinh doanh không thể tiếp tục.
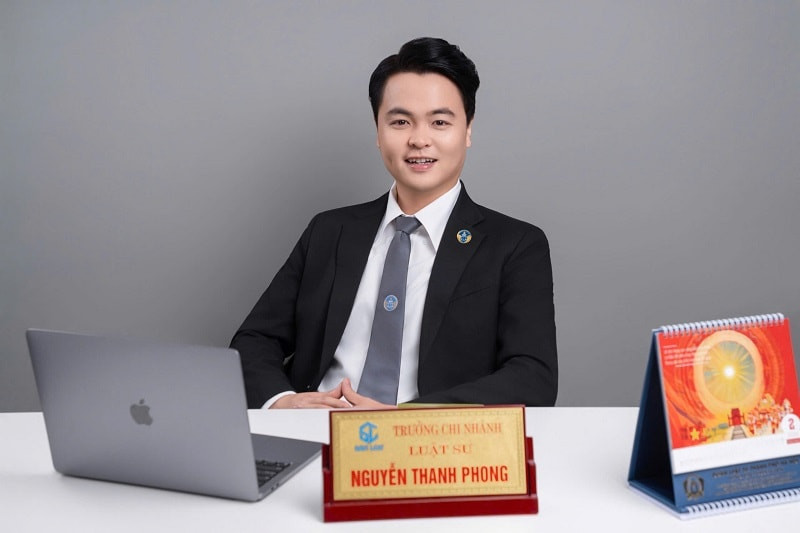
Bình luận về vấn đề này, Luật sư Nguyễn Thanh Phong – Trưởng chi nhánh Công ty Luật Sa Vĩ tại Hà Nội cho rằng, việc nghiên cứu cơ chế giảm tiền phạt đối với những trường hợp tồn đọng nghĩa vụ kê khai thuế là cần thiết, nhưng phải phân biệt rõ vi phạm thủ tục hành chính với hành vi trốn thuế hoặc cố tình né tránh nghĩa vụ tài chính.
“Không nên đánh đồng doanh nghiệp đã ngừng hoạt động, không phát sinh nghĩa vụ thuế nhưng chưa hoàn tất hồ sơ kê khai với những trường hợp cố tình vi phạm để trục lợi. Chính sách cần tạo điều kiện cho người nộp thuế khắc phục sai sót, đồng thời bảo đảm việc giảm phạt không trở thành cơ chế hợp thức hóa các hành vi vi phạm pháp luật về thuế”, luật sư phân tích.
Theo Luật sư Nguyễn Thanh Phong, để chính sách phát huy hiệu quả, cần có tiêu chí phân loại rõ ràng, quy trình xử lý đơn giản và cơ chế phối hợp thống nhất giữa cơ quan thuế với cơ quan đăng ký kinh doanh. Đối với những trường hợp không còn hoạt động thực tế trong thời gian dài, việc giải quyết cần dựa trên dữ liệu quản lý và kết quả xác minh nghĩa vụ, tránh yêu cầu người nộp thuế thực hiện những thủ tục không cần thiết.
“Giảm tiền phạt là bước tháo gỡ trước mắt, nhưng quan trọng hơn là xử lý tận gốc những vướng mắc khiến mã số thuế tồn đọng kéo dài. Khi người nộp thuế có thể hoàn tất thủ tục theo quy trình minh bạch, khả thi, cơ quan quản lý cũng có điều kiện làm sạch dữ liệu, tập trung nguồn lực vào những đối tượng đang hoạt động và nâng cao hiệu quả quản lý”, luật sư nêu quan điểm.