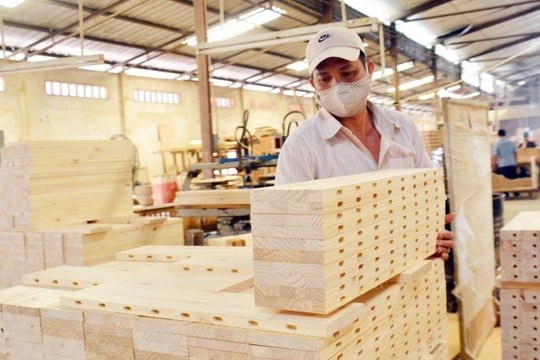
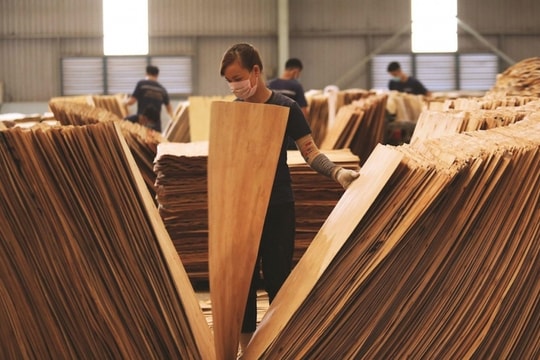
Cùng một mặt hàng gỗ, nơi yêu cầu nộp thuế, nơi xác định không chịu thuế, khiến doanh nghiệp rơi vào cảnh nộp thuế thì khó hoàn, không nộp lại không thông quan.
Doanh nghiệp kiến nghị thống nhất hướng dẫn giữa cơ quan thuế, hải quan và các địa phương để tháo gỡ vướng mắc, khơi thông dòng vốn.
Doanh nghiệp ngành gỗ đang gặp khó trong việc xác định chính sách thuế giá trị gia tăng (VAT) đối với gỗ sơ chế thông thường. Bất cập phát sinh khi cơ quan hải quan và cơ quan thuế có cách hiểu, áp dụng quy định khác nhau, khiến cùng một loại hàng hóa nhưng nghĩa vụ thuế có thể được xác định không giống nhau.
Theo phản ánh của doanh nghiệp, có trường hợp đã kê khai, nộp VAT 8% tại khâu nhập khẩu, nhưng khi đề nghị khấu trừ hoặc hoàn thuế lại gặp vướng mắc do cơ quan thuế xác định hàng hóa thuộc đối tượng không chịu thuế. Khoản thuế đã nộp vì thế chưa được xử lý dứt điểm, tiếp tục nằm lại trong dòng vốn lưu động, ảnh hưởng đến hoạt động sản xuất, kinh doanh.
Sự khác biệt này đẩy doanh nghiệp vào tình thế khó xử, doanh nghiệp đi tới nộp thuế rồi xin hoàn thuế không được, đi lùi nghĩa là không nộp thuế thì hàng không được thông quan, đi ngang thì không biết đi đâu.
Vướng mắc không chỉ xuất hiện ở khâu nhập khẩu mà còn kéo dài đến quá trình sản xuất, mua bán và xuất hóa đơn. Ông Phan Quý, Công ty Phúc Nguyên Khang, cho biết, doanh nghiệp sản xuất từ cây trồng, chẳng hạn xẻ gỗ cao su và tẩm hóa chất bảo quản, sau đó bán nguyên liệu cho các đơn vị sản xuất bàn, ghế, giường, tủ.
Theo ông Quý, căn cứ Nghị định 181/2025/NĐ-CP, mặt hàng này thuộc nhóm gỗ sơ chế thông thường, nhưng cách áp dụng tại các cơ quan thuế lại không thống nhất. Doanh nghiệp thực hiện theo hướng dẫn của Bộ Tài chính thì không kê khai, nộp thuế, trong khi theo hướng dẫn của Bộ Nông nghiệp và Môi trường lại phải kê khai, nộp thuế. Sự khác biệt trong hướng dẫn khiến doanh nghiệp không biết phải căn cứ theo cơ quan nào để thực hiện cho đúng.
Tương tự, bà Nguyễn Thị Giang, Giám đốc Công ty Gỗ Chân Chính, cho biết doanh nghiệp nhập khẩu gỗ sồi đã xẻ, sấy từ Hoa Kỳ và châu Âu, nộp VAT 8% tại khâu nhập khẩu nhưng tiếp tục gặp khó khăn khi xác định nghĩa vụ thuế ở khâu bán hàng.
Thực tế, hóa đơn mua gỗ đầu vào cũng được thể hiện không đồng nhất: nơi ghi thuế suất 8%, nơi ghi không phải kê khai, nộp thuế. Có trường hợp người bán đã nộp thuế tại khâu nhập khẩu nhưng bên mua từ chối nhận hóa đơn có thuế, dẫn đến tranh chấp công nợ giữa các bên.
Ngoài ra, chính sách thuế đối với nhiều nhóm sản phẩm và nguyên liệu gỗ vẫn chưa được hướng dẫn cụ thể, như gỗ xẻ tẩm sấy chưa bào trơn, gỗ bóc, gỗ lạng, phụ phẩm nghiền sấy, ép viên nén. Việc xác định thuế đối với nguyên liệu được sử dụng chung cho cả tiêu thụ nội địa và sản xuất hàng xuất khẩu cũng là vấn đề khiến doanh nghiệp lúng túng.
Theo ông Phùng Quốc Mẫn, Chủ tịch Hội Mỹ nghệ và Chế biến gỗ TP HCM (HAWA), một trong những nguyên nhân cốt lõi là chưa có định nghĩa rõ ràng về gỗ sơ chế thông thường. Khi mỗi địa phương hiểu và áp dụng theo một cách khác nhau, doanh nghiệp dù muốn tuân thủ đúng quy định cũng gặp khó khăn. “Chưa đóng là vi phạm, hay đóng rồi và xin hoàn lại cũng rất khó khăn. Đây là một vòng luẩn quẩn”, ông Mẫn nhận định. Đồng thời ông Mẫn cho rằng tình trạng này không chỉ làm gia tăng chi phí tuân thủ mà còn gây khó khăn trong quản trị dòng tiền, hạch toán và giao dịch giữa các doanh nghiệp. Khi nghĩa vụ thuế đầu vào, đầu ra chưa được xác định rõ ràng, doanh nghiệp khó chủ động tính toán giá thành, thống nhất hóa đơn và xử lý công nợ với đối tác.
Trước những bất cập trên, doanh nghiệp kiến nghị Bộ Tài chính phối hợp với Bộ Nông nghiệp và Môi trường ban hành hướng dẫn thống nhất về chính sách thuế đối với gỗ sơ chế thông thường. Cơ quan thuế và hải quan cần đối chiếu các hồ sơ cụ thể, làm rõ sự khác biệt về hàng hóa, chứng từ hoặc căn cứ áp dụng, bảo đảm những trường hợp đáp ứng cùng điều kiện được xử lý nhất quán.
Hiệp hội Gỗ và Lâm sản Việt Nam cũng đã kiến nghị Bộ Tài chính thống nhất hướng dẫn giữa cơ quan thuế, hải quan và các địa phương về chính sách VAT, điều chỉnh hóa đơn và xử lý khoản thuế đã nộp. Trong đó, cần làm rõ cơ chế hoàn trả VAT đã thu tại khâu hải quan hoặc cơ chế khấu trừ, hoàn thuế tại cơ quan thuế, đồng thời giải quyết dứt điểm các hồ sơ nhập khẩu đang tồn đọng.
Bên cạnh đó, hiệp hội đề xuất xây dựng cơ chế chuyển tiếp đối với các giao dịch, lô hàng phát sinh trước thời điểm có hướng dẫn đầy đủ. Đây được xem là giải pháp cần thiết nhằm tháo gỡ những vướng mắc đã phát sinh, tránh để doanh nghiệp tiếp tục chịu chi phí và rủi ro do cách hiểu, áp dụng chính sách chưa thống nhất.
Ngoài vấn đề VAT, doanh nghiệp ngành gỗ còn kiến nghị xem xét chính sách thuế xuất khẩu đối với một số sản phẩm chế biến. Ông Bùi Như Việt, Chủ tịch HĐQT Công ty Long Việt, đề xuất Nhà nước xem xét mức thuế xuất khẩu 10% đối với veneer gỗ trang trí sản xuất từ nguyên liệu nhập khẩu.