
Nếu thúc đẩy tài chính xanh phát triển được ví là một động lực của doanh nghiệp trên hành trình Net-Zero, thì nội tại tài chính xanh cũng cần những động lực để chuyển động mạnh mẽ hơn.
Theo đánh giá của FiinRatings, những diễn biến gần đây về trái phiếu xanh, tín dụng xanh, hệ thống phân loại xanh, ưu đãi thuế và cho vay ưu đãi đang góp phần tạo ra một môi trường hỗ trợ thuận lợi hơn cho thị trường tài chính xanh phát triển.
Những lợi ích thấy rõ là động lực chủ chốt thúc đẩy doanh nghiệp tận dụng tài chính xanh, trong đó, công cụ được nêu bật dù còn được vận dụng khiêm tốn, là trái phiếu xanh. Theo ông Nguyễn Quang Thuân, Trưởng nhóm phân tích chuyên đề "Trái phiếu Xanh Việt Nam - Đánh giá và Triển vọng", việc phát hành trái phiếu xanh mang lại cho doanh nghiệp nhiều lợi ích chiến lược và tài chính, từ mở rộng cơ sở nhà đầu tư đến những lợi ích tiềm năng về chi phí, nâng cao uy tín doanh nghiệp và tăng cường sự phù hợp với các yêu cầu về ESG
Các lợi ích được cụ thể hóa gồm: Thứ nhất, tiếp cận vốn ưu đãi và chi phí huy động cạnh tranh: Trái phiếu xanh giúp doanh nghiệp tiếp cận các nguồn vốn bền vững chuyên biệt với chi phí cạnh tranh hơn so với trái phiếu thông thường, đặc biệt khi nhu cầu của nhà đầu tư đối với các tài sản phù hợp với tiêu chuẩn ESG ngày càng tăng
Thứ hai, quản lý rủi ro và năng lực quản trị: Quy trình phát hành đòi hỏi tuân thủ các yêu cầu pháp lý chặt chẽ và các khung tiêu chuẩn được công nhận trước, trong và sau phát hành
Thứ ba, nâng cao uy tín và thương hiệu: Việc đáp ứng các tiêu chuẩn môi trường giúp nâng cao uy tín và hình ảnh doanh nghiệp trong mắt đối tác, khách hàng và nhà đầu tư, đồng thời củng cố cam kết dài hạn của doanh nghiệp đối với phát triển bền vững
Thứ tư, đa dạng hóa cơ sở đầu tư: Trái phiếu xanh thu hút các nhà đầu tư tổ chức và quỹ chuyên đầu tư bền vững, giúp giảm phụ thuộc vào nguồn vốn vay ngân hàng truyền thống và mở rộng khả năng tiếp cận thị trường vốn
Thứ năm, nâng cao vị thế cạnh tranh: Thông qua việc phát hành trái phiếu xanh, doanh nghiệp chủ động bắt nhịp xu hướng chuyển đổi xanh toàn cầu, qua đó nâng cao khả năng tham gia các chuỗi cung ứng quốc tế ngày càng chú trọng trách nhiệm môi trường.
Từ góc nhìn thực tiễn của đơn vị phát hành trái phiếu xanh, ông Trần Long - Phó Tổng Giám đốc BIDV, cho biết "sau khi đánh giá độc lập (SPO) ban đầu, chúng tôi đã thành công chào bán 2.500 tỷ đồng trái phiếu xanh và 3.000 tỷ đồng trái phiếu bền vững theo tiêu chuẩn ICMA. Đặc biệt, báo cáo phân bổ sử dụng vốn từ trái phiếu xanh của BIDV đã được FiinRatings đánh giá độc lập, khẳng định việc lựa chọn dự án và phân bổ vốn trái phiếu xanh hoàn toàn tuân thủ các quy định tại Khung trái phiếu xanh".
FiinRatings khẳng định, thông điệp nhất quán giữa những tổ chức phát hành và các nhà đầu tư gồm một quy trình phát hành đáng tin cậy - được định vị vững chắc bởi một Khung trái phiếu xanh xây dựng bài bản và SPO độc lập từ một đơn vị đánh giá uy tín - không chỉ là một thủ tục mang tính hình thức, mà còn là yếu tố quyết định trong việc tạo dựng độ tin cậy cho giao dịch, củng cố niềm tin của nhà đầu tư và nâng cao vị thế của tổ chức phát hành trên cả thị trường trong nước và quốc tế
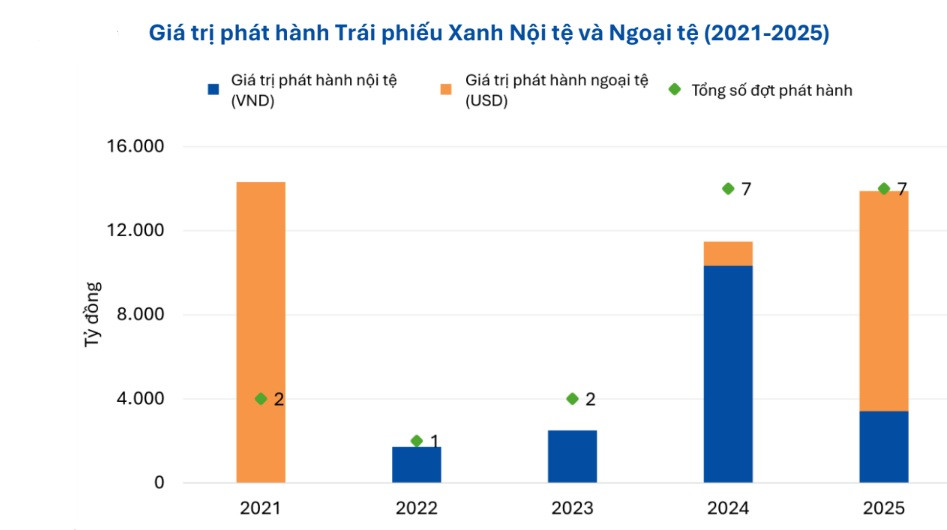
Có thể nói, thị trường trái phiếu xanh Việt Nam ngày càng được định hình bởi hai động lực hỗ trợ lẫn nhau: nhu cầu thị trường tự nguyện và môi trường chính sách ngày càng được củng cố
Về phía thị trường, các tổ chức phát hành sử dụng trái phiếu xanh để đa dạng hóa nguồn vốn, củng cố uy tín ESG và xây dựng năng lực quản trị nội bộ
Về phía chính sách, theo FiinRatings, những diễn biến gần đây về trái phiếu xanh, tín dụng xanh, hệ thống phân loại xanh, ưu đãi thuế và cho vay ưu đãi đang góp phần tạo ra một môi trường hỗ trợ thuận lợi hơn.
Tuy vậy, sức hút từ nhà đầu tư và động lực từ chính sách, thông qua các ưu đãi mới cùng những khoảng trống vẫn còn tồn tại trong quá trình thực thi
Từ góc nhìn nhà đầu tư, sự phát triển của các công cụ trái phiếu xanh và bền vững đáng tin cậy có thể giúp mở rộng cơ hội đầu tư tại Việt Nam, đồng thời nâng cao tính minh bạch về việc sử dụng nguồn vốn, tác động môi trường và quản trị của tổ chức phát hành
Về phía cung, các tổ chức phát hành tiếp cận thị trường nhằm mục tiêu đa dạng hóa nguồn vốn, củng cố uy tín ESG và xây dựng năng lực quản trị nội bộ. Đối với những doanh nghiệp phát hành lần đầu như Miza hay BPG, việc xây dựng Khung trái phiếu xanh vừa là quá trình củng cố thể chế nội bộ, vừa là một quyết định tài chính chiến lược. Trên thực tế, động lực tự nguyện đến từ chính doanh nghiệp được nhấn mạnh - chính là cỗ máy bền bỉ hơn thúc đẩy sự tăng trưởng của thị trường.
Đáng chú ý, theo các chuyên gia, động lực từ phía cơ quan quản lý thường có độ trễ nhất định so với thực tiễn thị trường, và bức tranh tài chính xanh của Việt Nam cũng không phải ngoại lệ. Điều này càng khiến chất lượng và uy tín của danh mục các dự án phát hành tự nguyện trở nên có ý nghĩa quan trọng hơn.
Nhìn chung, các chuyên gia đánh giá, thị trường tài chính bền vững Việt Nam đang bước vào một giai đoạn phát triển có cấu trúc hơn


