Cuộc bầu cử giữa nhiệm kỳ tại Mỹ làm gia tăng khả năng chia rẽ quyền lực giữa Nhà Trắng và Quốc hội, đặt ra những biến số mới đối với chính sách thương mại, tài khóa và triển vọng kinh tế toàn cầu.
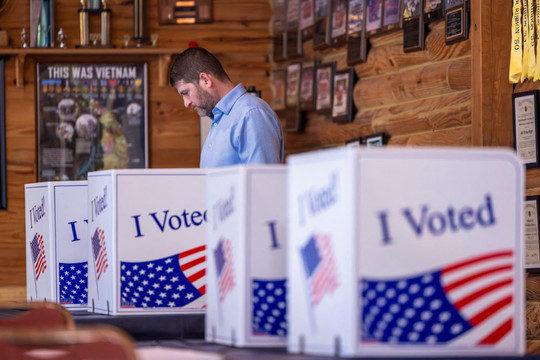
Cuộc bầu cử giữa nhiệm kỳ năm 2026 tại Mỹ đang định hình lại cán cân quyền lực tại quốc gia này. Đảng Dân chủ có cơ hội giành quyền kiểm soát Hạ viện, trong khi cuộc cạnh tranh tại Thượng viện vẫn quyết liệt.
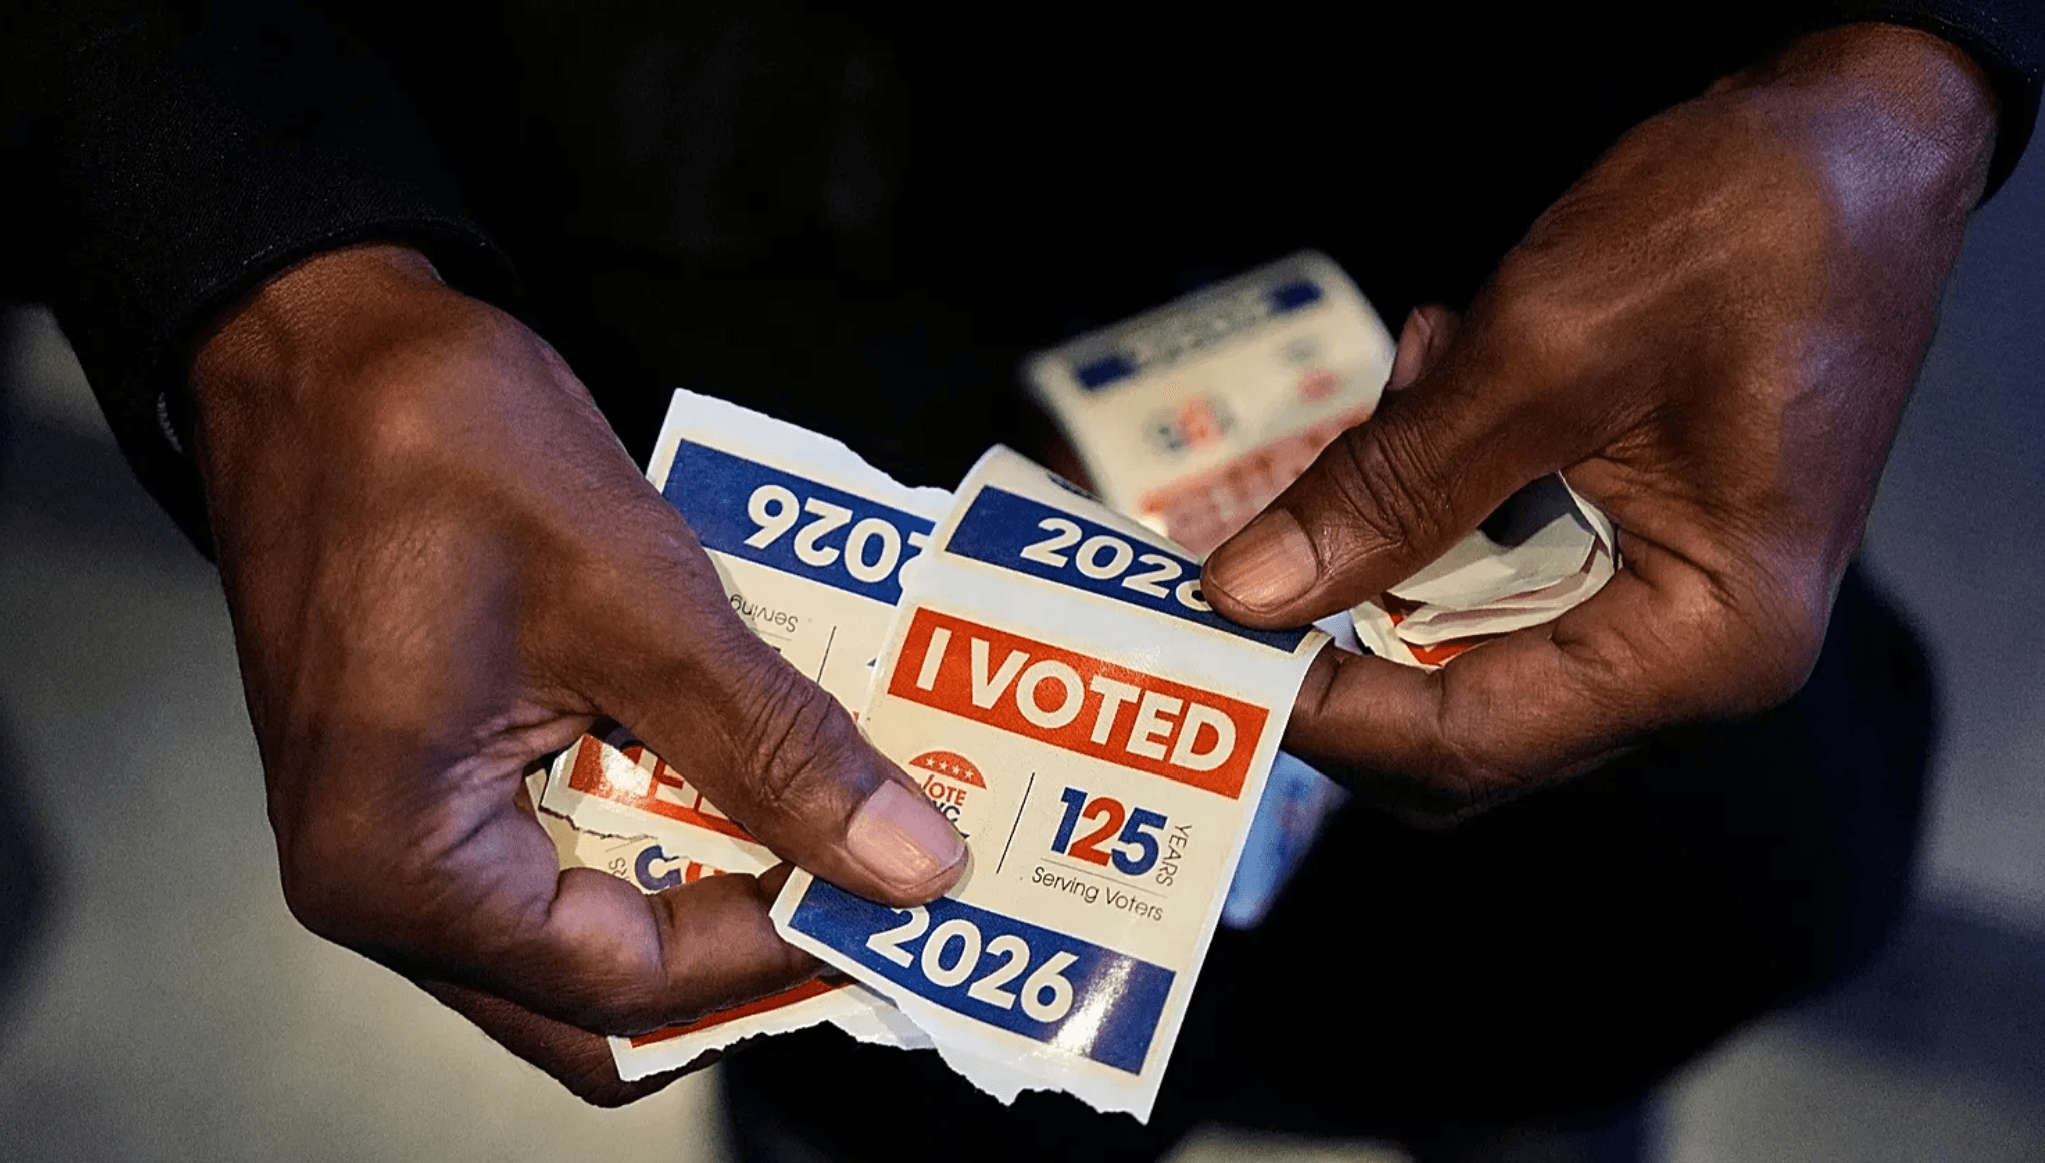
Tuy nhiên, vấn đề đáng quan tâm hơn kết quả phân chia ghế là mức độ ảnh hưởng của Quốc hội đối với chương trình kinh tế của Tổng thống Donald Trump trong hai năm còn lại của nhiệm kỳ.
Một chính phủ chia rẽ có thể khiến các chương trình lập pháp lớn gặp khó khăn, gia tăng đối đầu về ngân sách và nợ công. Song, nhiều chính sách có tác động trực tiếp tới thương mại quốc tế, đặc biệt là thuế quan, vẫn nằm trong phạm vi quyền hạn đáng kể của nhánh hành pháp.
Theo phân tích của Morgan Stanley, thay đổi cán cân quyền lực tại Quốc hội Mỹ chưa chắc dẫn tới thay đổi đáng kể trong định hướng chính sách kinh tế Mỹ. Sở dĩ như vậy là do nhiều ưu tiên của chính quyền Trump, bao gồm thương mại, nhập cư, nới lỏng quy định và đối ngoại, đang được triển khai thông qua các cơ quan hành pháp.
Nếu đảng Dân chủ kiểm soát một hoặc cả hai viện, khả năng thông qua những chương trình cải cách lớn sẽ bị thu hẹp. Ngay cả khi giành đa số tại cả Hạ viện và Thượng viện, đảng này vẫn phải đối mặt với quyền phủ quyết của Tổng thống.
Tuy nhiên, Quốc hội có thể gia tăng giám sát hoạt động của chính quyền, tổ chức các phiên điều trần và yêu cầu giải trình về tác động kinh tế của các quyết định hành pháp.
Điều này tạo ra một vấn đề cho Tổng thống Mỹ, khi ông có thể gặp nhiều khó khăn hơn trong việc đạt đồng thuận lập pháp, trong khi Nhà Trắng tiếp tục sử dụng những công cụ chính sách sẵn có.
Trong số các chính sách kinh tế của ông Trump, thuế quan tiếp tục là vấn đề có ảnh hưởng trực tiếp nhất tới doanh nghiệp và các đối tác thương mại của Mỹ.
Sau khi Tòa án Tối cao bác bỏ việc sử dụng Đạo luật Quyền hạn Kinh tế Khẩn cấp Quốc tế (IEEPA) để áp một số loại thuế hồi tháng 2/2026, chính quyền Mỹ đã chuyển sang các cơ sở pháp lý khác.
Theo báo cáo của Cơ quan Nghiên cứu Quốc hội Mỹ (CRS), Washington đã áp mức thuế bổ sung 10% hoặc 12,5% đối với hàng hóa từ 60 nền kinh tế theo Mục 301 của Luật Thương mại năm 1974. Chính quyền cũng tiếp tục sử dụng Mục 232 đối với các mặt hàng liên quan đến an ninh quốc gia.
Các công cụ này cho phép chính quyền duy trì đáng kể quyền chủ động trong chính sách thương mại, dù phải tuân thủ những yêu cầu pháp lý và thủ tục điều tra tương ứng.
Một Quốc hội do đảng Dân chủ kiểm soát có thể gây sức ép thông qua hoạt động giám sát, đặc biệt khi chi phí sinh hoạt và tác động của thuế nhập khẩu tới người tiêu dùng Mỹ trở thành những vấn đề chính trị nổi bật.
Tuy nhiên, khả năng đảo ngược nhanh chóng hệ thống thuế quan hiện hành vẫn hạn chế. Thậm chí, khi dư địa lập pháp thu hẹp, Nhà Trắng có thể tiếp tục ưu tiên những công cụ hành pháp để thực hiện chương trình kinh tế.
Đối với doanh nghiệp quốc tế, điều đáng chú ý là tính liên tục của chính sách bảo hộ thương mại, cùng nguy cơ xuất hiện thêm các cuộc điều tra và biện pháp thuế quan mới.
Nếu chính sách thương mại vẫn chủ yếu do Nhà Trắng định hướng, tài khóa là lĩnh vực Quốc hội có thể tạo ra những tác động rõ rệt hơn.
Theo UBS, một Quốc hội chia rẽ có thể khiến các cuộc đàm phán ngân sách, chi tiêu công và trần nợ trở nên phức tạp. Nguy cơ đóng cửa chính phủ hoặc đối đầu về nghĩa vụ nợ có thể làm gia tăng biến động trên thị trường tài chính.
Áp lực này xuất hiện trong bối cảnh nợ công Mỹ đã vượt 40.000 tỷ USD, trong khi chi phí vay vốn và nghĩa vụ trả lãi tiếp tục là những thách thức lớn đối với ngân sách liên bang.
Tuy nhiên, bế tắc chính trị cũng có thể hạn chế khả năng triển khai các chương trình chi tiêu mới hoặc những đợt cắt giảm thuế quy mô lớn. Vì vậy, tác động tới thị trường trái phiếu không hoàn toàn theo một chiều.
Một biến số khác là căng thẳng địa chính trị, đặc biệt tại Trung Đông. Những diễn biến ảnh hưởng tới nguồn cung dầu và hoạt động vận tải qua eo biển Hormuz có thể tiếp tục gây sức ép lên giá năng lượng, lạm phát và chính sách tiền tệ của Mỹ.
Lịch sử thị trường Mỹ cho thấy bầu cử giữa nhiệm kỳ thường tạo ra biến động ngắn hạn, nhưng tác động dài hạn phụ thuộc nhiều hơn vào tăng trưởng kinh tế, lợi nhuận doanh nghiệp và chính sách tiền tệ.
Theo JPMorgan Asset Management, những thay đổi chính trị có thể tác động đến kỳ vọng tài khóa, song các yếu tố kinh tế nền tảng vẫn đóng vai trò quan trọng hơn đối với xu hướng thị trường.
Trong bối cảnh hiện nay, triển vọng đầu tư vào trí tuệ nhân tạo (AI) và trung tâm dữ liệu là một yếu tố đáng chú ý. Dù cả hai đảng đều coi AI là lĩnh vực chiến lược, nhưng những lo ngại về tiêu thụ điện, chi phí năng lượng và tác động tới cộng đồng có thể khiến các dự án trung tâm dữ liệu đối mặt với yêu cầu quản lý chặt chẽ hơn.
Đồng thời, quy mô đầu tư AI ngày càng lớn đặt ra câu hỏi về khả năng tạo lợi nhuận và hiệu quả sử dụng vốn của các tập đoàn công nghệ.
Đối với Việt Nam, thay đổi tại Quốc hội Mỹ khó tạo ra sự điều chỉnh ngay lập tức đối với các chính sách thuế quan hiện hành của Mỹ đối với Việt Nam. Quyền chủ động đáng kể của nhánh hành pháp đồng nghĩa những rủi ro thương mại vẫn hiện hữu.
Trong hai năm còn lại của nhiệm kỳ Tổng thống Trump, thách thức lớn đối với doanh nghiệp Việt Nam là khả năng dự báo chính sách Mỹ, khi những giới hạn về lập pháp có thể đi cùng với việc sử dụng thường xuyên hơn các công cụ hành pháp.
Doanh nghiệp xuất khẩu sang Mỹ vẫn cần đánh giá khả năng mở rộng các cuộc điều tra thương mại, yêu cầu về xuất xứ hàng hóa, lao động và chuỗi cung ứng. Việc Quốc hội tăng cường giám sát có thể tạo thêm sức ép buộc chính quyền giải trình chính sách, nhưng chưa đủ để bảo đảm môi trường thương mại sẽ ổn định hơn.