Hơn 2,5 triệu người nộp thuế thuộc diện ngừng hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký nhưng chưa thể chấm dứt hiệu lực mã số thuế. Đâu là giải pháp xử lý dứt điểm tình trạng này?
Hơn 2,5 triệu trường hợp ngừng hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký nhưng chưa hoàn tất thủ tục về mã số thuế đang đặt ra yêu cầu phải có giải pháp xử lý phù hợp. Trước thực trạng này, Bộ Tài chính đề xuất chính sách đặc thù về xử lý nợ thuế, tiền chậm nộp và giảm mức phạt vi phạm hành chính, nhằm khuyến khích người nộp thuế hoàn thành nghĩa vụ còn tồn đọng.

Theo số liệu Bộ Tài chính đưa ra, tính đến ngày 23/10/2026, cả nước có hơn 2,518 triệu người nộp thuế thuộc hai nhóm: ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03) và không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Đáng chú ý, có 529.041 trường hợp đã ngừng hoạt động hoặc không còn hoạt động tại địa chỉ đăng ký từ năm 2015 trở về trước, chiếm khoảng 21% tổng số. Đây là những trường hợp tồn đọng kéo dài trên 10 năm, cho thấy những khó khăn trong việc hoàn tất thủ tục và xử lý nghĩa vụ thuế.
Để giải quyết tình trạng này, Bộ Tài chính đang lấy ý kiến dự thảo Nghị quyết của Quốc hội về chính sách đặc thù xử lý tiền thuế nợ nhằm tháo gỡ khó khăn cho người nộp thuế.
Một trong những nội dung đáng chú ý là đề xuất xử lý nợ lệ phí môn bài, tiền chậm nộp và áp dụng mức phạt vi phạm hành chính về thuế thấp hơn quy định thông thường đối với những trường hợp đáp ứng điều kiện.
Theo phương án đang được lấy ý kiến, người nộp thuế ở trạng thái 03 hoặc 06, sau khi hoàn tất hồ sơ khai thuế còn thiếu, có thể được áp dụng mức phạt bằng 30% mức phạt theo Nghị định số 125/2020/NĐ-CP nếu hoàn thành việc nộp hồ sơ từ ngày nghị quyết có hiệu lực đến hết ngày 30/6/2027. Mức phạt tối đa được đề xuất trong trường hợp này là 25 triệu đồng đối với mỗi hành vi vi phạm.
Trường hợp hoàn tất hồ sơ từ ngày 1/7 đến hết ngày 31/12/2027, mức phạt dự kiến bằng 50% mức phạt thông thường. Nếu hoàn tất hồ sơ từ ngày 1/1 đến hết ngày 30/6/2028, mức phạt được đề xuất bằng 70%.
Đối với cá nhân, hộ kinh doanh nộp thuế theo phương pháp kê khai, dự thảo còn đề xuất cơ chế riêng. Theo đó, nếu hoàn tất hồ sơ khai thuế còn thiếu trong thời hạn từ khi nghị quyết có hiệu lực đến hết ngày 30/6/2028, mức phạt dự kiến bằng 50% mức phạt đặc thù áp dụng cho giai đoạn đầu theo quy định của dự thảo.
Việc phân chia các mức phạt theo thời hạn hoàn thành hồ sơ nhằm tạo động lực để người nộp thuế chủ động khắc phục những thiếu sót, thay vì tiếp tục để tình trạng mã số thuế tồn đọng kéo dài.
Cùng với giảm mức phạt, đề xuất xử lý nợ lệ phí môn bài và tiền chậm nộp cũng được kỳ vọng giảm bớt gánh nặng tài chính cho những trường hợp đã ngừng hoạt động nhiều năm.
Tuy nhiên, cần phân biệt rõ các khoản tiền được xem xét xử lý. Việc xóa tiền chậm nộp hoặc xử lý nợ lệ phí môn bài không đồng nghĩa với việc người nộp thuế được miễn toàn bộ nghĩa vụ tài chính. Phạm vi, điều kiện và trình tự áp dụng phải căn cứ vào nội dung chính sách được cơ quan có thẩm quyền thông qua.
Đáng chú ý, Bộ Tài chính đề xuất không áp dụng chính sách đặc thù về mức phạt đối với hành vi có dấu hiệu trốn thuế hoặc trường hợp người nộp thuế đang bị thanh tra, điều tra, truy tố, xét xử về hành vi trốn thuế, gian lận thuế hay sử dụng hóa đơn, chứng từ không hợp pháp.
Đây là giới hạn cần thiết nhằm bảo đảm chính sách hỗ trợ đúng đối tượng, không trở thành cơ chế để những trường hợp cố tình vi phạm lợi dụng nhằm giảm trách nhiệm pháp lý.
Dù vậy, vấn đề đặt ra không chỉ nằm ở mức phạt được giảm, mà còn ở khả năng hoàn thiện hồ sơ của người nộp thuế. Với những doanh nghiệp, hộ kinh doanh đã ngừng hoạt động từ nhiều năm trước, việc tập hợp lại sổ sách, chứng từ và thực hiện đầy đủ các thủ tục có thể gặp không ít khó khăn.
Theo Bộ Tài chính, tình trạng tồn đọng mã số thuế không chỉ xuất phát từ ý thức tuân thủ của người nộp thuế mà còn liên quan đến những vướng mắc về cơ chế, chính sách, tổ chức thực hiện, dữ liệu lịch sử và phối hợp giữa các cơ quan.
Bởi vậy, bên cạnh chính sách xử lý nghĩa vụ tài chính, việc hướng dẫn, tiếp nhận và giải quyết hồ sơ cũng cần được thực hiện thống nhất, tạo điều kiện để những trường hợp đủ điều kiện có thể hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
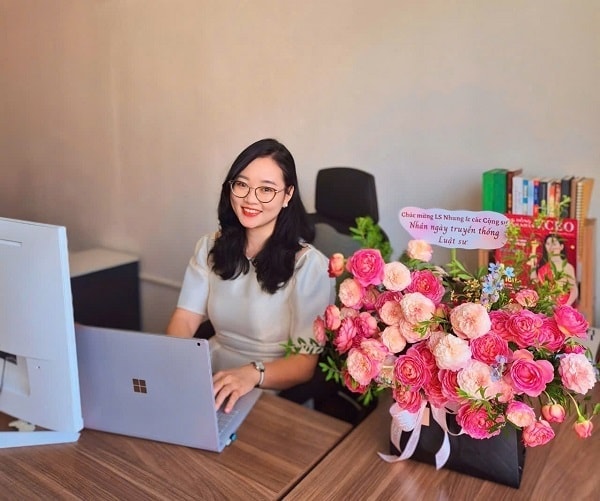
Dưới góc độ pháp lý, Luật sư Lê Thị Nhung - Giám đốc Công ty Luật L&A Legal Experts cho rằng, đề xuất của Bộ Tài chính cần được xem xét trên cả hai phương diện: tạo điều kiện cho người nộp thuế xử lý nghĩa vụ còn tồn đọng và bảo đảm tính nghiêm minh, công bằng trong thực thi pháp luật thuế.
“Việc xem xét xử lý tiền chậm nộp, giảm mức phạt đối với những trường hợp chủ động hoàn thiện hồ sơ là hướng tiếp cận đáng quan tâm. Tuy nhiên, chính sách cần quy định rõ đối tượng, điều kiện và thời hạn áp dụng, đặc biệt phải phân biệt những trường hợp ngừng hoạt động do khó khăn trong kinh doanh với các hành vi cố tình trốn tránh nghĩa vụ thuế”, Luật sư Lê Thị Nhung phân tích.
Theo luật sư, để chính sách phát huy hiệu quả, cần làm rõ cách xác định các khoản nợ thuộc diện xử lý, điều kiện áp dụng mức phạt đặc thù và trách nhiệm hướng dẫn của cơ quan thuế. Đặc biệt, thời điểm người nộp thuế hoàn thành việc nộp hồ sơ cần được xác định minh bạch, tránh để sự chậm trễ trong quá trình tiếp nhận, xử lý làm ảnh hưởng đến quyền được hưởng chính sách.
“Điều quan trọng không chỉ là giảm bao nhiêu tiền phạt, mà còn là tạo điều kiện để người nộp thuế đủ điều kiện thực sự hoàn tất được thủ tục. Các quy định cần rõ ràng, dễ thực hiện, đồng thời bảo đảm thu hồi những khoản thuế phải nộp và không tạo kẽ hở để lợi dụng chính sách. Có như vậy, mục tiêu xử lý dứt điểm số lượng lớn mã số thuế tồn đọng mới có thể đạt được”, Luật sư Lê Thị Nhung nhấn mạnh.