Mặc dù phần lớn doanh nghiệp trên 3 sàn vẫn tăng trưởng vô cùng tích cực, song thị trường chứng khoán lại khó tạo ra lợi nhuận đầu tư...
Năm 2026 được các chuyên gia nhìn nhận là một năm tương đối khó khăn. Đến cuối tháng 9, thị trường giảm nhẹ; nếu loại bỏ cổ phiếu Vingroup, vốn đóng góp phần lớn mức tăng của chỉ số, phần còn lại của thị trường giảm khoảng 7%. Thực tế diễn biến thị trường trong gần hai năm, tính từ đầu năm 2025 đã cho thấy lợi nhuận thị trường bắt đầu tập trung vào khoảng 12 doanh nghiệp. Trong khoảng 1 năm 9 tháng, mức sinh lời của thị trường giảm từ gần 40% xuống còn khoảng 12%. Nếu loại thêm một số doanh nghiệp khác trong hệ sinh thái Vingroup, mức sinh lời chỉ còn khoảng 4,6%, dữ liệu của VinaCapital cho biết.

Với mức độ tập trung cao của thị trường vào một nhóm cổ phiếu, bà Nguyễn Hoài Thu, CFA, Phó Tổng Giám đốc CTCP Quản lý Quỹ VinaCapital nhìn nhận, như vậy cho thấy phần lớn thị trường gần như không tạo ra lợi nhuận, mặc dù nhiều doanh nghiệp vẫn hoạt động tốt, thậm chí tăng trưởng doanh thu vượt kỳ vọng. Tuy nhiên, giá cổ phiếu của các doanh nghiệp này ít thay đổi hoặc giảm.
"Với quan điểm đầu tư dài hạn, chúng tôi xem đây là cơ hội. Một số cổ phiếu tốt đang rẻ hơn trước, khiến chúng tôi quan tâm nhiều hơn đến việc mua vào. Khi thị trường chỉ được dẫn dắt bởi một doanh nghiệp có định giá lên tới 10 lần giá trị sổ sách, trong khi nhiều doanh nghiệp tốt khác không có mức tăng giá tương xứng, sự tập trung quá cao này là điều đáng lưu ý", bà Thu chia sẻ.
Một điểm khác cần lưu ý là thanh khoản thị trường đang suy giảm do nhiều yếu tố, trong đó có lãi suất ở mức cao. Theo bà Thu, nếu so sánh lãi suất tiền gửi tiết kiệm với lợi suất đầu tư cổ phiếu thông qua tỷ lệ E/P, tức lợi nhuận trên giá, thì khoảng cách giữa hai chỉ số càng lớn thì thị trường chứng khoán càng hấp dẫn.
Hiện nay, mức chênh lệch chưa quá cao do lãi suất vẫn neo ở mức cao. Tuy nhiên, nếu định giá thị trường ở mức P/E khoảng 8-9 lần, đây vẫn là mức hấp dẫn đối với nhà đầu tư dài hạn.
Về định giá, thực tế nhiều công ty chứng khoán cũng cho rằng thị trường chứng khoán đang về mức hấp dẫn. Ông Phạm Lưu Hưng - Kinh tế trưởng kiêm Giám đốc Trung tâm Phân tích và Tư vấn Đầu tư tại Công ty Cổ phần Chứng khoán SSI (SSI), cho rằng tính đến cuối tháng 9, VN-Index đang giao dịch ở mức P/E dự phóng 2026F và 2027F lần lượt là 11,7x và 10,7x. Nếu loại trừ VIC, thị trường chỉ được định giá ở mức P/E dự phóng 2026F và 2027F lần lượt là 9,3x và 8,3x, tương đương với các giai đoạn thị trường gặp yếu tố "thiên nga đen", bao gồm đợt bán tháo do COVID-19 năm 2020, biến động trên thị trường trái phiếu năm 2022 và cú sốc thuế quan năm 2025.
Ở cấp độ cổ phiếu, nhiều doanh nghiệp đã quay về mặt bằng giá năm 2023 dù lợi nhuận hiện cao hơn đáng kể so với năm 2023, cho thấy sự chênh lệch ngày càng lớn giữa định giá thị trường và nền tảng cơ bản, chuyên gia SSI cho biết.
Liên quan đến dòng tiền vào thị trường, theo bà Nguyễn Hoài Thu, vẫn còn những khó khăn, đặc biệt khi dòng vốn ngoại cũng chịu áp lực khi lãi suất toàn cầu tăng. Lợi suất trái phiếu Mỹ đang tiến gần mức 5,5% là một chỉ báo rất cần được theo dõi.
Thống kê của VinaCapital cũng cho thấy, nhà đầu tư nước ngoài đã bán ròng lũy kế khoảng 9 tỷ USD tại Việt Nam trong giai đoạn 2025-2026, khiến tỷ lệ sở hữu của khối ngoại trên thị trường Việt Nam giảm xuống mức thấp nhất trong một thập kỷ, khoảng 13%.
Dù vậy, Phó Tổng Giám đốc VinaCapital khẳng định, công ty quản lý quỹ vẫn nhìn thấy nhiều cơ hội đầu tư.
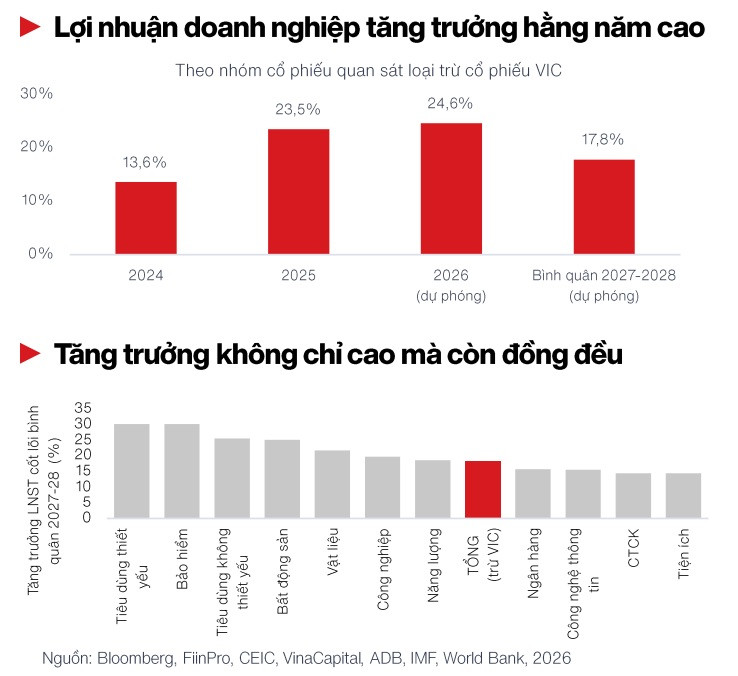
Thứ nhất, tăng trưởng lợi nhuận doanh nghiệp vẫn ở mức cao. Trong giai đoạn 2027–2028, chúng tôi dự báo tăng trưởng lợi nhuận bình quân của các doanh nghiệp trên thị trường, không bao gồm lợi nhuận bất thường, đạt hơn 17%, gần 18%.
Thứ hai, đầu tư dựa trên nền tảng cơ bản đang dần quay trở lại. Năm 2025 là giai đoạn khó khăn đối với cổ phiếu cơ bản, nhưng trong năm 2026, chúng tôi đã nhận thấy một số cơ hội có tiềm năng mang lại mức sinh lời hấp dẫn. Một số ví dụ là Bảo Việt (BVH), Gemadept (GMD)và doanh nghiệp dầu khí (PVS). Đây là những doanh nghiệp có hiệu suất đầu tư tương đối tốt từ đầu năm.
Cuối cùng, tăng trưởng lợi nhuận doanh nghiệp không chỉ cao mà còn tương đối đồng đều giữa các ngành. Nhà đầu tư có thể tìm thấy nhiều doanh nghiệp với triển vọng tăng trưởng hấp dẫn.
Theo bà Thu, những thời điểm thị trường được định giá ở mức P/E một chữ số không xuất hiện thường xuyên trong quá khứ. Vì vậy, với tầm nhìn dài hạn, nhà đầu tư có thể cân nhắc giải ngân.
Chia sẻ thêm về thực tiễn hiệu suất của các quỹ do VinaCapital quản lý, bà Thu cho biết dù 2026 các quỹ đều khó khăn trong tìm kiếm lợi nhuận, song nhìn trong chu kỳ đầu tư 3 năm, 5 năm, 10 năm, các quỹ đều có tỷ suất lợi nhuận cao vượt thị trường. "VinaCapital tập trung vào ba trụ cột: ban lãnh đạo kinh nghiệm, mô hình kinh doanh có lợi thế cạnh tranh, và nền tảng tài chính lành mạnh