Khi một phần lớn nguồn vốn đầu tư hạ tầng cần đến từ khu vực tư nhân, thị trường vốn phải phát triển sâu rộng hơn. Tuy nhiên, thị trường vốn Việt Nam hiện chưa đủ quy mô để đảm nhận trọng trách này.
Việt Nam được dự báo sẽ bùng nổ trong 5 năm tới, nhờ các yếu tố gồm: Thế giới phân cực, tạo cơ hội để Việt Nam phát triển công nghiệp hóa; Cơ cấu dân số trẻ tiếp tục hỗ trợ sự hình thành và phát triển của tầng lớp trung lưu mới nổi, qua đó thúc đẩy tiêu dùng nội địa; Đầu tư cơ sở hạ tầng có thể đạt khoảng 7% GDP, mức cao trong khu vực châu Á. Điều này thể hiện cam kết của Chính phủ trong việc lấy phát triển hạ tầng làm động lực tăng trưởng cho chu kỳ kinh tế mới.
Chia sẻ cùng báo chí với chủ đề “Vị thế mới của Việt Nam trong chiến lược phân bổ vốn của châu Á” tại Hội nghị nhà đầu tư 2026 của VinaCapital, bà Nguyễn Hoài Thu, CFA, Phó Tổng Giám đốc CTCP Quản lý Quỹ VinaCapital cho biết, các chính sách đầu tư hạ tầng của Chính phủ theo kế hoạch trong chu kỳ kinh tê 5 năm tới sẽ còn tạo hiệu ứng lan tỏa sang các ngành nghề khác. Chẳng hạn, khi nhu cầu xây dựng cầu đường, sân bay tăng lên, các doanh nghiệp xây dựng có thêm doanh thu; người lao động có việc làm và thu nhập, từ đó gia tăng chi tiêu trong xã hội.
Trong quá trình này, bà nhấn mạnh, vai trò của Chính phủ rất lớn. Chúng ta có thể nhận thấy điều đó qua cuộc cải cách Đổi mới 2.0, với những thay đổi quyết liệt diễn ra trong năm ngoái và năm nay. Ngoài ra, Chính phủ cũng khuyến khích huy động vốn bằng đồng USD để phát triển hạ tầng.
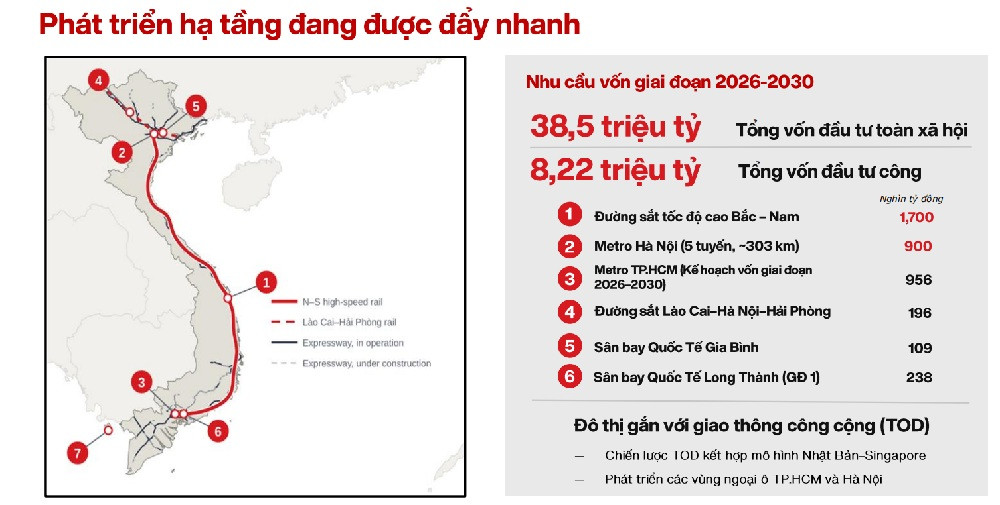
Về phát triển hạ tầng, giai đoạn 2026-2030, theo kế hoạch của Chính phủ, tổng vốn đầu tư toàn xã hội dự kiến đạt khoảng 38,5 triệu tỷ đồng, trong đó vốn đầu tư công chiếm khoảng 22%, phần còn lại đến từ các nguồn khác.
"Một điểm chúng tôi muốn nhấn mạnh trong các dự án giai đoạn tới là mô hình đô thị gắn với giao thông công cộng
Theo đó, bà nhận định nguồn vốn cho các dự án hạ tầng sẽ đến từ khu vực công, khu vực tư nhân và FDI. "Chúng tôi cũng kỳ vọng vốn ngoại sẽ tham gia vào các dự án này. Đặc biệt, Chính phủ Việt Nam lần đầu cân nhắc phát hành trở lại trái phiếu quốc tế sau nhiều năm", bà nêu.
Theo nhà quản lý quỹ VinaCapital, khi một phần lớn nguồn vốn đầu tư hạ tầng cần đến từ khu vực tư nhân, thị trường vốn phải phát triển sâu rộng hơn. Tuy nhiên, thị trường vốn Việt Nam hiện chưa đủ quy mô để đảm nhận trọng trách này.
Ở nhiều quốc gia, các quỹ hưu trí là nhà đầu tư lớn trên thị trường trái phiếu hạ tầng. Trong khi đó, sự hiện diện của các quỹ hưu trí tại Việt Nam gần như không đáng kể. Các quỹ mở cũng có quy mô nhỏ so với nhiều thị trường khác. Số liệu thống kê của VinaCapital chỉ ra tổng tài sản quỹ hưu trí tự nguyện /GDP của Việt Nam hiện gần như bằng 0, trong khi đó mức gần của Thái Lan cũng là 5%, Nhật Bản 6%, Hàn Quốc 11%... và cao hơn là các quốc gia như Mỹ 27%, Trung Quốc 27%.
Bên cạnh đó, nền kinh tế Việt Nam phụ thuộc nhiều vào tín dụng ngân hàng. Tỷ lệ tổng dư nợ tín dụng/ quy mô GDP đã lên tới trên 145% là một con số đáng lưu ý. Thị trường trái phiếu doanh nghiệp, theo bà Thu, vẫn rất khiêm tốn với quy mô chỉ chiếm khoảng 9 - 10% GDP; đồng thời cho còn dư địa rất lớn để phát triển.
"Những cấu phần này cần phát triển mạnh mẽ hơn để doanh nghiệp tư nhân có thể đảm nhận vai trò phát triển cơ sở hạ tầng. Đây cũng là cơ hội lớn để thị trường vốn Việt Nam mở rộng", vị CFA nhận định.
Một điểm tích cực là nền tảng vĩ mô của Việt Nam tương đối lành mạnh. Đôi khi, trước những thông tin tiêu cực, chúng ta chưa đánh giá đầy đủ sự vững chắc của bảng cân đối quốc gia, bà Thu chia sẻ.
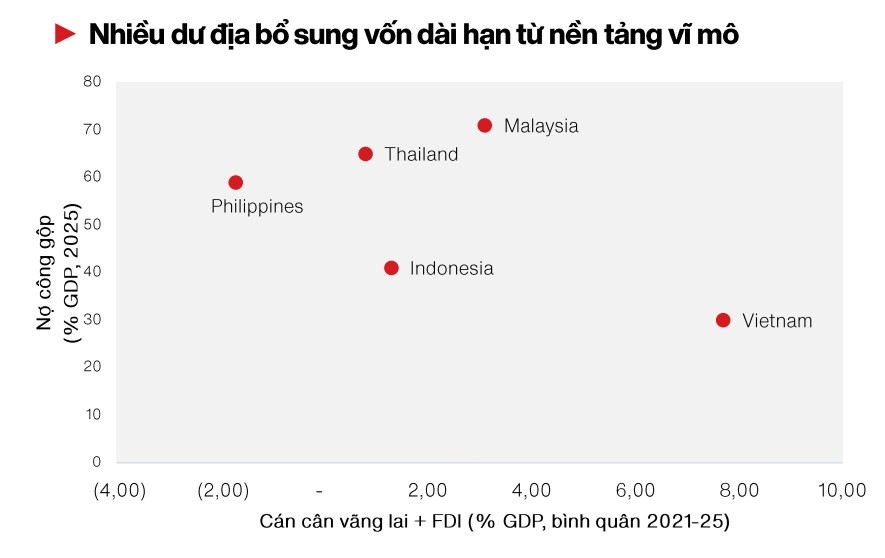
Theo đó, chuyên gia phân tích, nếu xem cán cân vãng lai và FDI như dòng tiền của doanh nghiệp, Việt Nam đang có dòng tiền tương đối cao trong khi tỷ lệ vay nợ thấp. So sánh với các quốc gia khác cho thấy Việt Nam có tiềm năng thu hút nguồn vốn vay từ các nhà đầu tư quốc tế.
Gần đây, thị trường vốn Việt Nam đón nhận nhiều thông tin tích cực về nâng hạng. Trên thị trường cổ phiếu, Việt Nam được FTSE nâng hạng. Trên thị trường nợ, một tổ chức xếp hạng tín nhiệm của Nhật Bản là R&I cũng đã nâng hạng Việt Nam lên mức "Đầu tư".
Đây là những tín hiệu tích cực, cho thấy nhà đầu tư nước ngoài quan tâm đến thị trường vốn Việt Nam. Nếu có tư duy và những cải cách mạnh mẽ hơn trong phát triển thị trường vốn, Việt Nam có thể đón nhận dòng vốn này.
Sau FTSE, lộ trình nâng hạng tiếp theo mà Việt Nam hướng tới là MSCI. Hiện tại, theo bà Nguyễn Hoài Thu, có lẽ vẫn còn hơi sớm để nói đến mục tiêu này.
Dù vậy, bà đánh giá việc chứng khoán Việt Nam được đưa vào nhóm thị trường mới nổi của FTSE là một dấu mốc tích cực, cho thấy Việt Nam đã mở cửa hơn với nhà đầu tư quốc tế. Tuy nhiên, như quan điểm được nhiều tổ chức cùng đặt ra, việc được xếp vào nhóm mới nổi mới chỉ là điều kiện ban đầu để các nhà đầu tư nước ngoài cân nhắc Việt Nam.
Đối với MSCI, câu chuyện đòi hỏi thị trường phải phát triển sâu rộng hơn. Một yêu cầu quan trọng là triển khai cơ chế đối tác bù trừ trung tâm (CCP) trong vòng một năm tới.
Quyết định nâng hạng của MSCI cũng phụ thuộc vào phản hồi từ những người tham gia thị trường, đặc biệt là các nhà đầu tư toàn cầu. Họ cần đánh giá rằng thị trường Việt Nam đã đáp ứng đủ điều kiện để được cân nhắc đưa vào danh sách theo dõi nâng hạng (Watch List).
Các tiêu chí của MSCI khó hơn so với FTSE và đòi hỏi mức độ trưởng thành cao hơn của thị trường. MSCI chú trọng đến các nhà đầu tư tổ chức lớn trên toàn cầu, đặc biệt là những nhà quản lý quỹ có quy mô tài sản hàng trăm tỷ USD, bà Thu nhận định.
Trên cơ sở đó, bà cho rằng ngoài CCP, Việt Nam cần thực hiện thêm một số cải cách như công bố thông tin song ngữ, mở rộng giải pháp liên quan đến sở hữu nước ngoài, xem xét giảm tỷ lệ sở hữu nước ngoài tối đa tại một số ngành nghề, đồng thời cải thiện độ sâu thị trường và chuẩn quản trị.