
Đề xuất nghiên cứu nền tảng của cơ chế chứng khoán hóa các khoản nợ
Chứng khoán hóa các khoản nợ là công cụ quan trọng giúp xử lý nợ xấu hiệu quả, gia tăng tính thanh khoản của tài sản tài chính, khơi thông dòng vốn cho nền kinh tế...
Luật Chứng khoán được sửa đổi, bổ sung theo hướng đẩy mạnh hiện đại hóa, chuyển đổi số; cắt giảm, đơn giản hóa thủ tục hành chính trong lĩnh vực chứng khoán; tạo thuận lợi cho tổ chức, cá nhân tham gia thị trường; đồng thời có chính sách khuyến khích, đãi ngộ, phát triển và thu hút nguồn nhân lực cho ngành chứng khoán.
Đề xuất về chứng khoán hóa các khoản nợ
Tham gia ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán theo Tờ trình số 378/TTr-CP ngày 27/9/2026 của Chính phủ (dự thảo Luật), Đại biểu Quốc hội Lê Nữ Thuỳ Dương – Đoàn ĐBQH TP. Đồng Nai, Uỷ viên Uỷ ban Kinh tế và Tài chính nhìn nhận, sau hơn 05 năm thi hành, Luật Chứng khoán năm 2019 đã góp phần khẳng định vai trò của thị trường chứng khoán là kênh huy động vốn trung và dài hạn quan trọng của nền kinh tế. Việc sửa đổi lần này nhằm kịp thời thể chế hóa các Nghị quyết số 57-NQ/TW, 66-NQ/TW và 68-NQ/TW của Bộ Chính trị. Đồng thời, dự thảo tiếp tục cắt giảm thủ tục hành chính, điều kiện kinh doanh, bổ sung cơ chế thử nghiệm có kiểm soát và hỗ trợ mục tiêu nâng hạng thị trường chứng khoán Việt Nam.
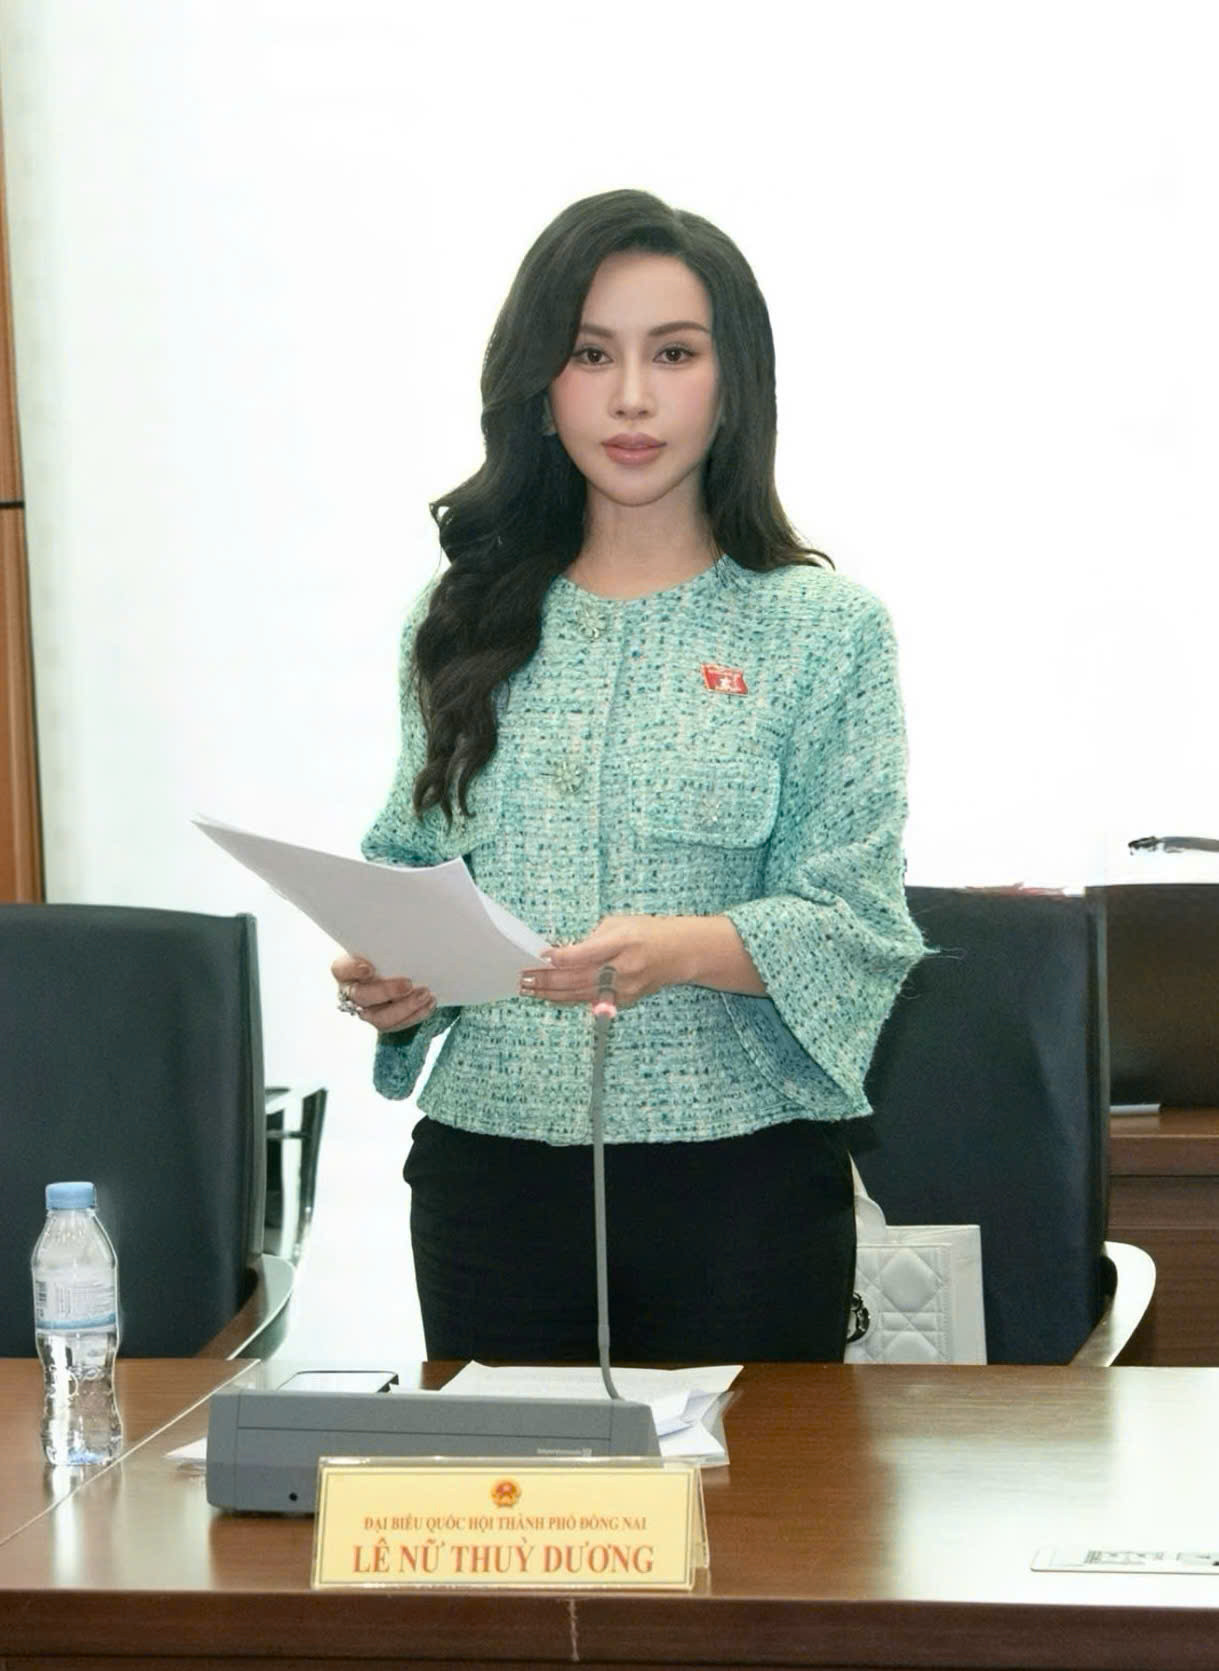
Đại biểu Quốc hội Lê Nữ Thuỳ Dương – Đoàn ĐBQH TP. Đồng Nai cũng nhận định, trước hết, về khung pháp lý, Dự thảo bổ sung Điều 6a quy định về cơ chế thử nghiệm có kiểm soát trong lĩnh vực chứng khoán, áp dụng đối với các hoạt động triển khai công nghệ mới, sản phẩm, dịch vụ và mô hình kinh doanh mới mà pháp luật hiện hành chưa có quy định hoặc có quy định khác biệt.
"Theo tôi, bản chất của cơ chế thử nghiệm có kiểm soát được thực hiện trong phạm vi, đối tượng, không gian và thời gian nhất định; do đó, chưa thể xem là giải pháp pháp lý đầy đủ đối với những hoạt động đã có nhu cầu triển khai rộng rãi và có ý nghĩa quan trọng đối với sự phát triển của thị trường vốn như chứng khoán hoá các khoản nợ.
Đối với hoạt động chứng khoán hóa các khoản nợ, Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân đã xác định rõ yêu cầu nghiên cứu, xây dựng khung pháp lý cho lĩnh vực này tại Mục 3.2 Chương III.
Do đó, Đại biểu Quốc hội Lê Nữ Thuỳ Dương đề nghị trong lần sửa đổi này của Luật Chứng khoán, cần nghiên cứu xem xét luật hóa một số nội dung nền tảng của cơ chế chứng khoán hóa các khoản nợ, thay vì áp dụng trong khuôn khổ thử nghiệm có kiểm soát như đối với các ứng dụng công nghệ, sản phẩm, dịch vụ hoặc mô hình kinh doanh mới khác.
"Tôi cho rằng trong thực tiễn, chứng khoán hóa các khoản nợ là công cụ quan trọng giúp xử lý nợ xấu hiệu quả, gia tăng tính thanh khoản của tài sản tài chính, khơi thông dòng vốn cho nền kinh tế và mở rộng cơ sở nhà đầu tư thông qua thị trường thứ cấp đối với các khoản nợ cùng hệ sinh thái các tổ chức trung gian tham gia thị trường. Qua đó, hỗ trợ doanh nghiệp tiếp cận nguồn vốn với chi phí hợp lý, góp phần thúc đẩy tăng trưởng kinh tế, nâng cao hiệu quả phân bổ nguồn lực và hỗ trợ ổn định mặt bằng lãi suất trong trung và dài hạn", bà nhấn mạnh.
Trên thị trường tài chính quốc tế, chứng khoán hóa (securitized products) được định nghĩa một công cụ có thu nhập cố định và nguồn thu cũng dựa trên nguồn thu dự kiến từ tài sản cơ sở (các khoản vay hay các khoản phải thu đó). Công cụ chứng khoán hóa có thể được phát triển trực tiếp với tài sản (chứng khoán hóa bất động sản), chứng khoán hóa các khoản nợ (Debt Securitization) - biến các tài sản hoặc khoản nợ khó thanh khoản (như các khoản phải thu, nợ vay, nợ xấu) thành các chứng khoán có thể giao dịch được trên thị trường (thường là trái phiếu bảo đảm bằng tài sản - ABS).
Để thúc đẩy hoạt động chứng khoán hóa các khoản nợ trong khuôn khổ chứng khoán hóa tài sản, cần có khung pháp lý quy định chuyên biệt về cấu trúc giao dịch chứng khoán hóa, bao gồm việc thành lập và vận hành các công cụ có mục đích chuyên biệt (Công ty có mục đích chuyên biệt - SPV hay Quỹ tín thác có mục đích chuyên biệt - SPT), cơ chế chuyển nhượng tài sản theo nguyên tắc chuyển giao thực sự, cũng như yêu cầu tách biệt rủi ro phá sản giữa tài sản được chứng khoán hóa và bên khởi tạo. Cùng với đó, xây dựng nền tảng kiểm soát giao dịch và minh bạch dòng vốn, song song với phát triển sản phẩm và "định vị"/ mở rộng cơ sở nhà đầu tư.
Trước đó, với thực tế nhu cầu vốn của nền kinh tế trong chu kỳ đầu tư để sẵn sàng cho tăng trưởng giai đoạn 2026-2030, nhiều chuyên gia đánh giá ngành ngân hàng khó có thể đáp ứng được nguồn vốn cần có khổng lồ. Phát triển thị trường vốn là yêu cầu tất yếu và giải pháp chứng khoán hóa bao gồm chứng khoán bất động sản và chứng khoán các khoản nợ được xem là là công cụ có thể giúp giảm áp lực vốn trung và dài hạn cho hệ thống ngân hàng.
Kiến nghị về trái phiếu xanh và điều kiện IPO
Tham gia ý kiến về dự thảo Luật sửa đổi Luật chứng khoán, Đại biểu Quốc hội Lê Nữ Thuỳ Dương cũng kiến nghị một số nôị dung về trái phiếu xanh và điều kiện chào bán cổ phần lần đầu ra công chúng (IPO).
Đối với trái phiếu xanh, bà đề nghị bổ sung nguyên tắc tại dự thảo Luật như sau: “Nhà nước có chính sách khuyến khích phát triển trái phiếu doanh nghiệp xanh và các công cụ huy động vốn phục vụ chuyển đổi xanh khác; có cơ chế hỗ trợ nhằm giảm chi phí huy động vốn và chi phí tuân thủ đối với các dự án thuộc Danh mục phân loại xanh theo quy định của pháp luật. Chính phủ quy định chi tiết nội dung này.”
Theo ý kiến của Đại biểu, quy định nguyên tắc phù hợp với định hướng tại Nghị quyết số 68-NQ/TW về phát triển kinh tế tư nhân, trong đó yêu cầu đẩy mạnh phát triển tín dụng xanh và hoàn thiện khung pháp lý về trái phiếu doanh nghiệp nhằm mở rộng kênh huy động vốn trung, dài hạn cho khu vực tư nhân với chi phí thấp (Mục 3.2 Chương III của Nghị quyết).
Đối với điều kiện IPO, Đại biểu Lê Nữ Thùy Dương đề nghị nghiên cứu bổ sung cơ chế linh hoạt đối với các tổ chức phát hành có quy mô lớn theo quy định của Chính phủ. Theo đó, bên cạnh tiêu chí tối thiểu 100 nhà đầu tư không phải cổ đông lớn nắm giữ tối thiểu 10% số cổ phiếu có quyền biểu quyết, có thể cho phép áp dụng tiêu chí tương đương dựa trên giá trị cổ phiếu do các nhà đầu tư không phải cổ đông lớn nắm giữ.
Theo bà, quy định này vừa bảo đảm mục tiêu về tính đại chúng và thanh khoản của cổ phiếu sau IPO, vừa tạo điều kiện thuận lợi cho việc niêm yết và huy động vốn của các doanh nghiệp quy mô lớn, qua đó góp phần nâng cao chất lượng hàng hóa trên thị trường chứng khoán và thu hút hiệu quả hơn các dòng vốn đầu tư dài hạn.
Lê Mỹ