
Nâng hạng hay hạ bậc thị trường chứng khoán - Yếu tố nào quyết định sức hút?
Thông tin nâng hạng không phải là yếu tố giúp thị trường chứng khoán đi lên ngay, và ngược lại thông tin hạ bậc cũng không phải là yếu tố khiến thị trường diễn biến tiêu cực.
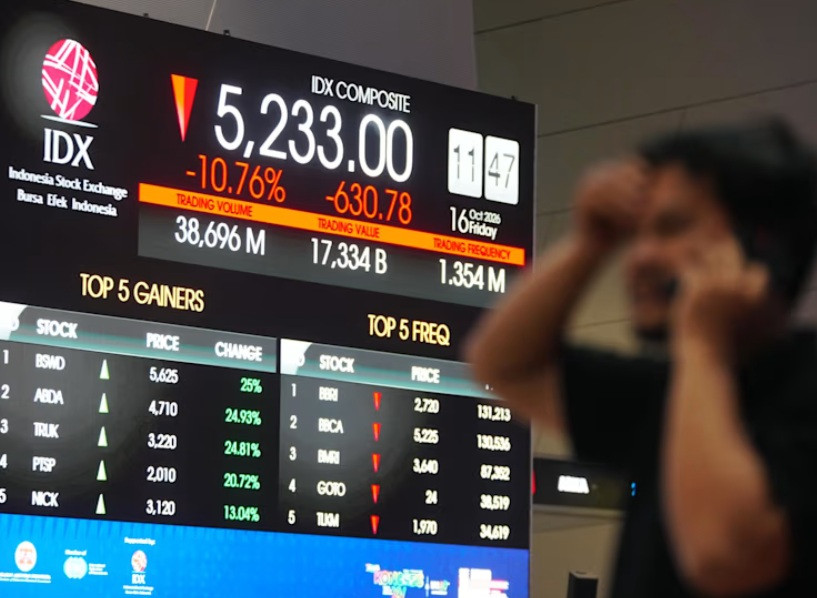
Thị trường chứng khoán Indonesia đang đối mặt với nguy cơ bị MSCI loại khỏi các chỉ số toàn cầu, sau những cảnh báo về tình trạng thiếu minh bạch, sở hữu cổ phiếu tập trung và thao túng giá.
Từ xem xét hạ bậc của thị trường Indonesia
Trước đó, diễn biến đã bắt đầu khi hồi tháng 1/2026, MSCI, nhà cung cấp chỉ số chứng khoán có ảnh hưởng lớn trên toàn cầu, cảnh báo có thể hạ Indonesia từ nhóm thị trường mới nổi xuống thị trường cận biên do lo ngại về tính minh bạch và liêm chính của thị trường.
Vào tuần trước, tổ chức này còn nâng mức cảnh báo lên một nấc mới khi tuyên bố có thể loại Indonesia khỏi toàn bộ các chỉ số và xếp nước này vào nhóm “thị trường độc lập” (standalone market). Đây là biện pháp thường chỉ áp dụng với những quốc gia có các biện pháp kiểm soát vốn nghiêm ngặt.
Theo Financial Times, trong bối cảnh dòng vốn ngoại đã rút hàng tỷ USD, sức ép từ MSCI không chỉ đe dọa làm trầm trọng thêm đà suy yếu của thị trường, mà còn phơi bày những điểm nghẽn trong nỗ lực thu hút vốn quốc tế của nền kinh tế lớn nhất Đông Nam Á.
Trên thực tế, thông tin nâng hạng hay hạ bậc một thị trường dù là ở chỉ số nào, MSCI hay FTSE, đều có tác động tâm lý nhất định tới đánh giá và hành vi dòng tiền của nhà đầu tư. Nhìn rộng ra các thị trường khác trong khu vực cũng như Việt Nam, có thể rút ra những bài học từ vấn đề này.
Lộ trình và thời gian chuyển đổi của các thị trường
Chứng khoán BSC cho biết, quá trình nâng hạng thị trường chứng khoán của các quốc gia châu Á, bao gồm Việt Nam, lên mức thị trường mới nổi sơ cấp (Secondary Emerging) ghi nhận những lộ trình và đặc điểm chuyển đổi riêng biệt.
Đối với việc lọt vào danh sách theo dõi (Watch list) của FTSE, Qatar góp mặt vào tháng 09/2013, Kuwait tháng 09/2008, Saudi Arabia tháng 09/2015, China A trước tháng 09/2006, UAE tháng 09/2008 và Việt Nam là tháng 09/2018.
Qatar, Kuwait và UAE: Chuyển từ thị trường cận biên (Frontier) sang thứ cấp (Secondary). Qatar được FTSE chấp thuận vào tháng 09/2015, mất 2 năm từ khi vào danh sách theo dõi và thời gian từ khi chấp thuận đến khi có hiệu lực là 1 năm. Trong đó, quá trình chuyển đổi của Qatar kéo dài 6 tháng (09/2016 - 03/2017) chia làm 2 chặng với tỷ lệ 50% mỗi chặng. Kuwait được chấp thuận vào tháng 09/2017 (mất 9 năm từ vào danh sách theo dõi "Watch list"), chuyển đổi trong 3 tháng (09/2018 - 12/2018) qua 2 chặng 50%. UAE được chấp thuận vào tháng 09/2010 (mất 2 năm từ Watch list) và chỉ cần 1 tháng để hoàn tất chuyển đổi.
Saudi Arabia và China A: Chuyển từ thị trường chưa phân loại (Unclassified) sang Secondary Emerging Market (Thị trường thứ cấp mới nổi). Saudi Arabia được chấp thuận vào tháng 03/2018 (mất 2.5 năm từ Watch list), quá trình chuyển đổi gồm 6 chặng kéo dài 15 tháng (03/2019 - 06/2020). China A được chấp thuận vào tháng 09/2018 (mất 12 năm từ Watch list), chuyển đổi gồm 4 chặng kéo dài 12 tháng (06/2019 - 06/2020).
Thị trường chứng khoán Việt Nam đã chuyển từ Frontier (cận biên) sang Secondary (thứ cấp Mới nổi) được dự kiến chấp thuận nâng hạng vào tháng 09/2025 hoặc tháng 03/2026, tương đương 7 đến 7,5 năm từ khi vào danh sách theo dõi. Khoảng thời gian từ khi chấp thuận đến khi bắt đầu có hiệu lực là 1 năm, với tổng thời gian chuyển đổi dự kiến là 12 tháng (09/2026 - 09/2027) chia làm 4 chặng.
Biến động dòng vốn và chỉ số thị trường quanh thời điểm chuyển đổi
Theo phân tích của BSC, khoảng 6 tháng sau khi bắt đầu chuyển đổi, thị trường chứng khoán ghi nhận sự tăng trưởng mạnh mẽ ở hầu hết các quốc gia, đà tăng vẫn tiếp diễn nhưng giảm dần trong 1 năm sau đó.
Từ sau 1 năm, hầu hết các thị trường đều điều chỉnh tùy thuộc vào bối cảnh kinh tế vĩ mô, đồng thời phải đối mặt với các cú sốc vĩ mô trong giai đoạn chuyển đổi như Qatar gặp khủng hoảng vùng Vịnh (09/2016 - 09/2017), Saudi Arabia và China A chịu ảnh hưởng bởi COVID-19 và cuộc chiến giá dầu OPEC+ (03/2019 - 06/2020).
Qatar là thị trường MSCI chấp thuận nâng hạng vào tháng 06/2013 và FTSE Russell chấp thuận vào tháng 09/2015, cách nhau 2,25 năm. Khi MSCI công bố, thị trường ghi nhận dòng vốn ngoại đổ vào tích cực và xu hướng này kéo dài đến khi quá trình chuyển đổi 3 tháng kết thúc. Ngược lại, khi FTSE Russell thông báo và trong 6 tháng chuyển đổi, dù dòng vốn ngoại đổ vào tích cực nhưng chỉ số Qatar Exchange Index lại giảm.
UAE được FTSE Russell chấp thuận nâng hạng vào tháng 09/2010 với quá trình chuyển đổi chỉ 1 tháng, chỉ số thị trường tăng điểm nhưng không quá mạnh mẽ. Sau 2,75 năm, MSCI chấp thuận nâng hạng với thời gian chuyển đổi 3 tháng, lúc này thị trường diễn biến rất tích cực trước và sau công bố, khối ngoại và thị trường đều khả quan cho đến khi chuyển đổi kết thúc.
Trung Quốc (China A): Bị ảnh hưởng bởi chiến tranh thương mại Mỹ - Trung, thị trường giảm điểm từ tháng 01/2018 đến hết tháng 12/2018 bất chấp thông tin nâng hạng từ MSCI (06/2017) và FTSE Russell (09/2018). Đến tháng 01/2019, thị trường mới hồi phục tích cực với dòng vốn ngoại đổ vào mạnh mẽ, hội tụ thời điểm thuận lợi khi dòng vốn ngoại bắt đầu mua ròng.
Pakistan (Hạ bậc): MSCI hạ bậc vào tháng 09/2021 (hiện thực sau 2 tháng) và FTSE Russell hạ bậc vào tháng 07/2024 (gần 3 năm sau). Diễn biến chỉ số tiêu cực một phần do MSCI hạ bậc nhưng phần lớn đến từ nội tại nền kinh tế năm 2022 gồm chính trị, thiên tai, quản lý tài chính yếu kém. Thị trường sau đó hồi phục mạnh mẽ bất chấp thông tin FTSE hạ bậc; khi FTSE thông báo hạ bậc, vốn ngoại lại có xu hướng mua ròng trước, ngược lại với MSCI khi các quỹ bán mạnh lúc kết thúc chuyển đổi.
"Chìa khóa" quyết định cốt lõi và hiệu suất dài hạn
Từ các diễn biến của thị trường, BSC cho rằng về dài hạn, hiệu suất của các chỉ số gần như phẳng trong cả hai trường hợp phân loại nâng hạng và hạ bậc thị trường. Đối với trường hợp nâng hạng sang chỉ số có nhiều quỹ tham chiếu hơn, dữ liệu 8 lần nâng hạng cho thấy tổng lợi nhuận trung bình giữa ngày công bố và ngày có hiệu lực là dương 23,2%, nhưng phần lớn lợi nhuận này bị trả lại với mức lợi nhuận âm 12,4% sau 1 năm kể từ ngày chỉ số mới có hiệu lực.
Đối với trường hợp hạ bậc sang chỉ số có ít quỹ tham chiếu hơn, dữ liệu 9 lần hạ bậc cho thấy tổng lợi nhuận trung bình giữa ngày công bố và ngày có hiệu lực là âm 12,5%, nhưng khoản lỗ này được phục hồi hơn mức lợi nhuận tổng thể đạt 23,3% trong 1 năm sau ngày có hiệu lực của chỉ số mới.
"Thông tin nâng hạng không phải là yếu tố giúp thị trường chứng khoán đi lên, và ngược lại thông tin hạ bậc cũng không phải là yếu tố khiến thị trường diễn biến tiêu cực. Yếu tố căn bản quyết định xu hướng thị trường vẫn phụ thuộc vào nội tại của nền kinh tế như tình hình chính trị, thiên tai, chính sách vĩ mô, chính sách tiền tệ và khả năng sinh lời của doanh nghiệp", các chuyên gia BSC kết luận.
Kết luận được đúc kết từ dữ liệu, diễn biên của các thị trường trong quá trình chuyển đổi, nâng hạng hay hạ bậc, đều cho thấy, đây là "điểm tựa" cho tâm lý nhà đầu tư ở thị trường Việt Nam và phần nào giải đáp câu hỏi: Vì sao thị trường chứng khoán đã được nâng hạng, nhưng chỉ số vẫn liên tục trồi sụt và mới chỉ tăng trở lại trong tuần qua, trong khi đó dòng tiền vẫn suy yếu và khối ngoại vẫn bán ra.
Điểm quan trọng nhất đối với thị trường Việt Nam, xét theo đánh giá các yếu tố nội tại từ quỹ đầu tư hàng đầu thị trường - VinaCapital: Chính trị xã hội ổn định với chính sách vĩ mô hướng đến hỗ trợ tăng trưởng cao; tài khóa và tiền tệ phối hợp với dư địa hỗ trợ cho chu kỳ đầu tư và tăng trưởng dài hạn. Riêng với doanh nghiệp, dự báo lợi nhuận vẫn tăng trưởng mạnh trong quý III/2026 và cả năm 2026, là nền tảng củng cố sức hút với nhà đầu tư, đồng thời có mức độ phân hóa với lựa chọn của dòng tiền hướng vào các doanh nghiệp giá trị ổn định và tăng trưởng bền vững.
An Định