Chứng khoán: Kỳ vọng tích cực về việc NHNN mua ngoại tệ giao ngay
Thị trường chứng khoán, với nhà đầu tư cá nhân chiếm khoảng 90%, dự kiến sẽ phản ứng tích cực với thông tin Ngân hàng Nhà nước mua ngoại tệ giao ngay.
Một số thống kê ghi nhận thị trường cổ phiếu từng tăng mạnh sau 1 và 3 tháng kể từ các động thái tương tự của Ngân hàng Nhà nước.
Chứng khoán "tươi xanh" khi NHNN hỗ trợ thanh khoản cho NHTM
Quyết định mua ngoại tệ giao ngay định kỳ vào thứ Hai và thứ Tư hằng tuần lập tức phản ánh tác động khởi sắc lên thị trường chứng khoán (TTCK). Phiên giao dịch hôm nay 10/11, một ngày trước khi quyết định chính thức đi vào thực tế triển khai phiên mua đầu tiên, VN-Index tỏa sắc xanh, tăng 28,75 điểm lên 1.743,07 điểm - trái ngược với dự báo chỉ số sẽ suy giảm trước đó.
Tuy nhiên, giá trị giao dịch khớp lệnh và thỏa thuận trên sàn HOSE vẫn còn khiêm tốn và chưa thể vượt con số 20 nghìn tỷ đồng trong phiên. Nhóm dẫn dắt thị trường tiếp tục ghi nhận vai trò của VHM và VIC, cùng với đó là HVN, TCB, LPB, GVR, VPB, HPG, MWG, STB. Trong khi đó dù có kết quả kinh doanh quý III tích cực, BSR dẫn đầu nhớm tác động giảm điểm. Theo sau là NVB, PVS, TDH, HGI, PVD, MSR, VIT, DCM, CMS.
Phiên này, nhóm chứng khoán cũng tiếp tục thể hiện vai trò dẫn dắt phản ứng chính sách. Tác động biến động lên chỉ số vẫn thuộc về các ngành bất động sản, dịch vụ tài chính, bán lẻ, ngân hàng...
Ngân hàng nào sẽ bán USD?
Đáng chú ý, đây là phiên mà tâm lý của nhà đầu tư về kỳ vọng dòng tiền gần như thả lỏng khi Ngân hàng Nhà nước có thông báo về phương án mua ngoại tệ giao ngay với tỷ giá 25.500 đồng/USD, dự kiến triển khai định kỳ hai phiên mỗi tuần từ ngày 11/11/2026. Đây được xem là động thái quan trọng về bơm vốn, hỗ trợ thanh khoản cho các ngân hàng thương mại, song song củng cố dự trữ ngoại hối và ổn định tiền đồng. Mục tiêu cho hỗ trợ thanh khoản là hướng đến giảm lãi suất để hỗ trợ tăng trưởng.
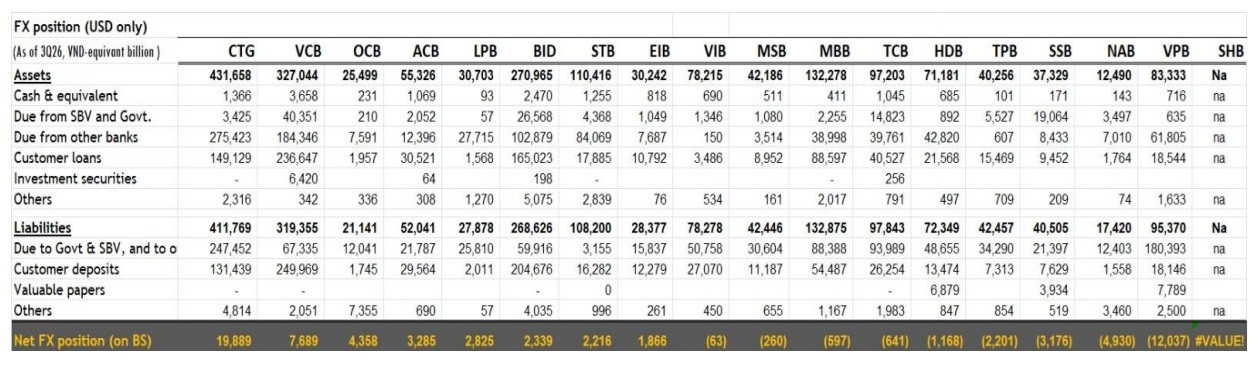
Do quy mô mua bán phải dựa trên thực tế thị trường, Chứng khoán Maybank (MSVN) ước tính, tại thời điểm cuối quý III/2026, có 8 ngân hàng nắm giữ trạng thái ngoại tệ ròng USD dương, với tổng giá trị khoảng 44.500 tỷ đồng (tương đương khoảng 1,7-1,8 tỷ USD). Trong đó, CTG (19.900 tỷ đồng) và VCB (7.700 tỷ đồng) chiếm khoảng 62% tổng số này.
Ông Quản Trọng Thành - Giám đốc Khối phân tích Chứng khoán Maybank (MSVN) cho biết, phần lớn các ngân hàng lớn khác (TCB, MBB, VPB, HDB, TPB, SSB, VIB, MSB, NAB) đang có trạng thái ngoại tệ USD ròng âm. Đây chỉ nên được xem là mức trần ước tính, bởi số liệu mang tính chất tham khảo và gần đúng. Trạng thái ngoại tệ có thể thay đổi theo ngày, tuần và tháng, ông lưu ý.
Trên cơ sở đó, ông Thành nhận định, việc duy trì sự ổn định của đồng VND từ đầu năm đến nay là một chỉ tiêu điều hành (KPI) rõ ràng của NHNN. Nhà phân tích của MSVN kỳ vọng NHNN sẽ áp dụng cách tiếp cận hai chiều: bơm VND thông qua các giao dịch hoán đổi (swap) và mua USD giao ngay (theo quan điểm của chúng tôi, quy mô không lớn, ông nhấn mạnh), đồng thời hút VND thông qua nghiệp vụ thị trường mở (OMO) nhằm duy trì lãi suất liên ngân hàng cao hơn đáng kể so với lãi suất USD, qua đó hỗ trợ ổn định tỷ giá.
"Động thái này cũng phát đi tín hiệu tới Chính phủ rằng NHNN đang góp phần thực hiện định hướng giảm mặt bằng lãi suất theo chỉ đạo chính sách. Tuy nhiên, hiệu quả của công cụ này chưa được bảo đảm", ông bình luận.
Đối với phản ứng của thị trường, theo ông Quản Trọng Thành, sẽ tích cực trong ngắn hạn, nhưng MSVN vẫn giữ quan điểm trung lập.
"Thị trường (với khoảng 90% nhà đầu tư cá nhân) đã phản ứng tích cực trong phiên hôm nay. Một số báo cáo hướng đến nhà đầu tư cá nhân cho thấy những động thái tương tự của NHNN trong quá khứ thường được nối tiếp bởi diễn biến tích cực của thị trường chứng khoán sau 1 và 3 tháng.
Chúng tôi vẫn giữ quan điểm trung lập, xét đến bối cảnh hiện tại và quy mô can thiệp còn hạn chế. Tâm lý tích cực có thể duy trì trong một vài phiên giao dịch, đặc biệt ở nhóm bất động sản và chứng khoán nhờ kỳ vọng lãi suất giảm.
Chúng tôi cho rằng những kỳ vọng này còn quá sớm. Dù cũng dự báo lãi suất sẽ giảm, mức độ chắc chắn về khả năng duy trì xu hướng nới lỏng lãi suất một cách bền vững trong 9 tháng tới vẫn còn thấp", ông nhấn mạnh.
3 kịch bản cho bổ sung dự trữ ngoại hối
Dựa trên dữ liệu có từ NHNN, IFM và ABS, ông Nguyễn Thế Minh - Giám đốc Khối Đầu tư Chứng khoán ABS đặt ra 3 kịch bản tác động đến thanh khoản và dự trữ đến ngày 31/3/2027.
Kịch bản thấp: Ước tính mua 2 tỷ USD, lượng VND bơm ra là 51.000 tỷ đồng tương đương 41% dư nợ thị trường mở và 0,25% dư nợ tín dụng, dự trữ đạt 89,6 tỷ USD bằng 1,90 tháng nhập khẩu
Kịch bản cơ sở: Mua 6 tỷ USD, lượng VND bơm ra là 153.000 tỷ đồng tương đương 123% dư nợ thị trường mở và 0,74% dư nợ tín dụng, dự trữ đạt 93,6 tỷ USD bằng 1,98 tháng nhập khẩu
Kịch bản cao: mua 10 tỷ USD, lượng VND bơm ra là 255.000 tỷ đồng tương đương 204% dư nợ thị trường mở và 1,23% dư nợ tín dụng, dự trữ đạt 97,6 tỷ USD bằng 2,07 tháng nhập khẩu
Về chứng khoán, lịch sử cho thấy những yếu tố thuận lợi khi trong 13 lần Ngân hàng Nhà nước mua USD giai đoạn 2016 -2023, VN-Index tăng 11 lần sau 1 tháng với mức tăng bình quân đạt 4,35% và trung vị là 4,15%, cao hơn nhiều so với mức tăng bình quân một tháng cả giai đoạn là khoảng 0,7%
Ông cũng nhấn mạnh lần này lượng cung tiền VND không kỳ hạn và tỷ giá ổn định sẽ hỗ trợ nhóm ngân hàng, chứng khoán, bất động sản và giảm áp lực khối ngoại
"Chúng tôi kỳ vọng thị trường sẽ có tác động tích cực nhưng thấp hơn bình quân lịch sử
Lê Mỹ