Áp lực đáo hạn trái phiếu vẫn tiếp tục tăng cao
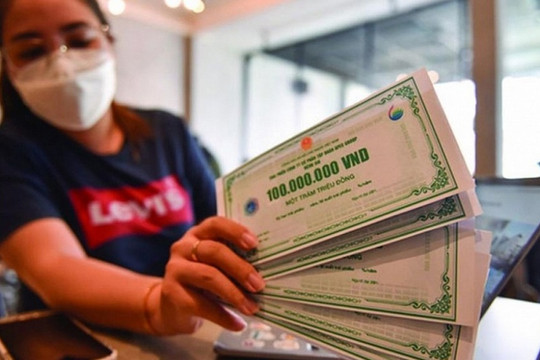
Theo chuyên gia, thị trường bước vào cao điểm tháng cuối năm với áp lực đáo hạn trái phiếu sẽ tăng cao và tiếp tục cao trong năm 2027 tới.
Thị trường trái phiếu tháng 10 có bước chậm lại khi hoạt động phát hành trái phiếu doanh nghiệp (TPDN) mới giảm. Tuy nhiên, đằng sau con số dư nợ đi ngang ở mức 1,48 triệu tỷ đồng là những tín hiệu đáng chú ý. Đó là mặt bằng lợi suất giao dịch thực tế đang cao, hoạt động mua lại trước hạn của khối bất động sản co hẹp mạnh, trong khi đỉnh điểm áp lực thanh toán đang dồn nén vào tháng 12/2026 và kéo dài sang cả năm 2027.
Bài toán tái cấp vốn rõ hơn
Dữ liệu của FiinGroup cho biết, dư nợ TPDN toàn thị trường tại thời điểm cuối tháng 10/2026 đạt 1,48 triệu tỷ đồng, giảm 0,1% so với tháng trước (MoM), dù vẫn ghi nhận mức tăng 10,4% so với cùng kỳ (YoY) và tăng 7,0% so với đầu năm (YTD).

Tổng giá trị phát hành mới trong tháng 10 chỉ đạt 46,7 nghìn tỷ đồng (giảm 38,3% MoM và giảm 31,6% YoY), chính thức rơi xuống thấp hơn tổng giá trị trái phiếu đáo hạn (23,6 nghìn tỷ đồng, tăng 20,4% MoM) và mua lại trước hạn (24,0 nghìn tỷ đồng, giảm 15,9% MoM)
Các chuyên gia nhận định, khi dòng vốn huy động mới không đủ bù đắp lượng vốn rút ròng khỏi thị trường, bài toán tái cấp vốn lập tức trở nên rõ nét hơn bao giờ hết, đặc biệt ở khối bất động sản trong bối cảnh tín dụng được kiểm soát chặt và chi phí huy động vốn có xu hướng đi lên
Mặt bằng lãi suất phân hóa
FinGroup nhận định,mặt bằng lãi suất hai nhóm ngành trụ cột trên thị trường trái phiếu là ngân hàng và bất động sản có sự phân hóa trái chiều mạnh mẽ. Cụ thể, lãi suất coupon bình quân của khối ngân hàng giảm 0,8 điểm phần trăm MoM xuống còn 8,1%/năm, trong khi nhóm bất động sản bật tăng 1,1 điểm phần trăm MoM lên 12,5%/năm
Tuy nhiên, diễn biến sử dụng công cụ nợ trên thị trường vốn trong tháng 10 chưa phản ánh đúng xu hướng chi phí huy động trên diện rộng do tác động từ quy mô phát hành hẹp và các lô trái phiếu mang tính cá biệt
Ở nhóm ngân hàng, mức bình quân 8,1%/năm bị kéo giảm mạnh chủ yếu nhờ hai lô trái phiếu riêng lẻ có lãi suất rất thấp của SHB, gồm mã SHBS12601 (2.587 tỷ đồng, kỳ hạn 3 năm, coupon cố định 2,9%) và mã SHBS12602 (2.006 tỷ đồng, kỳ hạn 5 năm, coupon cố định 3,2%)
Ở nhóm bất động sản, quy mô phát hành trái phiếu tháng 10 giảm mạnh 68,7% MoM xuống chỉ còn 7,6 nghìn tỷ đồng, tập trung hoàn toàn ở Vingroup (6,4 nghìn tỷ đồng) và BCM (1,2 nghìn tỷ đồng)
Trong khi lãi suất sơ cấp bị chi phối bởi số ít lô phát hành, thì lợi suất đáo hạn bình quân (YTM) trên thị trường thứ cấp lại phản ánh sát giá của dòng vốn hiện tại.
Số liệu giao dịch thứ cấp cho thấy YTM bình quân đã đồng loạt đi lên ở cả hai nhóm trụ cột: trái phiếu bất động sản tăng từ 7,7% lên 9,2%/năm (với kỳ hạn còn lại bình quân 2,6 năm), trong khi trái phiếu ngân hàng tăng mạnh từ 12,7% lên 14,4%/năm (với kỳ hạn còn lại bình quân 5,0 năm)
Áp lực thanh toán và đáo hạn trái phiếu
Nhìn vào tiến độ thực thi nghĩa vụ nợ, tính đến ngày 10/11/2026, các tổ chức phát hành (TCPH) đã thanh toán tổng cộng 219,2 nghìn tỷ đồng tiền gốc và lãi TPDN từ đầu năm, hoàn thành tương đương 74,2% tổng dòng tiền phải trả của cả năm 2026
Tuy nhiên, tháng 12 sẽ là lúc thị trường bước vào cao điểm tháng cuối năm. Đây là tháng được xác định là đỉnh thanh toán lớn nhất năm với tổng giá trị gốc và lãi dự kiến tăng vọt 125,6% MoM (và tăng 30% YoY) lên mức 55,8 nghìn tỷ đồng
Sang 2027, chuyên gia nhận định, tổng dòng tiền gốc và lãi phải trả trên toàn thị trường dự kiến lên mức 394,1 nghìn tỷ đồng, tăng 28,9% so với năm 2026, với hai đỉnh thanh toán rơi vào tháng 6 và tháng 12/2027
Bóc tách danh sách Top 20 tổ chức phát hành có giá trị gốc đáo hạn lớn nhất trong 12 tháng tới sẽ thấy mức độ tập trung về nhóm ngành và rủi ro tín dụng.
Bên cạnh các doanh nghiệp đầu ngành có giá trị đáo hạn lớn như VIC (23.000 tỷ đồng), Hưng Phát Invest Ha Noi Co., Ltd (12.650 tỷ đồng) hay VHM (8.090 tỷ đồng), danh sách của FiinGroup ghi nhận tới 8 doanh nghiệp có lịch sử sự kiện tín dụng
Áp lực dòng tiền của khối bất động sản còn bộc lộ rõ qua hoạt động mua lại trước hạn. Trong 10 tháng đầu năm 2026, tổng giá trị mua lại toàn thị trường đạt 265,7 nghìn tỷ đồng (giảm 5,5% YoY)
Dữ liệu cập nhật đến ngày 10/11/2026 trên hệ thống FiinPro-X cho thấy các TCPH đã thanh toán tổng cộng 219,2 nghìn tỷ đồng tiền gốc và lãi TPDN từ đầu năm 2026 đến nay, tương đương 74,2% dòng tiền phải trả từ trái phiếu trong cả năm 2026.
Trong tháng 11/2026, dòng tiền phải trả dự kiến khoảng 24,7 nghìn tỷ đồng, giảm đáng kể so với tháng trước (-24,6% MoM), nhưng tăng mạnh +80,7% YoY. Sang tháng 12/2026 giá trị thanh toán dự kiến tăng lên 55,8 nghìn tỷ đồng (+125,6% MoM và +30% YoY) và là mức cao nhất trong năm 2026.
Chuyên gia FiinGroup nhận định, với áp lực thanh toán TPDN dự kiến gia tăng vào cuối năm 2026 và tiếp tục duy trì ở mức cao trong năm 2027. Đây sẽ là điểm phản ánh thách thức của các TCPH có dự nợ trái phiếu lớn, đặc biệt là doanh nghiệp có các lô trái phiếu đến kỳ đáo hạn.
Lê Mỹ