Vụ một phụ nữ tại Khánh Hoà bị phạt 125 triệu đồng, vì cho cháu ruột mượn tài khoản ngân hàng là lời cảnh báo những rủi ro pháp lý từ thói quen giao tài khoản cho người khác sử dụng.
Cho cháu ruột mượn tài khoản ngân hàng, một phụ nữ tại Khánh Hòa vừa bị xử phạt 125 triệu đồng. Vụ việc khiến không ít người bất ngờ, bởi chuyện nhờ người thân nhận tiền, chuyển khoản hoặc hỗ trợ giao dịch vốn khá phổ biến. Nhưng giữa việc nhờ thực hiện giao dịch và giao tài khoản cho người khác sử dụng lại có ranh giới pháp lý không phải ai cũng hiểu rõ.
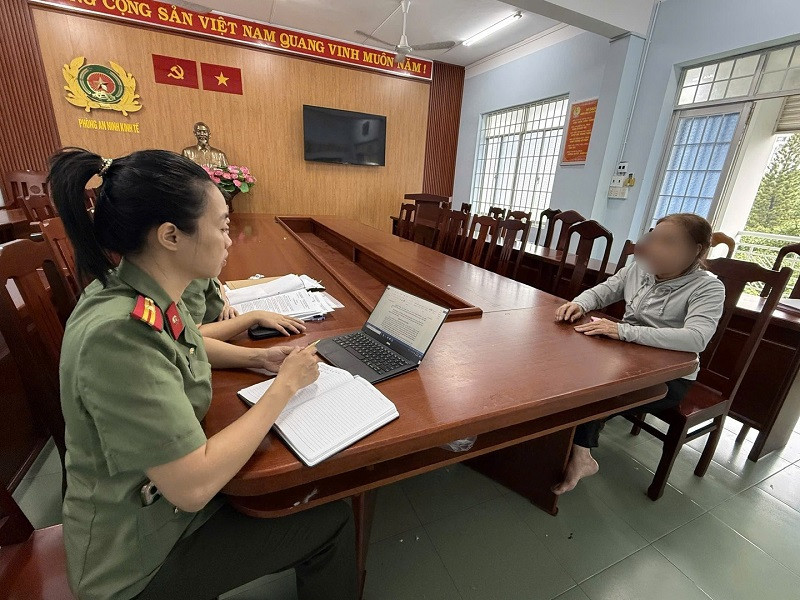
Cụ thể, theo thông tin từ Công an tỉnh Khánh Hòa, Phòng An ninh kinh tế đã ban hành quyết định xử phạt bà Đ.T.T.L., trú tại phường Nam Nha Trang, số tiền 125 triệu đồng về hành vi cho người khác mượn tài khoản ngân hàng.
Trước đó, năm 2022, bà L. mở tài khoản tại Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank), Chi nhánh Nha Trang. Sau khi mở tài khoản, bà giao tài khoản cùng thông tin tài khoản cho cháu ruột sử dụng, thực hiện các giao dịch trong thời gian dài cho đến khi bị cơ quan chức năng phát hiện, xử lý.
Hành vi của bà L. bị xử phạt theo điểm a khoản 5 Điều 30 Nghị định 340/2025/NĐ-CP. Theo quy định này, hành vi mua, bán, thuê, cho thuê, mượn hoặc cho mượn từ một đến dưới 10 tài khoản thanh toán, khi chưa đến mức bị truy cứu trách nhiệm hình sự, thuộc khung phạt từ 100 đến 150 triệu đồng.
Mức phạt trên là lời cảnh báo đối với những người vẫn nghĩ rằng tài khoản do mình đứng tên thì có thể tùy ý giao cho người thân sử dụng. Trên thực tế, không ít trường hợp vì tin tưởng mà giao cả điện thoại, mật khẩu ứng dụng ngân hàng hoặc thông tin xác thực để người khác tự thực hiện giao dịch.
Điều đáng ngại là khi tài khoản được giao cho người khác quản lý, chủ tài khoản có thể không biết những khoản tiền được chuyển đến đâu, phục vụ mục đích gì. Trong khi đó, lịch sử giao dịch vẫn gắn với tài khoản mang tên người đã đăng ký với ngân hàng.
Công an tỉnh Khánh Hòa cảnh báo, tài khoản cho mượn có thể bị lợi dụng để nhận, chuyển tiền bất hợp pháp, phục vụ hoạt động lừa đảo, đánh bạc trực tuyến hoặc rửa tiền. Khi phát sinh vụ việc, chủ tài khoản có thể phải giải trình và bị xem xét trách nhiệm tùy theo tính chất, mức độ vi phạm cũng như vai trò liên quan.
Rủi ro này cũng đáng lưu ý trong hoạt động kinh doanh. Một số hộ kinh doanh, cơ sở nhỏ lẻ có thói quen giao tài khoản cá nhân cho người thân hoặc nhân viên quản lý việc thu, chi. Nếu thiếu kiểm soát, những khoản tiền bất thường có thể dẫn đến tranh chấp, khó khăn trong đối chiếu chứng từ, xác định nguồn tiền và trách nhiệm của người thực hiện giao dịch.
Vậy trường hợp cần người thân hỗ trợ giao dịch thường xuyên thì phải làm thế nào? Theo các chuyên gia pháp lý, pháp luật ngân hàng cho phép chủ tài khoản ủy quyền cho người khác sử dụng tài khoản thanh toán. Điều 5 Thông tư 17/2024/TT-NHNN quy định việc ủy quyền phải được thực hiện bằng văn bản, đồng thời cung cấp cho ngân hàng nơi mở tài khoản thông tin, tài liệu cần thiết để xác minh người được ủy quyền.
Như vậy, thay vì giao tài khoản cùng mật khẩu và mã xác thực, chủ tài khoản cần liên hệ ngân hàng để thực hiện thủ tục ủy quyền phù hợp. Người được ủy quyền chỉ thực hiện giao dịch trong phạm vi được xác lập, không đồng nghĩa với việc được tùy ý sử dụng tài khoản như của mình.
Với nhu cầu cùng quản lý tiền, khách hàng có thể tìm hiểu hình thức tài khoản thanh toán chung hoặc các sản phẩm thẻ dành cho người thân, tùy điều kiện và dịch vụ ngân hàng cung cấp. Dù lựa chọn hình thức nào, quyền sử dụng và trách nhiệm của từng người cũng cần được xác định rõ.
Bình luận về vấn đề này dưới góc nhìn pháp lý, Luật sư Nguyễn Thanh Phong – Trưởng chi nhánh Công ty Luật Sa Vĩ Tại Hà Nội cho rằng, rủi ro lớn nhất khi cho người khác mượn tài khoản là chủ tài khoản có thể mất khả năng kiểm soát dòng tiền, trong khi vẫn phải giải trình về những giao dịch phát sinh khi cơ quan có thẩm quyền yêu cầu.
“Không nên nhầm lẫn giữa việc nhờ người thân hỗ trợ giao dịch với việc giao tài khoản cho họ sử dụng. Nếu có nhu cầu ủy quyền, chủ tài khoản cần thực hiện đúng thủ tục tại ngân hàng, xác định rõ phạm vi và thời hạn ủy quyền. Đặc biệt, không giao mật khẩu, mã xác thực để người khác tùy ý thực hiện giao dịch”, Luật sư khuyến nghị.
Theo Luật sư Nguyễn Thanh Phong, đối với hộ kinh doanh và doanh nghiệp, việc phân định người có quyền thực hiện giao dịch, lưu giữ chứng từ và thường xuyên đối chiếu dòng tiền là rất cần thiết. Quản lý tài khoản chặt chẽ không chỉ giúp phòng tránh rủi ro pháp lý mà còn bảo vệ tài sản, hạn chế tranh chấp trong hoạt động kinh doanh.