Theo chuyên gia Dragon Capital, mặt bằng định giá thị trường chứng khoán hiện đã phản ánh phần lớn áp lực từ lãi suất.
Trong bối cảnh tăng trưởng kinh tế đạt gần 10% và sự cân bằng giữa huy động vốn và tín dụng bắt đầu cải thiện, Dragon Capital đánh giá tương quan giữa lợi nhuận kỳ vọng và rủi ro tại mặt bằng hiện tại tương đối hấp dẫn.
Theo ông Nguyễn Khương Duy, Giám đốc Nghiệp vụ CTCP Quản lý Quỹ Dragon Capital Việt Nam, giữa thị trường chứng khoán và tăng trưởng kinh tế vẫn đang có khoảng cách lớn, khi tăng trưởng kinh tế hết sức tích cực song thị trường chứng khoán với vai trò "hàn thử biểu" chưa phản ánh được điều này.
Cụ thể trong quý III/2026, kinh tế Việt Nam tăng trưởng gần 10%, trong khi thị trường chứng khoán điều chỉnh. Hai diễn biến này có mối liên hệ với nhau khi hoạt động đầu tư vừa thúc đẩy tăng trưởng kinh tế, vừa làm gia tăng nhu cầu vốn và áp lực lên chi phí huy động.
Trong tháng 9, thị trường chứng khoán chủ yếu phản ánh tác động từ chi phí vốn gia tăng. VN-Index giảm 2,9% (tính theo USD), thu hẹp mức tăng từ đầu năm xuống còn 2,0%, tương đương mức giảm 0,9% nếu tính theo VND. Việc FTSE Russell triển khai nâng hạng từ ngày 21/09 chưa đủ để đảo chiều xu hướng bán ròng của khối ngoại, khi nhà đầu tư nước ngoài tiếp tục bán ròng thêm 187 triệu USD trên HOSE. Giá trị giao dịch khớp lệnh bình quân ngày đạt 508 triệu USD, mức thấp nhất kể từ đầu năm. Nhóm chứng khoán và bất động sản giảm mạnh nhất trước áp lực lãi suất, trong khi nhóm năng lượng dẫn đầu đà tăng nhờ giá dầu đi lên.
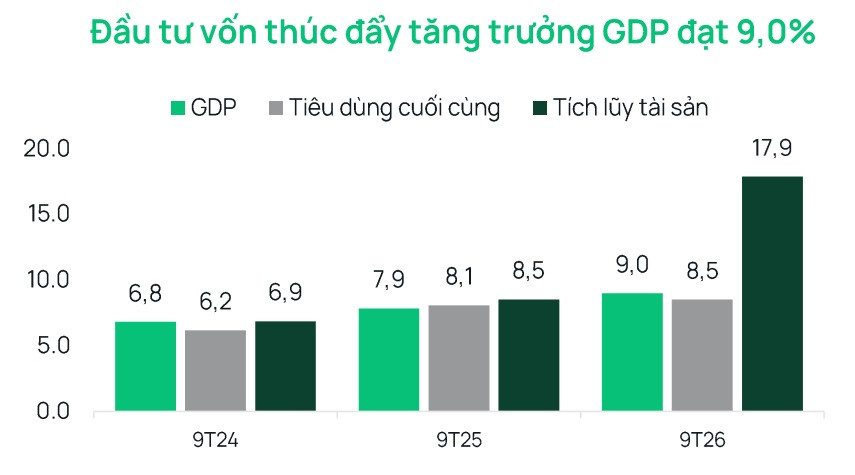
Áp lực lãi suất tập trung ở nguồn vốn có kỳ hạn dài, chuyên gia Dragon Capital nhận xét. lãi suất liên ngân hàng kỳ hạn 1 tháng bình quân ở mức 6,1%, giảm từ 6,9% trong tháng 8, trong khi lãi suất tiền gửi kỳ hạn 12 tháng dành cho khách hàng tổ chức tiếp tục tăng lên 7,4% vào giữa tháng 9, so với 7,3% của tháng trước và cao hơn 2,4 điểm phần trăm so với cùng kỳ năm trước. Các ngân hàng đang tăng cường cạnh tranh huy động tiền gửi dài hạn nhằm đáp ứng nhu cầu tín dụng trung và dài hạn của chu kỳ đầu tư hạ tầng. Tích lũy tài sản tăng 17,9% trong 9 tháng đầu năm 2026, gấp đôi tốc độ tăng GDP, trong đó đầu tư tư nhân đóng góp 7,5 điểm phần trăm, vượt mức đóng góp 5,1 điểm phần trăm của khu vực nhà nước. Đà mở rộng đầu tư cũng bắt đầu phản ánh rõ nét vào hoạt động kinh tế, khi sản xuất công nghiệp tăng 16,7% so với cùng kỳ trong tháng 9 và xuất khẩu đạt mức kỷ lục 59,5 tỷ USD, tăng 39,1%. Tiêu dùng hộ gia đình đến nay vẫn duy trì ổn định bất chấp mặt bằng lãi suất cao hơn, với tổng mức bán lẻ hàng hóa và doanh thu dịch vụ theo giá thực tăng 7,8% từ đầu năm, nhích lên so với các tháng trước.
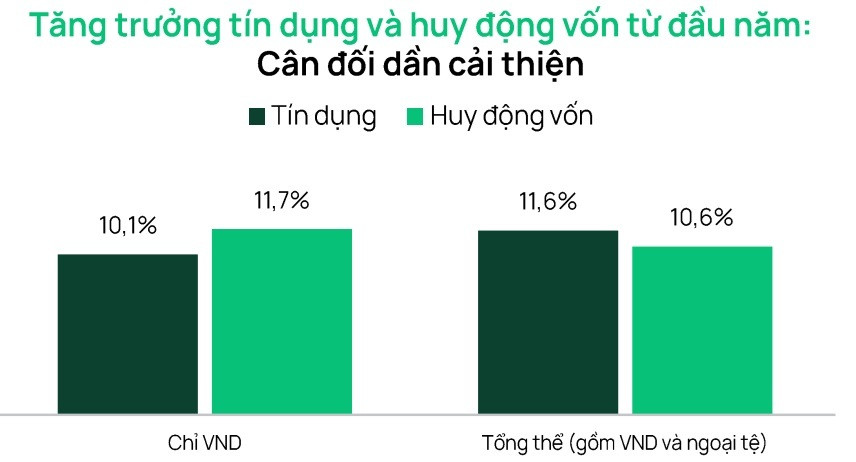
"Chúng tôi kỳ vọng khoảng cách giữa tăng trưởng kinh tế và hiệu suất thị trường chứng khoán sẽ dần thu hẹp khi lãi suất tiền gửi kỳ hạn dài đạt đỉnh", Giám đốc Nghiệp vụ Dragon Capital cho biết. Một số tín hiệu ban đầu cho thấy sự cân bằng giữa huy động vốn và tín dụng đang cải thiện. Tăng trưởng huy động vốn bằng VND đạt 11,7% từ đầu năm, vượt mức tăng trưởng tín dụng 10,1%. Diễn biến này phản ánh nhu cầu vay vốn bằng VND có dấu hiệu giảm khi lãi suất tăng, trong khi người gửi tiền phản ứng với mức lãi suất huy động hấp dẫn hơn. Các ngân hàng cũng gia tăng cho vay bằng USD, với mức tăng 53%, đồng thời đã huy động hoặc lên kế hoạch huy động khoảng 6,2 tỷ USD thông qua các khoản vay và phát hành trái phiếu trên thị trường quốc tế.
"Theo quan điểm của chúng tôi, mặt bằng lãi suất chỉ có thể giảm đáng kể khi có thêm nguồn vốn thực chất được bổ sung vào hệ thống, thông qua hoạt động mua USD giao ngay của Ngân hàng Nhà nước, các biện pháp tái cấp vốn có mục tiêu hoặc đẩy nhanh giải ngân ngân sách", ông nói.
Ngoài ra lưu ý rằng Ngân hàng Nhà nước đã có loạt chỉ đạo và các giải pháp triển khai hoạt động tín dụng ngân hàng với định hướng giảm lãi suất đồng bộ - cả huy động lẫn cho vay.
Kênh tài khóa đang ghi nhận những chuyển biến tích cực, khi giải ngân đầu tư công đạt 62,9% kế hoạch năm, cao hơn 12,9 điểm phần trăm so với cùng kỳ năm trước. Đồng thời, VND tăng giá 0,8% so với USD từ đầu năm, tạo thêm dư địa để Ngân hàng Nhà nước mua vào ngoại tệ. Tuy nhiên, lạm phát vẫn là yếu tố giới hạn khả năng nới lỏng chính sách. CPI toàn phần tăng 5,1% so với cùng kỳ, chủ yếu do tác động từ giá dầu, trong khi lạm phát cơ bản tăng lên 4,5% từ mức 3,2% trong tháng 1. CPI bình quân 9 tháng đầu năm ở mức 4,5%, chạm ngưỡng dưới của mục tiêu 4,5–5,0%, cho thấy các biện pháp hỗ trợ có mục tiêu sẽ phù hợp hơn so với việc nới lỏng chính sách trên diện rộng.
Chuyên gia Dragon Capital nhận định, mặt bằng định giá thị trường hiện đã phản ánh phần lớn áp lực từ lãi suất. VN-Index đang giao dịch ở mức P/E 13,5 lần dựa trên lợi nhuận 12 tháng gần nhất. Tuy nhiên, 5 cổ phiếu dẫn dắt chỉ số từ đầu năm, gồm VIC, VHM, VPL, STB và LPB, đã khiến cả mức định giá và hiệu suất của VN-Index cao hơn so với phần còn lại của thị trường.
Theo quỹ đầu tư kỳ cựu trên TTCK Việt Nam, nếu loại trừ 5 cổ phiếu này, chỉ số giảm 9,4% từ đầu năm và giao dịch ở mức P/E 11,4 lần, thấp hơn mức đáy trong giai đoạn biến động do thuế quan tháng 4/2025 và tiệm cận các vùng đáy của năm 2020 và 2022. Trong bối cảnh tăng trưởng kinh tế đạt gần 10% và sự cân bằng giữa huy động vốn và tín dụng bắt đầu cải thiện, chúng tôi đánh giá tương quan giữa lợi nhuận kỳ vọng và rủi ro tại mặt bằng hiện tại tương đối hấp dẫn, dù quá trình cải thiện định giá có thể cần thêm thời gian cho đến khi lãi suất huy động bắt đầu hạ nhiệt, Dragon Capital nhận định.