
Hỗ trợ doanh nghiệp nhỏ và vừa: Cần xét thêm yếu tố ngành nghề
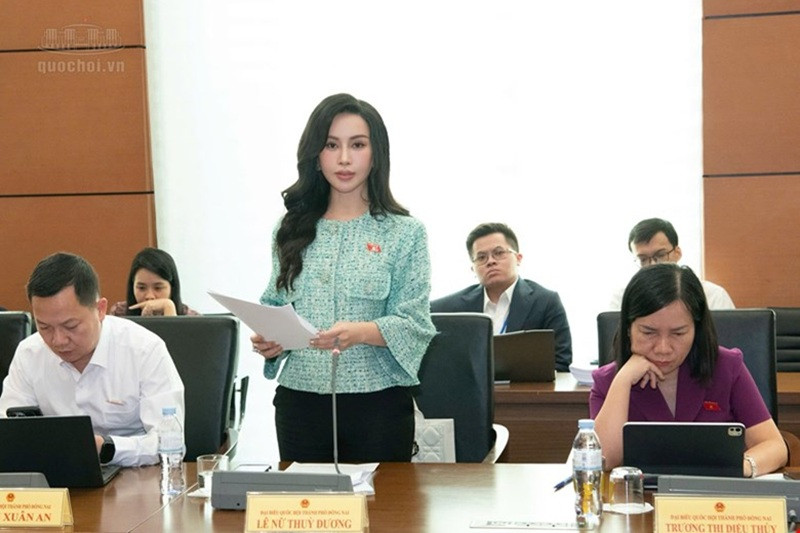
Bên cạnh các đối tượng ưu tiên được đề xuất, góp ý dự án Luật Phát triển doanh nghiệp nhỏ và vừa, đại biểu Lê Nữ Thuỳ Dương đề xuất việc ưu tiên hỗ trợ cần xét thêm yếu tố các ngành nghề được tập trung phát triển.
Tham gia ý kiến về dự án Luật Phát triển doanh nghiệp nhỏ và vừa, tại Tổ 4 vừa qua, đại biểu Lê Nữ Thuỳ Dương, Đoàn đại biểu Quốc hội TP Đồng Nai, Ủy viên Ủy ban Kinh tế và Tài chính của Quốc hội bày tỏ tán thành sự cần thiết ban hành Luật Phát triển doanh nghiệp nhỏ và vừa thay thế Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017.
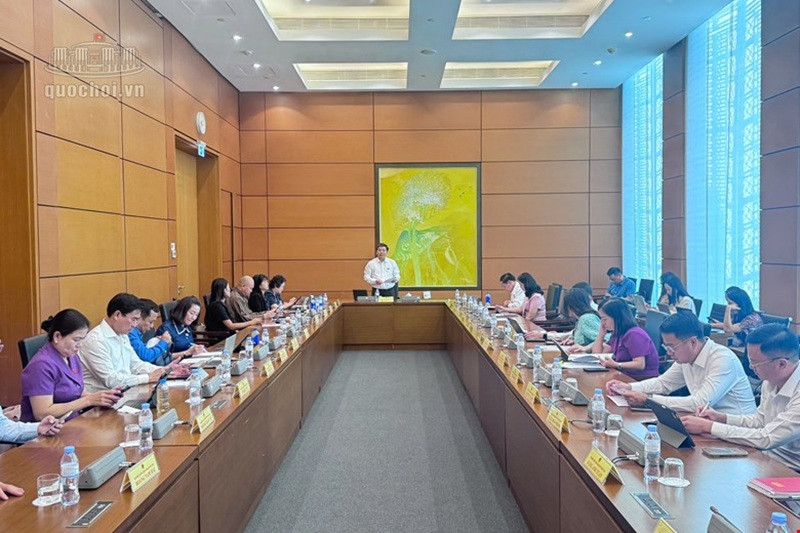
Theo đại biểu, luật lần này có ý nghĩa quan trọng trong việc thể chế hóa Nghị quyết số 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân, tạo khuôn khổ pháp lý thuận lợi cho khu vực doanh nghiệp vừa và nhỏ chiếm trên 98% tổng số doanh nghiệp đang hoạt động. Trong đó có nhiều điểm mới tích cực như: Bổ sung công cụ Phiếu hỗ trợ doanh nghiệp nhỏ và vừa (voucher) (khoản 7 Điều 3, Điều 6); chính sách hỗ trợ giảm tiền thuê lại đất tại khu công nghiệp, cụm công nghiệp (khoản 5 Điều 10); chính sách phát triển doanh nghiệp chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh (Điều 20).
Nâng cao hiệu quả sử dụng nguồn lực hỗ trợ
Góp ý cụ thể vào các điều khoản, đại biểu Lê Nữ Thuỳ Dương cho biết, theo khoản 5 Điều 5, trường hợp nhiều doanh nghiệp nhỏ và vừa cùng đáp ứng điều kiện hỗ trợ, đại biểu cho rằng, việc ưu tiên hỗ trợ cần xét thêm yếu tố các ngành nghề được tập trung phát triển, cụ thể là các lĩnh vực, ngành nghề hỗ trợ cho hoặc liên quan đến chuỗi cung ứng của các ngành nghề ưu đãi đầu tư theo pháp luật về đầu tư.
Đồng thời đề nghị sửa đổi, bổ sung điểm b khoản 5 Điều 5 theo hướng: “b). Tại cùng một thời điểm, nhiều doanh nghiệp nhỏ và vừa cùng nộp hồ sơ thì ưu tiên hỗ trợ doanh nghiệp nhỏ và vừa với lĩnh vực, ngành nghề hỗ trợ cho hoặc liên quan đến chuỗi cung ứng của các ngành nghề ưu đãi đầu tư theo pháp luật đầu tư, doanh nghiệp nhỏ và vừa do phụ nữ, người khuyết tật làm chủ; doanh nghiệp nhỏ và vừa sử dụng nhiều lao động nữ, sử dụng nhiều lao động là người khuyết tật; doanh nghiệp ở miền núi, biên giới, hải đảo".
“Chính sách này bên cạnh hỗ trợ các đối tượng yếu thế tham gia hoạt động doạnh nghiệp và cũng cần khuyến khích, tạo điều kiện để doanh nghiệp nhỏ và vừa tham gia sâu hơn vào chuỗi giá trị của các ngành, nghề ưu đãi đầu tư, qua đó nâng cao hiệu quả sử dụng nguồn lực hỗ trợ mục tiêu chung của đất nước”, đại biểu bày tỏ.
Tăng khả năng cung ứng vốn cho doanh nghiệp nhỏ và vừa
Cùng với nội dung đã nêu, góp ý khoản 1 Điều 8 quy định: “Nhà nước có chính sách để các tổ chức tín dụng tăng khả năng cung ứng tín dụng cho doanh nghiệp nhỏ và vừa”. Và định hướng mở rộng cấp vốn trên cơ sở phương án sản xuất, kinh doanh, dòng tiền, dữ liệu giao dịch và đa dạng hóa biện pháp bảo đảm tiền vay (khoản 3 Điều 8), đại biểu cho rằng, để bảo đảm nguyên tắc tự chủ cấp tín dụng an toàn theo Luật Các tổ chức tín dụng năm 2024, các cơ quan có thẩm quyền cần sớm ban hành hướng dẫn cụ thể về khung pháp lý, định giá, giao dịch bảo đảm, xử lý tài sản, rủi ro thu hồi nợ… đối với các hình thức cho vay dựa trên dữ liệu, dòng tiền hoặc theo chuỗi giá trị, tài sản hình thành trong tương lai, quyền tài sản, quyền sở hữu trí tuệ, tài sản vô hình.
Bên cạnh đó, Điều 8 chưa có quy định cụ thể về việc Nhà nước sẽ cấp bù lãi suất cho các tổ chức tín dụng tài trợ các nhóm doanh nghiệp nhỏ và vừa cần ưu tiên (tương tự như tại Khoản 6 Điều 10 dự thảo Luật có quy định việc Nhà nước hoàn trả khoản hỗ trợ tiền thuê lại đất cho chủ đầu tư hay cấp voucher cho doanh nghiệp thanh toán phần chi phí được hỗ trợ).
Vì vậy, đại biểu đề nghị, sửa đổi khoản 1 Điều 8 theo hướng: “1. Chính phủ có chính sách để tổ chức tín dụng mở rộng cấp tín dụng trên cơ sở đảm bảo các quy định tại Luật Các tổ chức tín dụng năm 2024 đối với doanh nghiệp nhỏ và vừa…”; đồng thời đề nghị các cơ quan có thẩm quyền sớm ban hành hướng dẫn cụ thể đối với các hình thức cho vay nêu trên.
Theo đại biểu Lê Nữ Thùy Dương, bảo đảm việc mở rộng cấp tín dụng cho doanh nghiệp nhỏ và vừa được thực hiện trên nền tảng nguyên tắc tự chủ cấp tín dụng an toàn theo Luật Các tổ chức tín dụng năm 2024, có hành lang pháp lý rõ ràng để tổ chức tín dụng triển khai.
Về chính sách cấp bù lãi suất, đại biểu đề nghị bổ sung vào cuối Điều 8 quy định: “Trong từng thời kỳ, Chính phủ quyết định chính sách cấp bù lãi suất đối với khoản vay của doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo, doanh nghiệp khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số, chuyển dịch xanh, doanh nghiệp chuyển đổi từ hộ kinh doanh, cá nhân kinh doanh. Việc cấp bù lãi suất được thực hiện thông qua các tổ chức tín dụng.”
Bởi theo đại biểu, quy định này kế thừa quy định tại điểm đ khoản 2 Điều 17 Luật Hỗ trợ doanh nghiệp nhỏ và vừa số 04/2017/QH14; tạo công cụ cụ thể, linh hoạt theo từng thời kỳ để giảm chi phí vốn cho các nhóm doanh nghiệp cần ưu tiên phát triển.
Ngoài những nội đã nêu, tham gia góp ý về thời điểm tính miễn thuế (khoản 2 Điều 9), đại biểu Lê Nữ Thùy Dương cũng đề nghị sửa đổi, bổ sung khoản 2 Điều 9 theo hướng: “2. Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi phát sinh doanh thu (đối với trường hợp doanh nghiệp tính thuế thu nhập doanh nghiệp theo phương pháp doanh thu nhân với tỷ lệ % theo quy định của pháp luật về thuế thu nhập doanh nghiệp) hoặc kể từ khi doanh nghiệp phát sinh thu nhập tính thuế (đối với trường hợp doanh nghiệp tính thuế thu nhập doanh nghiệp theo phương pháp thu nhập tính thuế nhân với thuế suất theo quy định của pháp luật về thuế thu nhập doanh nghiệp). Để làm rõ, thời gian bắt đầu phát sinh doanh thu hoặc lợi nhuận tính thuế là trong vòng 03 năm kể từ khi doanh nghiệp nhỏ và vừa được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.”
Lý giải cho đề xuất đã nêu, đại biểu cho rằng, bảo đảm chính sách miễn thuế hỗ trợ thực chất cho doanh nghiệp nhỏ và vừa trong giai đoạn đầu hoạt động, đồng thời bao quát được trường hợp doanh nghiệp lựa chọn phương pháp tính thuế khác nhau theo khoản 3 Điều 9.
Về đối tượng áp dụng phương pháp tính thuế (khoản 3 Điều 9), đại biểu đề nghị bỏ cụm từ “, cá nhân cư trú” và cụm từ “và thuế thu nhập cá nhân” tại khoản 3 Điều 9 theo hướng: “3. Doanh nghiệp có thu nhập từ kinh doanh với mức doanh thu năm không quá 10 tỷ đồng được lựa chọn áp dụng phương pháp tính thuế trong kỳ theo thu nhập tính thuế nhân (x) với thuế suất hoặc doanh thu nhân (x) với tỷ lệ % theo quy định của pháp luật về thuế thu nhập doanh nghiệp.”
“Quy định như vậy nhằm bảo đảm phù hợp với phạm vi điều chỉnh tại Điều 1 và đối tượng áp dụng tại Điều 2 dự thảo luật”, đại biểu góp ý.
Không chỉ có vậy, góp ý điểm b khoản 1 Điều 10, đại biểu đề nghị bổ sung vào các nội dung: “hỗ trợ giảm tiền thuê đất phải nộp Nhà nước đối với đất bố trí cho doanh nghiệp nhỏ và vừa thuê lại”.
Theo đại biểu, quy định như vậy sẽ giúp chia sẻ với chủ đầu tư hạ tầng đã dành ưu đãi tiền thuê lại đất cho doanh nghiệp nhỏ và vừa, qua đó tạo động lực để chủ đầu tư bố trí quỹ đất cho doanh nghiệp nhỏ và vừa thuê, thuê lại.
“Tôi tin tưởng rằng, với việc hoàn thiện các quy định nêu trên, Luật Phát triển doanh nghiệp nhỏ và vừa sẽ thực sự trở thành công cụ thiết thực, hiệu quả, góp phần để doanh nghiệp nhỏ và vừa phát triển nhanh, bền vững và tham gia sâu hơn vào chuỗi giá trị của nền kinh tế”, đại biểu bày tỏ.
Gia Nguyễn