
Các giải pháp chính sách giúp khơi thông dòng vốn
Hàng loạt giải pháp chính sách bao gồm việc linh hoạt nới lỏng một số quy định đối với ngành ngân hàng giúp giảm bớt áp lực lên huy động, đồng thời hỗ trợ triển khai các dự án trọng điểm để tăng tốc đầu tư công... đang hướng đến khơi thông dòng vốn.
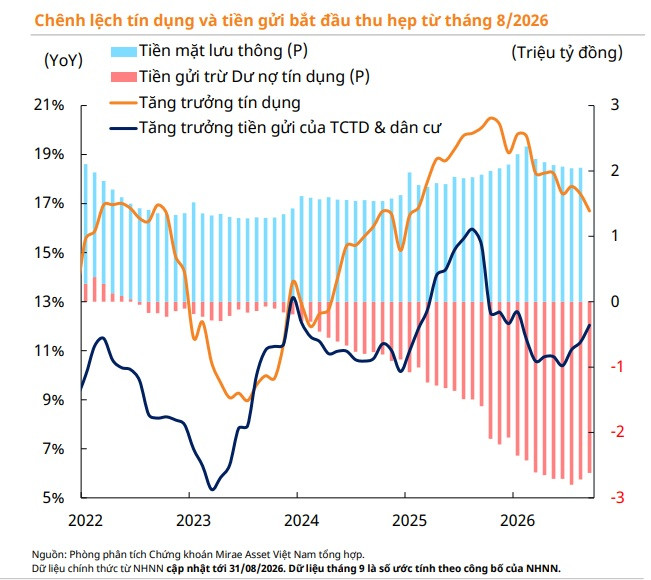
Nhu cầu tín dụng quý IV/2026 được dự báo vẫn ở mức cao. Theo kịch bản được Ngân hàng Nhà nước (NHNN) đặt ra từ đầu năm và giao hạn mức từ đầu năm cho các tổ chức tín dụng (TCTD), tăng trưởng tín dụng toàn hệ thống cả năm sẽ khoảng 15%.
Nhu cầu tín dụng tăng cao
Tại kỳ điều tra kỳ vọng kinh doanh quý IV do Vụ Dự báo, Thống kê của NHNN thực hiện, các TCTD kỳ vọng tăng trưởng tín dụng cả năm sẽ ở khoảng 16,40%, tức vượt kịch bản dự kiến.
Không chỉ tín dụng của 2026 được dự báo nhu cầu vẫn cao. Năm 2027 và cả giai đoạn 2027-2030, nhu cầu tín dụng để đáp ứng nguồn vốn cho đầu tư, tăng trưởng cũng được dự báo ở mức cao, đặc biệt trong bối cảnh Việt Nam quyết tâm thúc đẩy tăng trưởng kinh tế cao với tổng kế hoạch đầu tư công 8,2 triệu tỷ đồng.
Dự kiến tín dụng có thể tăng đến 16,5% để hỗ trợ đạt được mục tiêu tăng trưởng GDP 10% trong năm 2027, bà Nguyễn Thị Bảo Trân - Chứng khoán Mirae Asset Việt Nam (MAS) dự báo.
Trong kịch bản thận trọng, MAS cho rằng NHNN tăng cường kiểm soát tín dụng các lĩnh vực tiềm ẩn rủi ro trước các cơn gió ngược bên ngoài, tuy nhiên, để hỗ trợ mục tiêu duy trì tốc độ tăng trưởng GDP ở mức cao khoảng 8% thì tăng trưởng tín dụng sẽ ở mức khoảng 13,5%.
Các giải pháp chính sách giúp khơi thông dòng vốn
Chính phủ đang thực hiện các giải pháp chính sách giúp khơi thông dòng vốn bao gồm việc linh hoạt nới lỏng một số quy định đối với ngành ngân hàng giúp giảm bớt áp lực lên huy động và hỗ trợ triển khai các dự án trọng điểm.
Ở góc độ tiền tệ, NHNN đã đưa ra các giải pháp điều hành linh hoạt sử dụng các công cụ điều tiết thanh khoản hệ thống khi có sự thiếu hụt tạm thời như OMO và quản lý thị trường phi chính thức, gồm vàng và ngoại hối.
Việc linh hoạt nới lỏng một số quy định đối với ngành ngân hàng được thực hiện qua nhiều văn bản.
Bên cạnh đó, Thông tư 25/2026/TT-NHNN ngày 22/6/2026 hiệu lực từ 1/7/2026 nâng tỷ lệ tối đa của nguồn vốn ngắn hạn dùng cho vay trung hạn và dài hạn từ 30% lên 40%, đồng thời cho phép tính 20% số dư tiền gửi có kỳ hạn của Kho bạc Nhà nước hoặc một tỷ lệ khác do Thống đốc NHNN quyết định vào từng thời kỳ sẽ được tính vào tổng tiền gửi.
Ngày 30/7, NHNN ban hành quyết định 1743/QĐ-NHNN tăng tỷ lệ này lên 50% hiệu lực từ 1/8/2026 đến 31/7/2028, điều này được kỳ vọng sẽ giúp mở rộng dư địa tăng trưởng tín dụng cho nhóm các NHTM nhà nước, đặc biệt là trong giai đoạn có kế hoạch giải ngân đầu tư công cao 2026-2030 lên đến 8,22 triệu tỷ đồng.
Thông tư 50/2026/TT-NHNN ban hành 30/9/2026 cho phép từ tháng 12/2026, các ngân hàng có thể đăng ký áp dụng sớm trần LDR 95% với công thức LDR mới mà mẫu số được cộng thêm vốn vay nước ngoài và trừ đi các khoản cấp tín dụng không phải cho vay, nếu đáp ứng các tiêu chí LCR tỷ lệ khả năng chi trả từ 50% và NSFR nguồn vốn ổn định ròng từ 90% thay vì chờ mốc chính thức năm 2028, qua đó có thể giúp giảm bớt áp lực huy động khi mở rộng tăng trưởng tín dụng tạm thời.
MAS ngoài ra nhấn mạnh về giải pháp dài hạn bao gồm Nghị quyết số 10-NQ/TW về phát triển kinh tế có vốn đầu tư nước ngoài và Nghị quyết 280/NQ-CP về kế hoạch hành động thực hiện Nghị quyết 10-NQ/TW, thành lập và vận hành VIFC hiệu quả, cùng các giải pháp để MSCI nâng hạng thị trường chứng khoán lên mới nổi vào 2030.
Theo chuyên gia, quyết tâm đưa ra các giải pháp chính sách giúp khơi thông nguồn lực và tạo động lực mới cho tăng trưởng cho mục tiêu tăng trưởng bình quân 10% giai đoạn 2026-2030.
Nhận định về triển vọng tăng trưởng 2027 từ "bệ phóng" 3 giảm gồm giảm lãi suất, giảm thuế phí, giảm giá bất động sản, trong chương trình Tài chính Kinh doanh, ông Nguyễn Minh Tuấn - Tổng Giám đốc AFA Capital khẳng định nếu không có những biến động bất ngờ 'đánh úp' như xung đột Trung Đông đã diễn ra ở năm nay, áp lực lạm phát không quá cao, yếu tố "ba giảm" sẽ giúp nền kinh tế giảm chi phí, linh hoạt hơn và tăng trưởng tốt hơn.
Đáng chú ý, ông Tuấn cho rằng các nỗ lực "ba giảm" cũng cần có sự vào cuộc của doanh nghiệp, người dân, ngân hàng. Theo đó, từ người dân, doanh nghiệp đến ngân hàng, tất cả đều cần tinh gọn bộ máy và cắt giảm chi phí.
Khi doanh nghiệp cắt giảm chi phí, họ có điều kiện giảm giá thành sản phẩm đầu ra, qua đó góp phần kiểm soát lạm phát. Khi lạm phát được kiểm soát tốt, ngân hàng sẽ có cơ hội huy động vốn với lãi suất thấp hơn. Đồng thời, nếu tiếp tục tinh gọn hoạt động và tiết giảm chi phí, ngân hàng sẽ có điều kiện giảm lãi suất cho vay. Như vậy, các yếu tố này tạo thành một vòng tuần hoàn hỗ trợ lẫn nhau và có thể tác động tích cực chung, vượt qua bối cảnh, môi trường lãi suất cao của toàn cầu với nhiều sức ép từ lạm phát, giá hàng hóa, giá dầu vẫn đang neo cao.
Lê Mỹ