Mỹ đang thúc đẩy tái cấu trúc chuỗi cung ứng công nghệ để giảm phụ thuộc Trung Quốc, mở ra dư địa cho các trung tâm sản xuất mới. Việt Nam có thể trở thành mắt xích có giá trị trong chuỗi này.
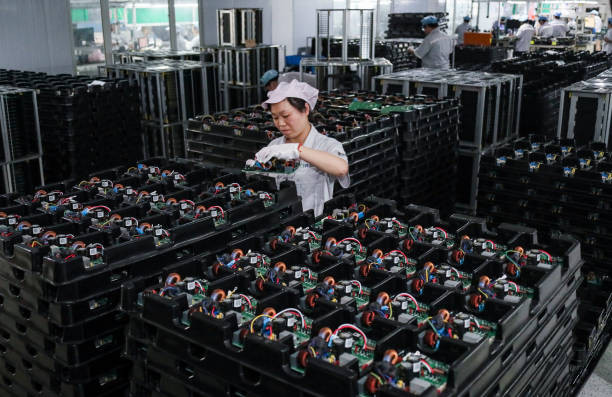
Câu chuyện của Chef Robotics, một startup robot tại San Francisco, cho thấy khoảng cách giữa mục tiêu chính sách và thực tế sản xuất. Công ty này lắp ráp robot tại Mỹ nhưng vẫn phụ thuộc vào các linh kiện Trung Quốc. Khi tìm cách thay thế, doanh nghiệp này phát hiện nhiều nhà cung cấp của Mỹ không đủ năng lực hoặc có chi phí quá cao.
Vấn đề không nằm ở việc nước Mỹ thiếu doanh nghiệp công nghệ. Mỹ vẫn dẫn đầu ở nhiều lĩnh vực từ thiết kế chip, phần mềm đến trí tuệ nhân tạo. Điểm yếu nằm ở một mạng lưới sản xuất công nghiệp đã được xây dựng qua nhiều thập kỷ, trong đó Trung Quốc giữ vai trò đặc biệt lớn ở linh kiện, vật liệu, thiết bị và các khâu sản xuất quy mô lớn.
Theo CNN, một số linh kiện màn hình vi mô được sản xuất tại Mỹ hiện có chi phí cao hơn tới 25% so với sản xuất tại Trung Quốc. Trong khi đó, một nhà sản xuất Trung Quốc có thể tạo ra số lượng màn hình vi mô trong một tuần tương đương sản lượng của Mỹ trong cả năm.
Ben Armstrong, Giám đốc Trung tâm Năng lực sản xuất và Tự động hóa thuộc MIT, nhận định: “Chúng ta đơn giản là không biết cách sản xuất chúng tại Mỹ”. Theo ông, quá trình học lại năng lực sản xuất sẽ khiến giá thành tăng cao trong giai đoạn đầu.
Đây chính là nghịch lý của quá trình “tách” khỏi Trung Quốc: Mỹ có thể thay đổi quy định nhanh chóng, nhưng không thể tạo ra một hệ sinh thái công nghiệp mới chỉ bằng chính sách.
Việc siết công nghệ Trung Quốc đang thúc đẩy các doanh nghiệp tìm kiếm những địa điểm sản xuất thay thế hoặc bổ sung. Vì thế, cùng với xu hướng đưa một số năng lực chiến lược trở về Mỹ, một xu hướng khác đang diễn ra: đa dạng hóa chuỗi cung ứng sang các quốc gia thứ ba.
Nhìn từ các đợt dịch chuyển sản xuất trước đây, Việt Nam đã chứng minh khả năng trở thành một mắt xích quan trọng của chuỗi điện tử toàn cầu. Sau các đợt tăng thuế Mỹ - Trung năm 2018-2019, nhập khẩu hàng hóa của Mỹ từ Việt Nam đã tăng mạnh, trong khi vai trò của Việt Nam trong mạng lưới sản xuất khu vực ngày càng lớn.
Nếu Mỹ và các tập đoàn toàn cầu muốn giảm rủi ro địa chính trị, họ sẽ cần nhiều hơn một quốc gia để thay thế Trung Quốc. Họ cần những hệ sinh thái cung ứng có khả năng sản xuất linh kiện, vật liệu, thiết bị và dịch vụ kỹ thuật ngay tại các trung tâm sản xuất mới.
Với Việt Nam, đây là bước chuyển quan trọng trong cách nhìn về cơ hội. Câu hỏi không nên chỉ là có bao nhiêu nhà máy của các tập đoàn quốc tế được xây dựng tại Việt Nam, mà là bao nhiêu doanh nghiệp Việt Nam có thể cung ứng cho những nhà máy đó.
Trong lĩnh vực bán dẫn, Việt Nam đã có một nền tảng ban đầu, tiềm năng trở thành đối tác giúp xây dựng một hệ sinh thái bán dẫn toàn cầu đa dạng và bền vững hơn, đồng thời các đối tác nước ngoài nhấn mạnh các thế mạnh hiện hữu của Việt Nam trong đóng gói, kiểm thử.
Chiến lược phát triển công nghiệp bán dẫn đến năm 2030, tầm nhìn 2050 cũng đặt mục tiêu hình thành ít nhất 100 doanh nghiệp thiết kế, một nhà máy chế tạo chip quy mô nhỏ và 10 nhà máy đóng gói, kiểm thử vào năm 2030. Việt Nam đồng thời hướng tới hơn 50.000 kỹ sư, cử nhân cho ngành bán dẫn trong giai đoạn này.
Theo các chuyên gia, nếu tận dụng được dòng vốn và nhu cầu đa dạng hóa chuỗi cung ứng để xây dựng công nghiệp hỗ trợ, đào tạo nhân lực kỹ thuật và nâng cao năng lực R&D, Việt Nam có thể chuyển từ vị trí “địa điểm thay thế” thành một mắt xích được lựa chọn vì năng lực.
Trong bối cảnh Mỹ ngày càng quan tâm đến nguồn gốc công nghệ và mức độ phụ thuộc vào Trung Quốc, yêu cầu đối với các trung tâm sản xuất mới sẽ ngày càng cao. Do đó, Việt Nam đứng trước một bài toán kép. Một mặt, phải tiếp tục duy trì lợi thế về chi phí, vị trí địa lý, lực lượng lao động và môi trường đầu tư để cạnh tranh với Malaysia, Thái Lan, Indonesia hay Ấn Độ. Mặt khác, phải nâng nhanh năng lực của doanh nghiệp trong nước để chứng minh rằng Việt Nam không chỉ là điểm đến của công đoạn lắp ráp cuối cùng.