Đẩy mạnh chuẩn hóa dữ liệu, đơn giản hóa thủ tục và nâng cao chất lượng hỗ trợ đang được ngành Thuế triển khai nhằm tạo thuận lợi cho người dân, doanh nghiệp thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp.
Việc quản lý thuế sử dụng đất phi nông nghiệp thời gian qua đã có những chuyển biến tích cực, đặc biệt trong công tác rà soát, chuẩn hóa dữ liệu và cải cách thủ tục hành chính. Tuy nhiên, tại một số địa bàn vẫn còn tình trạng thông tin người nộp thuế, thửa đất chưa được cập nhật đầy đủ, dẫn đến những vướng mắc trong quá trình xác định và thực hiện nghĩa vụ tài chính.
Thực tế cho thấy, có trường hợp nhận được thông báo thuế nhưng thông tin về người sử dụng đất, địa chỉ thửa đất hoặc diện tích tính thuế chưa chính xác. Một số người chưa nhận được thông báo nên lúng túng trong việc xác định nghĩa vụ và phương thức nộp thuế. Bên cạnh đó, không ít người sinh sống tại các khu chung cư vẫn chưa nắm rõ quy định về thuế sử dụng đất phi nông nghiệp đối với căn hộ của mình.
Đối với doanh nghiệp, tổ chức sử dụng đất thuộc diện chịu thuế, việc cập nhật đầy đủ, chính xác thông tin về người sử dụng đất, diện tích, mục đích sử dụng và các biến động liên quan cũng có ý nghĩa quan trọng trong quá trình xác định, kê khai và thực hiện nghĩa vụ tài chính.
Theo Cục Thuế, tính đến cuối tháng 10/2026, toàn ngành đã hoàn thành rà soát 95,57% trong tổng số 3.372.799 tờ khai thuế sử dụng đất phi nông nghiệp cần rà soát.
Tuy nhiên, qua nắm bắt tình hình triển khai, Cục Thuế ghi nhận tại một số địa bàn vẫn còn tình trạng thông tin người nộp thuế và thửa đất chưa được cập nhật đầy đủ, dẫn đến thông báo nghĩa vụ thuế chưa chính xác. Việc tiếp nhận, xử lý phản hồi của người nộp thuế bằng phương thức điện tử có trường hợp chưa kịp thời, nội dung trả lời chưa rõ ràng hoặc chưa giải quyết dứt điểm vướng mắc.
Trước thực tế này, Cục Thuế yêu cầu cơ quan thuế các địa phương tăng cường rà soát, chuẩn hóa dữ liệu, xử lý thông tin sai lệch, trùng lặp và những trường hợp chưa được quản lý đầy đủ. Đồng thời, đẩy mạnh phối hợp với cơ quan quản lý đất đai và chính quyền địa phương trong việc đối chiếu, cập nhật thông tin, bảo đảm dữ liệu quản lý thuế phù hợp với thực tế.
Đáng chú ý, việc cải cách thủ tục hành chính được triển khai theo hướng giảm thành phần hồ sơ, không yêu cầu người nộp thuế cung cấp lại những thông tin mà cơ quan nhà nước đã có và đủ điều kiện kết nối, khai thác. Trường hợp cơ quan thuế đã kết nối và có đầy đủ thông tin về đất từ cơ sở dữ liệu theo quy định, người nộp thuế không phải nộp hồ sơ khai thuế.
Cùng với việc hoàn thiện dữ liệu, Cục Thuế yêu cầu rà soát, phân loại và xử lý các phản hồi, kiến nghị còn tồn đọng; xác định rõ trách nhiệm của từng bộ phận, tăng cường hướng dẫn và hỗ trợ người nộp thuế trong quá trình thực hiện nghĩa vụ tài chính.
Đối với cộng đồng doanh nghiệp, việc đơn giản hóa thủ tục, nâng cao chất lượng dữ liệu và bảo đảm thông tin nghĩa vụ thuế được cập nhật kịp thời sẽ góp phần giảm thời gian thực hiện thủ tục hành chính, tạo điều kiện thuận lợi cho hoạt động sản xuất, kinh doanh.
Bên cạnh những giải pháp về quản lý, việc tuyên truyền, phổ biến chính sách thuế sử dụng đất phi nông nghiệp cũng cần được tăng cường, nhất là đối với các quy định liên quan trực tiếp đến quyền và nghĩa vụ của người sử dụng đất.
Theo Luật Thuế sử dụng đất phi nông nghiệp, đối tượng chịu thuế bao gồm đất ở tại nông thôn, đô thị; đất sản xuất, kinh doanh phi nông nghiệp và một số loại đất phi nông nghiệp khác được sử dụng vào mục đích kinh doanh theo quy định.
Đối với nhà chung cư, diện tích đất tính thuế được xác định bằng hệ số phân bổ nhân với diện tích nhà của từng tổ chức, hộ gia đình, cá nhân sử dụng. Thuế suất áp dụng đối với đất ở nhà chung cư là 0,03%.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, mức thuế suất theo quy định là 0,03% trong trường hợp sử dụng đúng mục đích, thuộc diện chịu thuế và không thuộc trường hợp áp dụng mức thuế suất khác. Việc xác định nghĩa vụ thuế cụ thể còn phụ thuộc vào loại đất, mục đích sử dụng và các quy định pháp luật liên quan.
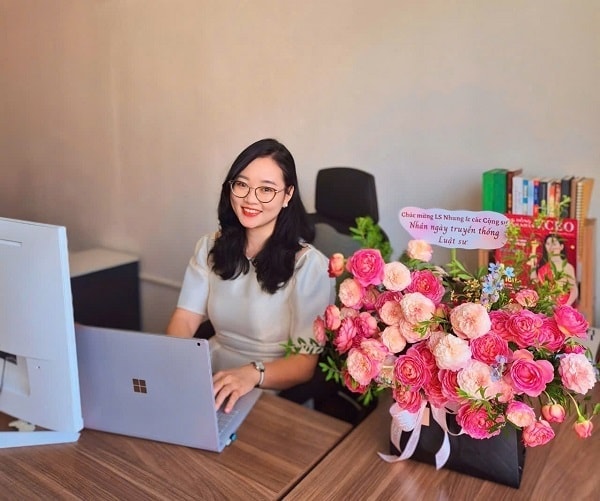
Trao đổi với Diễn đàn Doanh nghiệp, Luật sư Lê Thị Nhung - Giám đốc Công ty Luật L&A Legal Experts cho biết, thuế sử dụng đất phi nông nghiệp là nghĩa vụ tài chính được xác định theo quy định pháp luật. Vì vậy, người sử dụng đất cần nắm rõ đối tượng chịu thuế, căn cứ tính thuế và thời hạn thực hiện nghĩa vụ.
“Đối với nhà chung cư, người dân cần hiểu rằng việc đã thanh toán tiền mua căn hộ không đồng nghĩa với việc không còn nghĩa vụ thuế sử dụng đất phi nông nghiệp. Tuy nhiên, cách xác định diện tích đất tính thuế đối với căn hộ chung cư có những đặc thù riêng, được tính theo hệ số phân bổ trên cơ sở diện tích nhà sử dụng và diện tích đất xây dựng nhà chung cư theo quy định. Vì vậy, người dân cần kiểm tra thông tin để xác định đúng nghĩa vụ của mình”, Luật sư Nhung phân tích.
Đối với những trường hợp thông báo thuế có sai sót hoặc người nộp thuế chưa nhận được thông báo, Luật sư Lê Thị Nhung lưu ý cần chủ động liên hệ cơ quan thuế quản lý địa bàn để được hướng dẫn kiểm tra, đối chiếu và điều chỉnh thông tin.
“Người nộp thuế cần kiểm tra kỹ các thông tin về chủ thể nộp thuế, thửa đất, diện tích tính thuế và số tiền phải nộp. Nếu phát hiện sai sót, cần phản ánh kịp thời để cơ quan có thẩm quyền xem xét, điều chỉnh theo quy định. Trường hợp chưa nhận được thông báo, cũng nên chủ động tra cứu nghĩa vụ thuế thông qua các kênh chính thức, tránh để phát sinh những vướng mắc không đáng có”, Luật sư Nhung khuyến nghị.
Cũng theo Luật sư Nhung, nghĩa vụ nộp thuế, tiền chậm nộp và xử phạt vi phạm hành chính là những vấn đề pháp lý cần được phân biệt rõ. Việc xác định tiền chậm nộp hoặc xử phạt phải căn cứ vào thời hạn thực hiện nghĩa vụ, hồ sơ cụ thể và các quy định pháp luật áp dụng. Trường hợp thông báo thuế có sai sót hoặc người nộp thuế chưa nhận được thông báo, cần được cơ quan thuế kiểm tra, hướng dẫn và xử lý theo đúng quy định.
Từ góc độ pháp lý, Luật sư Lê Thị Nhung cho rằng, cùng với việc chuẩn hóa dữ liệu, cơ quan quản lý cần tiếp tục tăng cường hướng dẫn, hỗ trợ người dân, doanh nghiệp bằng những hình thức dễ tiếp cận, nhất là đối với các trường hợp thông tin chưa chính xác hoặc chưa nắm rõ nghĩa vụ thuế.
“Khi thông tin được cập nhật đầy đủ, chính xác, thông báo thuế được gửi kịp thời và những vướng mắc được giải quyết rõ ràng, người dân, doanh nghiệp sẽ thuận lợi hơn trong việc thực hiện nghĩa vụ tài chính. Đây cũng là yếu tố quan trọng góp phần nâng cao hiệu quả quản lý thuế, bảo đảm tính công khai, minh bạch và tạo sự đồng thuận trong quá trình thực hiện chính sách”, Luật sư Nhung nhấn mạnh.