Sau một tháng Mười thanh khoản suy yếu và hầu hết các cổ phiếu đều giảm điểm, VN-Index đã đón "tin vui" trở lại với sắc xanh và động lực cho dòng tiền khi lãi suất giảm.
Phiên 5/11, VN-Index tiếp tục duy trì sắc xanh với động lực tích cực lan tỏa từ nhóm ngân hàng và bất động sản. VN-Index tăng thêm 7,71 điểm đưa chỉ số chính tiến lên mốc 1.740,73 điểm.
Trong phiên này, thanh khoản thị trường có giảm nhẹ so với phiên bùng nổ hôm qua với tổng khối lượng đạt 738 triệu đơn vị tương ứng với 15,529 tỷ đồng. Độ rộng thị trường vẫn nghiêng về bên mua với 168 mã tăng, 5 mã tăng trần và 139 mã giảm. VIC vẫn là mã dẫn dắt thị trường và đóng góp chính cho VN-Index, bên cạnh đó là VPL cùng với các đại diện của nhóm ngân hàng như CTG, STB, MBB... trong khi VCB làm hụt nhẹ mức điểm của chỉ số.
Ở phiên liền trước 4/11, VN-Index đã đảo chiều tăng mạnh 33,4 điểm, tương đương 1,97%, lên 1.733,02 điểm. Thanh khoản thị trường cải thiện đáng kể, độ rộng tích cực với 16/18 nhóm ngành tăng điểm.
Cả hai phiên thị trường tăng điểm được cho là sự phản ánh thông tin tích cực từ sự quyết liệt giảm mặt bằng lãi suất, khơi thông dòng vốn của hệ thống ngân hàng. Bên cạnh đó, thị trường chứng khoán đã trải qua một tháng Mười suy giảm thanh khoản và chỉ số trồi sụt, khối ngoại bán ròng kéo dài tạo độ nén đáng kể.
Thống kê của Sở Giao dịch Chứng khoán TP HCM (HOSE) ghi nhận, kết thúc phiên giao dịch 30/10/2026, chỉ số VN-Index đạt 1.741,62 điểm, VNAllshare đạt 1.738,76 điểm và VN30 đạt 1.855,04 điểm. Trong tháng 10/2026, cả ba chỉ số chính đều giảm điểm so với tháng trước, với mức giảm lần lượt là -1,53%, -2,44% và -2,72%.
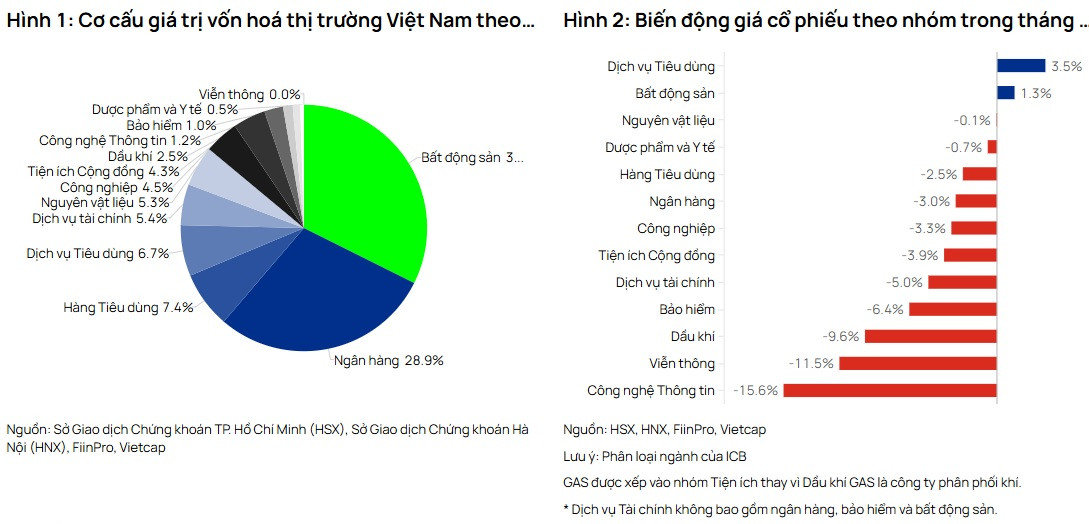
Trong tháng 10/2026, có 07 chỉ số ngành trên HOSE giảm điểm so với tháng 09/2026, trong đó giảm mạnh là chỉ số ngành công nghệ thông tin (VNIT), chỉ số ngành năng lượng (VNENE) và chỉ số ngành tài chính (VNFIN) với mức giảm lần lượt là -15,90%, -8,00% và -3,55%; ở chiều ngược lại, 03 chỉ số ngành tăng điểm gồm chỉ số ngành chăm sóc sức khỏe (VNHEAL), chỉ số ngành vật liệu xây dựng (VNMAT) và chỉ số ngành bất động sản (VNREAL) với mức tăng lần lượt là 4,61%, 3,04% và 1,85%.
Theo HOSE, về cổ phiếu, trong tháng 10/2026 ghi nhận tổng khối lượng giao dịch đạt 14,78 tỷ cổ phiếu với tổng giá trị giao dịch đạt hơn 343.251 tỷ đồng; tương ứng khối lượng giao dịch bình quân đạt 671,79 triệu cổ phiếu/ngày và giá trị giao dịch bình quân đạt hơn 15.602 tỷ đồng/ngày; qua đó ghi nhận tăng 4,36% về khối lượng và giảm 4,93% về giá trị so với tháng trước.
Về chứng quyền có bảo đảm (CW), tổng khối lượng giao dịch đạt trên 1,4 tỷ CW với tổng giá trị giao dịch đạt 983,45 tỷ đồng; tương ứng khối lượng giao dịch bình quân đạt 64,57 triệu CW/ngày và giá trị giao dịch bình quân đạt hơn 44,702 tỷ đồng/ngày; qua đó ghi nhận tăng 31,40% về khối lượng và tăng 12,17% về giá trị so với tháng 09/2026.
Chứng chỉ quỹ ETF được ghi nhận tổng khối lượng giao dịch đạt 34,66 triệu ETF với tổng giá trị giao dịch đạt 913,4 tỷ đồng; tương ứng khối lượng giao dịch bình quân chứng chỉ quỹ ETF đạt hơn 1,73 triệu ETF/ngày và giá trị giao dịch bình quân đạt 45,67 tỷ đồng/ngày; qua đó ghi nhận tăng 4,38% về khối lượng và giảm 3,52% về giá trị giao dịch so với tháng trước.
HOSE cũng cho biết giá trị giao dịch của nhà đầu tư nước ngoài trong tháng 10/2026 đạt trên 98.789 tỷ đồng, chiếm 14,39% tổng giá trị giao dịch của toàn thị trường; tương ứng giá trị giao dịch bình quân đạt hơn 4.490 tỷ đồng/ngày. Nhà đầu tư nước ngoài đã thực hiện bán ròng trong tháng với giá trị hơn 23.705 tỷ đồng.
Thống kê theo dữ liệu của Vietcap cho thấy, ngay cả trên HNX, nhà đầu tư nước ngoài cũng bán ròng (5,4 triệu USD), trong khi mua ròng 128,0 triệu USD trên UPCoM. Tổng cộng, khối ngoại bán ròng 805,1 triệu USD trên cả ba sàn. Đây là mức bán ròng theo tháng lớn nhất kể từ tháng 10/2025, xét trên cả HOSE và toàn thị trường.
Các cổ phiếu bị bán ròng nhiều nhất gồm MCH (370,8 triệu USD), HDB (130,9 triệu USD) và PNJ (82,5 triệu USD), trong khi MSR (124,5 triệu USD), MSN (24,9 triệu USD) và HPG (10,5 triệu USD) được mua ròng nhiều nhất. Lũy kế 10T 2026, nhà đầu tư nước ngoài bán ròng 4,7 tỷ USD cổ phiếu Việt Nam, so với mức bán ròng 5,6 tỷ USD tại Indonesia và 771 triệu USD tại Philippines. Ngược lại, thị trường Thái Lan ghi nhận mức mua ròng 617 triệu USD.
Tính đến hết ngày 30/10/2026, HOSE có 766 mã chứng khoán đang niêm yết và giao dịch, gồm 407 mã cổ phiếu, 03 mã chứng chỉ quỹ đóng, 21 mã chứng chỉ quỹ ETF và 335 mã chứng quyền có bảo đảm với tổng khối lượng chứng khoán niêm yết đạt 240,25 tỷ chứng khoán và tổng giá trị chứng khoán niêm yết đạt 2,38 triệu tỷ đồng. Giá trị vốn hóa cổ phiếu trên HOSE đạt 8,42 triệu tỷ đồng, giảm 1,49% so với tháng trước và tương đương 65,53% GDP năm 2025, chiếm hơn 95% tổng giá trị vốn hóa cổ phiếu niêm yết toàn thị trường.
Tại HOSE, đáng chú ý tính đến ngày 30/10/2026, có 51 doanh nghiệp có vốn hóa hơn 1 tỷ USD, trong đó có 04 doanh nghiệp có vốn hóa từ 10 tỷ USD trở lên là Tập đoàn Vingroup (VIC), Công ty Cổ phần Vinhomes (VHM), Ngân hàng Thương mại Cổ phần Ngoại thương Việt Nam (VCB) và Ngân hàng Thương mại Cổ phần Đầu tư và Phát triển Việt Nam (BID).
Như vậy, 4 doanh nghiệp vốn hóa 10 tỷ USD vẫn giữ vững giá trị vốn hóa của mình sau một tháng khá biến động của thị trường, trong khi đó, đã có 2 doanh nghiệp rời nhóm vốn hóa hơn 1 tỷ USD so với tháng 9/2026.
Theo nhận định của chứng khoán Vietcap, về triển vọng chung, kinh tế vĩ mô và lợi nhuận doanh nghiệp tăng trưởng tích cực, nhưng giao dịch trầm lắng vẫn gây áp lực lên thị trường.
Cụ thể kinh tế vĩ mô tiếp tục tăng trưởng khả quan cùng với kết quả kinh doanh tích cực của các doanh nghiệp được kỳ vọng sẽ hỗ trợ thị trường chứng khoán. Việc đẩy nhanh giải ngân đầu tư công và các biện pháp giảm chi phí năng lượng gần đây có thể tiếp tục thúc đẩy hoạt động kinh tế.
"Tuy nhiên, thanh khoản thấp và tình trạng bán ròng kéo dài của nhà đầu tư nước ngoài vẫn ảnh hưởng tiêu cực đến tâm lý thị trường. Chúng tôi cho rằng để thị trường phục hồi bền vững, thanh khoản cần cải thiện rõ rệt và dòng vốn ngoại cần có dấu hiệu quay trở lại", chuyên gia của Chứng khoán Vietcap thông tin.
Tại thời điểm cuối tháng 10, VN-Index có hệ số P/E dựa trên lợi nhuận 12 tháng gần nhất ở mức 13,3 lần, cao hơn JCI (Indonesia, 4,9 lần) và PCOMP (Philippines, 8,5 lần), nhưng thấp hơn SET (Thái Lan, 14,4 lần).

Ngoài ra, ở những phiên hồi phục mới nhất mở đầu tháng 11, nhiều chuyên gia cho rằng có động lực xuất phát từ tâm lý lạc quan khi theo lịch sử thị trường thường tăng điểm trong tháng nay. Tuy nhiên theo ông Nguyễn Thế Minh - Giám đốc Khối Ngân hàng đầu tư - Phó Giám đốc Khối kinh doanh Chứng khoán ABS, mùa vụ tháng 11 của VN-Index chỉ ở mức trung tính.
Cụ thể ông Minh chỉ ra mức tăng trung bình +2,0% (xếp thứ 4/12 tháng) nhưng trung vị chỉ +0,7% và xác suất tăng 54% (xếp thứ 7/12), gần như tung đồng xu. Khác với S&P500 (tháng 11 là tháng tốt nhất, xác suất tăng 69%), TTCK Việt Nam không có đặc tính mùa vụ tháng 11 rõ rệt.
Mức tăng trung bình bị kéo bởi vài năm đột biến. Ba năm 2000, 2003 và 2006 đều tăng trên 19%; nếu loại các năm này, VN-Index tháng 11 tăng trung bình -0,5%, trung vị -0,2% và chỉ 48% số năm tăng. Do đó không nên dùng mức trung bình để kỳ vọng.
Theo đó ông chỉ ra kết quả thống kê trên dữ liệu lịch sử của thị trường cho thấy có thay đổi theo giai đoạn: 2000-2009 tăng trung bình +4,3% (xác suất tăng 60%), 2010-2019 giảm -1,1% (30%), còn 2020-2025 +3,5% (5/6 năm tăng). Trong 10 năm gần nhất, tháng 11 tăng trung bình +3,2%, trung vị +2,2% và xác suất tăng 70%; đây là tín hiệu tích cực hơn nhưng mẫu chỉ 10 năm.
"Tháng 10 giảm không đồng nghĩa tháng 11 hồi phục. Tháng 10/2026 VN-Index giảm 1,5% (VN30 -2,7%). Trong 14 năm tháng 10 giảm, tháng 11 tăng trung bình +2,2% nhưng trung vị gần 0% và chỉ 50% số năm tăng; hệ số tương quan giữa lợi suất tháng 10 và tháng 11 chỉ khoảng 0,27, nên tín hiệu rất yếu. Tháng 10 là tháng yếu thứ 2 trong năm của VN-Index (tăng trung bình -0,5%, xác suất tăng 46%).
Phân hóa giữa các nhóm vốn hóa: nhóm VN30 và VN100 có trung vị tháng 11 gần 0% (xác suất tăng 50%), VNX50 tốt hơn (+3,4%, 7/9 năm tăng) nhưng mẫu chỉ 9 năm; nhóm midcap và smallcap có mức tăng trung bình cao hơn (+3,0% và +2,6%) chủ yếu nhờ các năm 2020, 2021 và 2023 (tăng 8-15%), trong khi trung vị gần 0%. Tháng 11/2025 VN-Index tăng 3,1% nhưng midcap và smallcap giảm khoảng 2%", chuyên gia ABS phân tích.
Theo đó, ông Minh cho rằng với bối cảnh này, yếu tố mùa vụ chỉ nên xem là thông tin phụ, quyết định phụ thuộc nhiều hơn vào dòng vốn (khối ngoại, dòng vốn EM) và kết quả kinh doanh quý III.
Đối với diễn biến dòng tiền, ông cho rằng từ dòng tiền toàn cầu cho thấy tín hiệu thuận lợi về khẩu vị đối với thị trường mới nổi, nhưng chưa chuyển thành lực đẩy rõ ràng cho thị trường chứng khoán Việt Nam nếu không có dòng vốn ngoại mua ròng.
Tựu trung, theo ông Nguyễn Thế Minh, với TTCK Việt Nam, dù đã có những tín hiệu khởi sắc bước đầu nhưng mùa vụ tháng 11 không tạo lợi thế thống kê rõ ràng (xác suất tăng 54%, trung vị +0,7%); VN-Index thấp hơn 9,7% so với đỉnh tháng 5. Vì vậy, nhà đầu tư không chỉ cần theo dõi kết quả bầu cử giữa nhiệm kỳ Mỹ (đã diễn ra hôm 3/11), diễn biến dòng vốn EM/châu Á hằng tuần và khối ngoại mà còn cần tập trung vào kết quả kinh doanh quý III của các doanh nghiệp niêm yết.