Rủi ro từ mua bán tiền số trên “chợ đen” đặt ra yêu cầu đưa các giao dịch vào khuôn khổ minh bạch khi thị trường tài sản mã hóa chính thức được hình thành.
Nhu cầu mua bán tài sản mã hóa ngày càng lớn, trong khi thị trường chính thức tại Việt Nam đang trong quá trình hình thành. Thực tế này khiến một bộ phận người sở hữu tiền số vẫn mua bán trực tiếp với nhau hoặc thông qua các đầu mối trung gian, không qua tổ chức cung cấp dịch vụ được cấp phép.
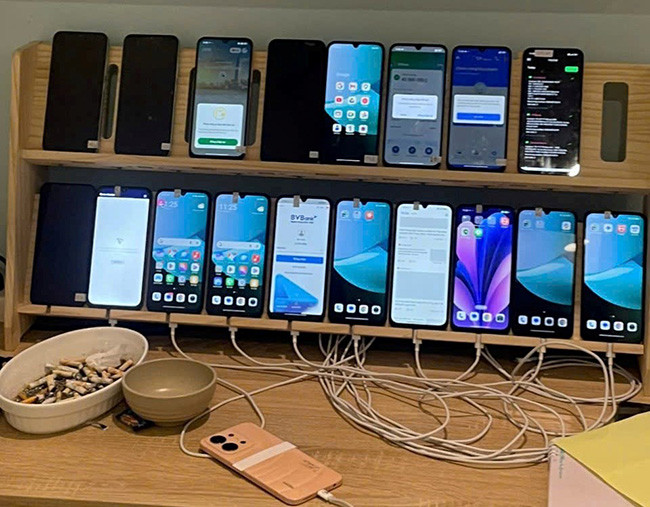
Đây là hình thức giao dịch trực tiếp (OTC), trong đó người mua và người bán tự thỏa thuận số lượng, mức giá, phương thức thanh toán và chuyển tài sản. Khi giao dịch diễn ra qua những đầu mối không được quản lý, danh tính đối tác và nguồn gốc dòng tiền có thể khó được kiểm chứng.
Những rủi ro này vừa được Công an TP Hải Phòng cảnh báo sau khi triệt phá một đường dây đánh bạc, rửa tiền xuyên quốc gia. Quá trình điều tra cho thấy phía sau đường dây tồn tại một “chợ đen” mua bán USDT quy mô lớn, trở thành một trong những mắt xích giúp các đối tượng chuyển hóa, che giấu và dịch chuyển dòng tiền bất hợp pháp.
Trong vụ án này, Cơ quan Cảnh sát điều tra Công an TP Hải Phòng đã phong tỏa 2.003 tài khoản tại 36 ngân hàng với tổng số dư trên 3.000 tỷ đồng; khởi tố vụ án về các tội Đánh bạc, Tổ chức đánh bạc và Rửa tiền, đồng thời khởi tố, bắt tạm giam 32 đối tượng.
Đại tá Bùi Trung Thành, Phó Giám đốc, Thủ trưởng Cơ quan Cảnh sát điều tra Công an TP Hải Phòng cho biết, tài sản số, trong đó có USDT, đang bị các đối tượng phạm tội lợi dụng để chuyển hóa, che giấu, dịch chuyển tài sản bất hợp pháp.
Theo Đại tá Bùi Trung Thành, những người mua bán tiền số trên “chợ đen” có thể không biết rõ nhân thân, thậm chí không gặp trực tiếp nhau. Có những giao dịch giá trị rất lớn nhưng người tham gia không kiểm tra hoặc không quan tâm đầy đủ đến nguồn gốc số tiền.
Rủi ro vì thế không chỉ nằm ở khả năng bị lừa đảo hay mất tài sản. Một người bán tiền số có thể nhận tiền chuyển khoản từ người không rõ danh tính mà không biết nguồn tiền đó từ đâu. Ngược lại, người mua cũng khó xác định đầy đủ đối tác đang giao dịch với mình là ai.
Khi dòng tiền có liên quan đến hành vi phạm pháp, những giao dịch tưởng như chỉ là mua bán tài sản giữa hai bên có thể trở thành đối tượng xác minh của cơ quan chức năng.
Trong khi đó, nhu cầu mua bán tài sản mã hóa đang tồn tại trên thực tế. Vì vậy, bài toán đặt ra không chỉ là cảnh báo người dân tránh “chợ đen”, mà còn phải tạo ra kênh giao dịch chính thức đủ minh bạch, an toàn để dòng giao dịch từng bước đi vào khuôn khổ quản lý.
Trao đổi với Diễn đàn Doanh nghiệp ở góc nhìn pháp lý, Luật sư Nguyễn Đức Biên – Giám đốc Công ty Luật TNHH Đại La cho biết, người tham gia mua bán tài sản mã hóa sẽ phải đối mặt với rủi ro lớn hơn khi giao dịch với đối tác không rõ danh tính và không thể kiểm chứng nguồn tiền.
“Người bán có thể nhận một khoản tiền nhưng không biết tiền đó đến từ đâu, trong khi người mua cũng không có đầy đủ thông tin về đối tác. Nếu dòng tiền sau đó được xác định có liên quan đến một vụ án, giao dịch có thể bị cơ quan chức năng xác minh và người tham gia sẽ phải làm rõ nguồn gốc, mục đích, bản chất giao dịch của mình”, Luật sư Nguyễn Đức Biên phân tích.
Theo Luật sư Biên, đây cũng là lý do việc hình thành các tổ chức cung cấp dịch vụ tài sản mã hóa được cấp phép có ý nghĩa quan trọng. Không chỉ tạo ra kênh giao dịch chính thức, hệ thống này còn gắn hoạt động mua bán với định danh khách hàng, lưu vết giao dịch, kiểm soát dòng tiền và các yêu cầu về phòng, chống rửa tiền.
Song để đưa giao dịch từ “chợ đen” vào hệ thống chính thức, chỉ đặt ra nghĩa vụ và chế tài là chưa đủ. Kênh giao dịch được cấp phép phải thuận tiện, chi phí hợp lý, có thanh khoản và bảo đảm quyền lợi của người tham gia. Nếu những yêu cầu này không được đáp ứng, nhu cầu tìm đến các giao dịch bên ngoài hệ thống vẫn có thể tồn tại.
Luật sư Nguyễn Đức Biên cho rằng, cùng với việc cấp phép cho các tổ chức cung cấp dịch vụ, cần tạo điều kiện để người đang sở hữu tài sản mã hóa có thể chuyển tài sản vào hệ thống chính thức một cách thuận lợi, đồng thời có hướng dẫn rõ về định danh, nguồn gốc tài sản và nghĩa vụ của nhà đầu tư trong giai đoạn chuyển tiếp.
“Nếu kênh chính thức đáp ứng được nhu cầu giao dịch thực tế, người dân sẽ có lý do để lựa chọn một hệ thống minh bạch và an toàn hơn thay vì tìm đến những đầu mối không rõ danh tính. Khi giao dịch được định danh, lưu vết và dòng tiền có thể kiểm soát, không gian để tài sản mã hóa bị lợi dụng cho hoạt động phạm pháp cũng sẽ từng bước bị thu hẹp”, Luật sư Nguyễn Đức Biên nhận định.