Đầu cơ đẩy giá, đòn bẩy tài chính vượt ngưỡng và quy hoạch lệch vị trí đang biến hàng chục nghìn căn hộ tại Đông Nam Á thành "kho hàng đóng băng". Trong khi đó, nhiều người trẻ chật vật tìm kiếm chốn an cư.
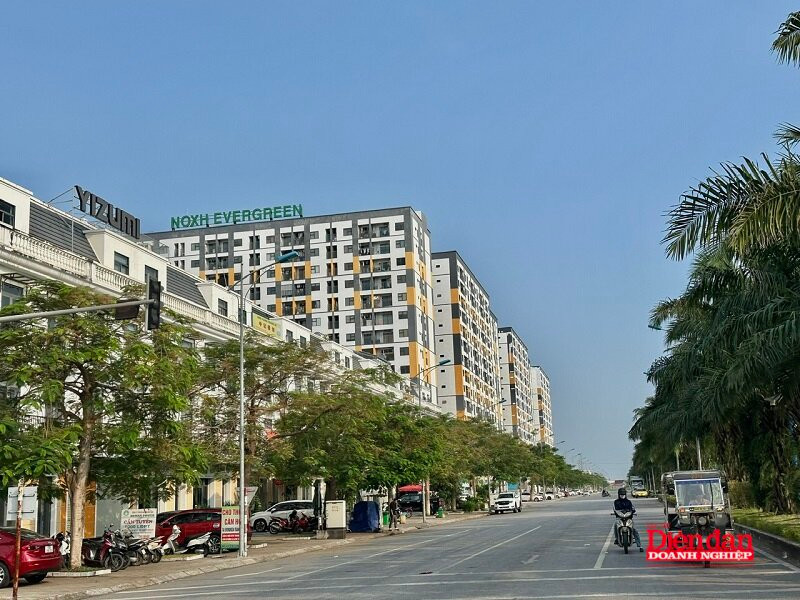
Thị trường bất động sản Đông Nam Á đang chứng kiến một nghịch lý sâu sắc: lượng hàng tồn kho tại các đô thị lớn tiếp tục phình to, nhưng phân khúc người mua nhà lần đầu, đặc biệt là giới trẻ, lại hoàn toàn đứng ngoài cuộc chơi vì rào cản tài chính.
Tại Việt Nam, báo cáo từ 27/34 địa phương cho thấy lượng tồn kho bất động sản trong quý III/2026 đã chạm mốc khoảng 51.950 căn và lô/nền, tiếp tục xu hướng tăng so với quý trước. Việc các chủ đầu tư lớn vẫn bám trụ nhờ khả năng tái cấp vốn khiến áp lực giảm giá bị triệt tiêu, vô hình trung trì hoãn quá trình tự điều chỉnh của thị trường.
Tình hình tương tự diễn ra tại Philippines. Ông Joey Roi Bondoc, Giám đốc Nghiên cứu Colliers Philippines, nhận định khoảng cách giữa cơ hội "bước chân vào thị trường" và "khả năng giữ nhà" đang giãn rộng kỷ lục.
Để kích cầu, các chủ đầu tư bất động sản đưa ra chính sách chia nhỏ khoản trả trước. Đơn cử, khoản trả trước 10% cho một căn hộ 7 triệu peso (khoảng 109.560 USD) được giãn tiến độ tới 60 tháng trong thời gian thi công. Tuy nhiên, "bẫy tài chính" xuất hiện khi dự án bàn giao: người mua bắt buộc phải tất toán 90% giá trị còn lại thông qua vay ngân hàng.
"Nhiều người ngã ngửa khi khoản trả góp hằng tháng vọt tăng gấp 3-4 lần. Họ không đủ khả năng gánh dòng tiền hoặc bị ngân hàng từ chối giải ngân do không đáp ứng chuẩn tín dụng", ông Bondoc phân tích.
Báo cáo của Colliers cũng chỉ ra tác động tiêu cực từ sự thoái trào của dòng vốn Pogo (các doanh nghiệp cá cược trực tuyến nước ngoài). Giai đoạn 2017-2019, sóng đầu cơ ăn theo lực lượng lao động Pogo đạt đỉnh, thúc đẩy nguồn cung hoàn thành tới 14.000 căn hộ/năm. Khi làn sóng này rút đi, gánh nặng nợ nần đổ dồn lên đầu các nhà đầu tư cá nhân vốn kỳ vọng dùng tiền cho thuê để trả nợ gốc vay. Trước áp lực suy thoái, dự báo nguồn cung hoàn thiện giai đoạn 2027-2029 sẽ sụt giảm mạnh xuống còn khoảng 6.000 căn/năm.
Nghịch lý tồn kho không chỉ gói gọn ở phân khúc cao cấp. Dữ liệu từ Trung tâm Thông tin Bất động sản Quốc gia Malaysia (NAPIC) ghi nhận 33.094 căn nhà đã hoàn thành nhưng "đóng băng" trong nửa đầu năm 2026. Đáng chú ý, 37,3% trong số đó (tương đương 12.340 căn) thuộc phân khúc bình dân có giá dưới 300.000 ringgit (73.400 USD).
Ông Siva Shanker, chuyên gia tư vấn tại Rahim & Co Chestertons, khẳng định hàng tồn kho phát sinh từ sự tổng hòa của ba yếu tố: sai sản phẩm, giá vượt ngưỡng và sai vị trí, trong đó vị trí là "tử huyệt" lớn nhất.
"Nhà giá rẻ nhưng được xây dựng ở những vùng ven hẻo lánh, thiếu hạ tầng kết nối với trung tâm việc làm và trường học sẽ tạo ra chi phí đi lại quá lớn. Người dân không thể duy trì cuộc sống ổn định ở những nơi như vậy", ông Shanker nhấn mạnh.
Để tháo gỡ, chính phủ các nước đã bắt đầu can thiệp. Trong dự thảo ngân sách năm 2027, Malaysia công bố gói bảo lãnh tín dụng 20 tỷ ringgit (SJKP) hỗ trợ 80.000 người mua nhà lần đầu, trọng tâm là lao động tự do. Thủ tướng Anwar Ibrahim cũng đề xuất miễn 100% thuế trước bạ cho hồ sơ chuyển nhượng và hợp đồng vay mua căn nhà đầu tiên giá trị dưới 500.000 ringgit (áp dụng từ 1/2027 đến 12/2030).
Tại Việt Nam, Bộ Xây dựng thúc đẩy cơ chế phát triển nhà ở thương mại giá thấp, đồng thời tăng tốc giải ngân gói tín dụng 145.000 tỷ đồng cho nhà ở xã hội, trong đó dành riêng ưu đãi cho người mua dưới 35 tuổi.
Tuy nhiên, giới phân tích cho rằng các chính sách kích cầu hay hỗ trợ tài chính chỉ là phần ngọn. Nút thắt cốt lõi của bất động sản Đông Nam Á không nằm ở thiếu hay thừa nguồn cung tổng thể, mà ở sự lệch pha nghiêm trọng giữa sản phẩm thương mại và nhu cầu thực.
Khi giá nhà leo thang vượt xa tốc độ tăng thu nhập của đại bộ phận người lao động, các gói hỗ trợ tín dụng sẽ không phát huy tác dụng nếu hạ tầng và vị trí không được cải thiện. Bài toán đặt ra cho chính phủ các nước không dừng lại ở việc nới trần tín dụng hay bơm nguồn cung bằng mọi giá, mà phải nắn lại cơ cấu sản phẩm, kiểm soát chi phí phát triển và buộc các dự án phải gắn liền với hệ sinh thái dân sinh thực tế.