Để vừa khuyến khích thành lập doanh nghiệp, vừa tạo động lực mở rộng quy mô sản xuất, kinh doanh và nâng cao năng lực cạnh tranh, góp ý dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, không ít ý kiến cho rằng, cần có chính sách thuế phù hợp.
Như đã thông tin, dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa được xây dựng dự án luật nhằm thể chế hóa đầy đủ, kịp thời chủ trương, chính sách của Đảng, Nhà nước về cải cách thể chế, pháp luật đối với công tác phát triển kinh tế tư nhân, đặc biệt là hỗ trợ phát triển doanh nghiệp nhỏ và vừa. Đồng thời khắc phục những hạn chế, bất cập của các quy định hiện hành, bảo đảm cơ chế hỗ trợ doanh nghiệp nhỏ và vừa thiết thực, hiệu quả, phù hợp với yêu cầu phát triển kinh tế - xã hội trong giai đoạn mới…
Dự thảo gồm 4 chương với 35 điều, bao gồm: Chương I, những quy định chung (07 điều); Chương II, chính sách phát triển doanh nghiệp nhỏ và vừa (16 điều); Chương III, trách nhiệm trong hoạt động phát triển doanh nghiệp nhỏ và vừa (09 điều); Chương IV, điều khoản thi hành (03 điều).
Bên cạnh những các cơ chế, chính sách sát thực tế, có tiêu chí định lượng rõ ràng, để vừa khuyến khích thành lập doanh nghiệp, vừa tạo động lực mở rộng quy mô sản xuất, kinh doanh và nâng cao năng lực cạnh tranh, góp ý dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa, không ít ý kiến cho rằng, cần có chính sách thuế phù hợp.
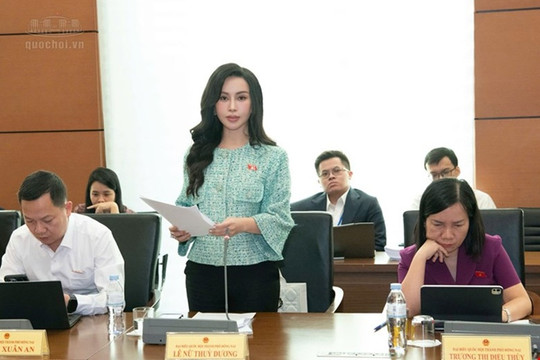
Góp ý khoản 2 Điều 9 dự thảo quy định: “Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu”, đại biểu Đoàn Thị Lê An, Đoàn đại biểu Quốc hội tỉnh Cao Bằng cho rằng, đây là chính sách tích cực, nhưng cần xem xét kỹ tính hợp lý của thời điểm bắt đầu hưởng ưu đãi.
Theo đại biểu, trong thực tế, nhiều doanh nghiệp mới thành lập chưa phát sinh lợi nhuận trong những năm đầu hoạt động. Nếu thời gian miễn thuế được tính ngay từ thời điểm cấp Giấy chứng nhận đăng ký doanh nghiệp, thì có thể xảy ra trường hợp doanh nghiệp chưa có thu nhập chịu thuế nhưng thời gian ưu đãi vẫn trôi qua. Khi doanh nghiệp bắt đầu có lợi nhuận thì thời gian miễn thuế đã hết hoặc gần hết. Như vậy, chính sách ưu đãi có thể chưa đạt mục tiêu hỗ trợ thực chất.
Từ đó, đại biểu đề nghị cơ quan soạn thảo nghiên cứu sửa đổi khoản 2 Điều 9 theo hướng: “Doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 03 năm kể từ năm đầu tiên phát sinh thu nhập chịu thuế, nhưng không quá 05 năm kể từ năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Việc áp dụng chính sách miễn thuế phải bảo đảm không trùng lặp ưu đãi và không áp dụng đối với trường hợp thành lập doanh nghiệp nhằm mục đích lợi dụng chính sách ưu đãi thuế”.
Cùng với vấn đề đã nêu, chia sẻ câu chuyện thực tiễn của địa phương, đại biểu Đoàn Thị Lê An cho biết, các doanh nghiệp đầu tư tại vùng miền núi, biên giới phải đối mặt với nhiều bất lợi về hạ tầng, vận chuyển, nguồn nhân lực và khả năng tiếp cận thị trường. Vì vậy, nếu chính sách thuế chỉ căn cứ vào quy mô doanh nghiệp mà chưa tính đến điều kiện đầu tư và hoạt động thì chưa thực sự tạo động lực thu hút doanh nghiệp đến những địa bàn khó khăn.
Đại biểu đề nghị nghiên cứu bổ sung tại Điều 9 nguyên tắc: “Doanh nghiệp nhỏ và vừa đầu tư, hoạt động sản xuất, kinh doanh tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn được áp dụng chính sách ưu đãi thuế theo quy định của pháp luật về thuế; trường hợp đồng thời đáp ứng nhiều điều kiện ưu đãi thì việc lựa chọn, áp dụng ưu đãi thực hiện theo quy định của pháp luật thuế, bảo đảm công khai, minh bạch và không trùng lặp ưu đãi”.
Ngoài ra lưu ý về việc lợi dụng chính sách ưu đãi thuế thông qua chia tách, chuyển đổi hoặc thành lập doanh nghiệp mới nhằm kéo dài thời gian hưởng ưu đãi, đại biểu đề nghị không áp dụng chính sách miễn thuế đối với doanh nghiệp được thành lập từ việc chia, tách, sáp nhập, chuyển đổi hoặc tổ chức lại doanh nghiệp mà không làm phát sinh hoạt động sản xuất, kinh doanh mới theo tiêu chí do pháp luật thuế quy định, trừ trường hợp pháp luật có quy định khác.
Quan tâm đến chính sách thuế, kế toán và đơn giản hóa thủ tục hành chính tại Điều 9 và khoản 4 Điều 20, tham gia góp ý, đại biểu Đỗ Thị Thu Thảo, Đoàn đại biểu Quốc hội tỉnh Đồng Tháp đánh giá cao các quy định về miễn thuế trong 03 năm đầu, mở rộng ngưỡng doanh thu áp dụng phương pháp tính thuế và chế độ kế toán đơn giản đối với doanh nghiệp siêu nhỏ, doanh nghiệp chuyển đổi từ hộ kinh doanh, và cho rằng, đây là những chính sách có thể tạo động lực quan trọng cho doanh nghiệp phát triển.
Tuy nhiên, đại biểu đề nghị, cần rà soát kỹ để bảo đảm tính thống nhất giữa khoản 2 Điều 9 và Điều 33 về sửa đổi Luật Thuế thu nhập doanh nghiệp, tránh chồng chéo, mâu thuẫn với các chính sách ưu đãi thuế theo địa bàn, lĩnh vực và quy định tại các luật thuế chuyên ngành.